
Международный обзор — жилищная сфера Японии  17-10-2026 19:00
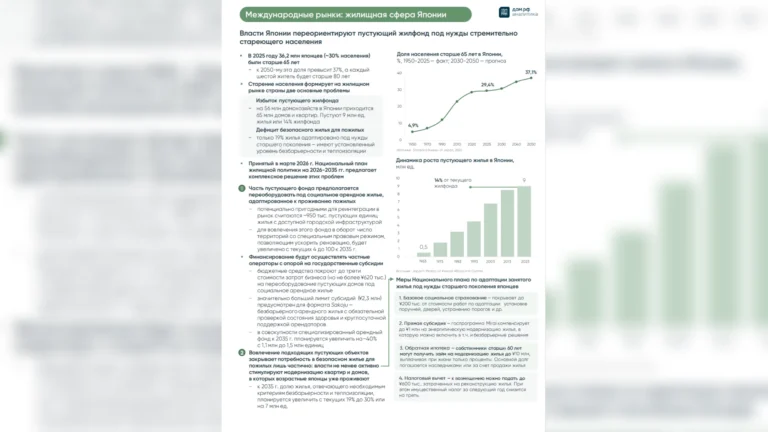
Здесь решили использовать пустующие дома для решения стремительного старения населения.
575
17-10-2026 19:0025.11.2024 12:00
Редакция портала Всеостройке.рф искала пути решения проблемы.
Получение ипотеки – значительное событие. Однако, ситуация осложняется, если один из супругов имеет плохую кредитную историю. Банки оценивают кредитоспособность всех заёмщиков, и негативная история одного из них может стать препятствием для одобрения ипотеки. Наша статья рассмотрит проблемы, возникающие в этой ситуации, и предложит возможные решения.
Влияние плохой кредитной истории на одобрение ипотеки
Кредитная история – важнейший фактор при оценке кредитоспособности заёмщика. Просрочки по кредитам, микрозаймам, кредитным картам негативно отражаются на кредитном рейтинге и значительно снижают шансы на получение ипотеки. Даже если второй супруг имеет отличную кредитную историю, плохая история одного из них может стать препятствием для одобрения заявки. Банки оценивают риски и стремятся минимизировать вероятность невозврата кредита.
Причины плохой кредитной истории могут быть различными

Существует несколько вариантов решения проблемы получения ипотеки при плохой кредитной истории одного из супругов:
1. Первый и наиболее эффективный способ – улучшение кредитной истории супруга с плохой историей. Для этого необходимо закрыть все просроченные кредиты и займы, своевременно оплачивать текущие кредиты и избегать новых задолженностей. Положительная кредитная активность со временем повысит кредитный рейтинг.
2. Не все банки имеют одинаково строгие требования к кредитной истории заёмщиков. Некоторые банки более лояльны к клиентам с неидеальной кредитной историей и могут предложить ипотеку на более выгодных условиях. Необходимо сравнить предложения различных банков и выбрать наиболее подходящий вариант.
3. Привлечение созаёмщика с отличной кредитной историей может значительно повысить шансы на получение ипотеки. Созаёмщик берет на себя ответственность за возврат кредита вместе с супругами.
4. Увеличение первоначального взноса может снизить риски банка и повысить шансы на одобрение ипотеки. Чем больше первоначальный взнос, тем меньше сумма кредита и ниже риск невозврата.
5. Привлечение поручителей с хорошей кредитной историей может послужить гарантией возврата кредита и повысить шансы на одобрение заявки.
6. Если существующие кредиты имеют высокую процентную ставку, рефинансирование может улучшить кредитную историю и повысить кредитоспособность.
Плохая кредитная история одного из супругов не является абсолютным препятствием для получения ипотеки. Существует несколько путей решения этой проблемы, и выбор наиболее подходящего варианта зависит от конкретной ситуации. Важно тщательно взвесить все за и против и выбрать наиболее оптимальный вариант, учитывая финансовые возможности и кредитную историю всех участников. Ранее мы также писали о том, почему ипотека такая дорогая.
Главный архитектор бюро Continuum Олеся Могилевская рассказала, как силуэт города влияет на эмоциональное состояние человека.
17-10-2026 8:00В Великом Новгороде собираются заняться двумя башнями кремля, Спасской и Кокуй. Реставрационные работы им нужны давно.
16-10-2026 20:0016 октября губернатор Александр Беглов запустил движение по продолжению проспекта Ветеранов — одной из ключевых магистралей города:
16-10-2026 18:00Представьте: вы десятки лет живёте в квартире, клеите в ней обои, растите детей, а продать ее, подарить или заложить в банке не можете.
16-10-2026 16:00
 4
 4
 3
 2
Здесь решили использовать пустующие дома для решения стремительного старения населения.
17-10-2026 19:00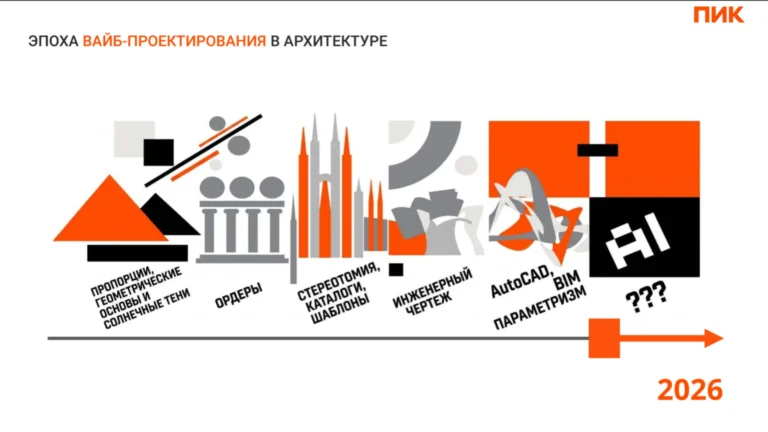
На форуме «СИЛА ПЛАТФОРМЫ 2026» руководитель направления ИИ-трансформации проектирования ПИК Артур Ишмаев показал результаты внедрения ИИ в проектирование и как за год изменились технологии компании.
17-10-2026 18:00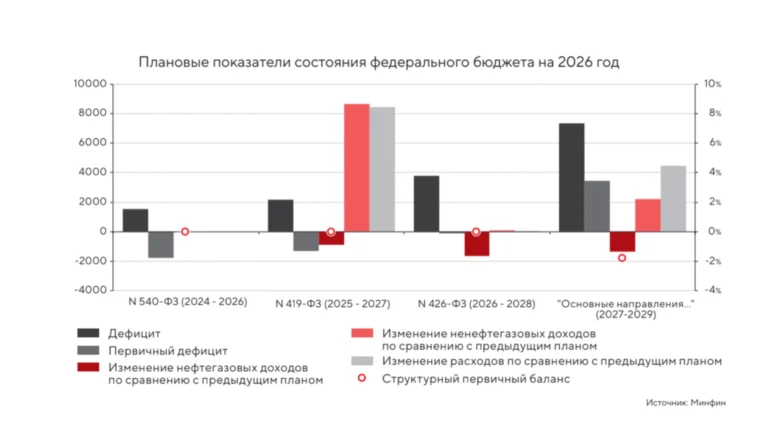
По оценке Минфина, расходы федерального бюджета по итогам 2026 года составят 48,5 трлн рублей вместо предусмотренных законом 44,1 трлн. При этом доходы оцениваются в 41,2 трлн рублей.
17-10-2026 17:00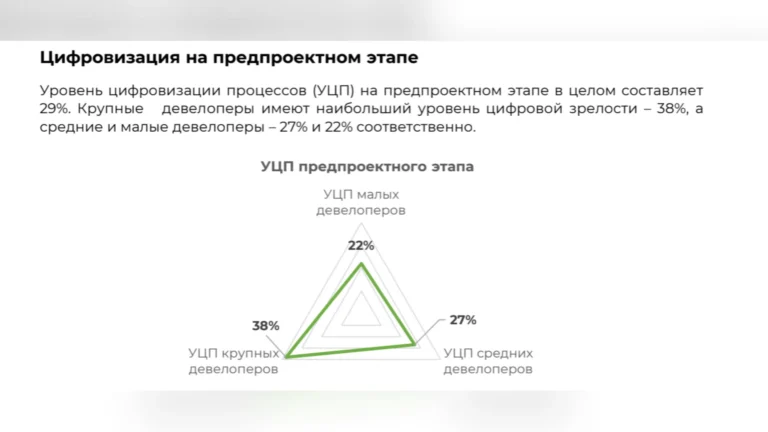
По результатам оценки 170 девелоперов уровень цифровизации отдельных этапов составляет:
17-10-2026 16:00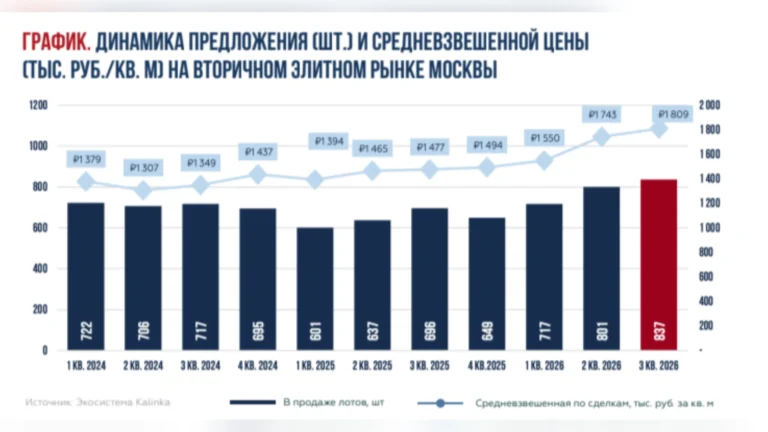
Средняя стоимость элитной квартиры, выставленной на продажу в Москве, достигла 299 млн рублей. За год показатель вырос на 16%, а средневзвешенная цена кв. м. — на 22%, до 1,81 млн рублей.
17-10-2026 15:00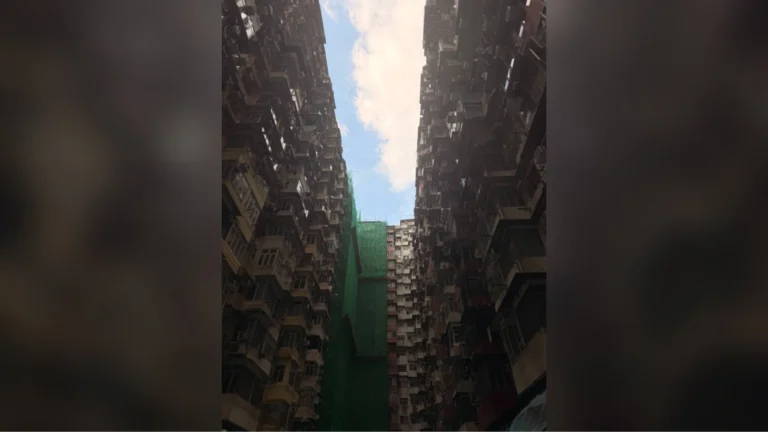
Речь о Monster Building в районе Кварри-Бей. Комплекс построили ещё в 1960-х годах, а в 1972 году разделили на пять соединённых между собой жилых корпусов.
17-10-2026 14:05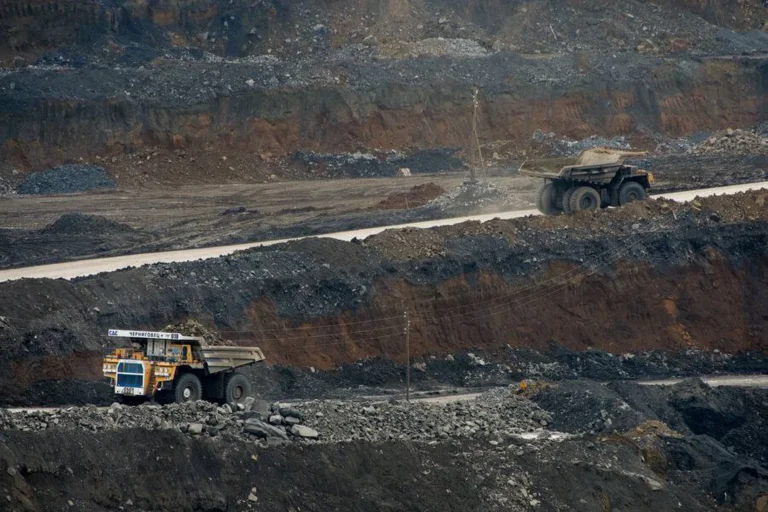
Речь о полноценных монолитных зданиях высотой 10–16 этажей, только уходящих не вверх, а вниз.
17-10-2026 13:00
Подробнее читайте в нашем материале.
17-10-2026 11:00
Эксперты обсудили, как комплексный подход снижает издержки и повышает стоимость жилья.
17-10-2026 10:00
Подробнее читайте в нашем материале.
17-10-2026 9:00
Независимая площадка девелопмента
России и стран СНГ

Очень полезная статья для тех, у кого есть такие проблемы! Но лучше же не допускать такого!