


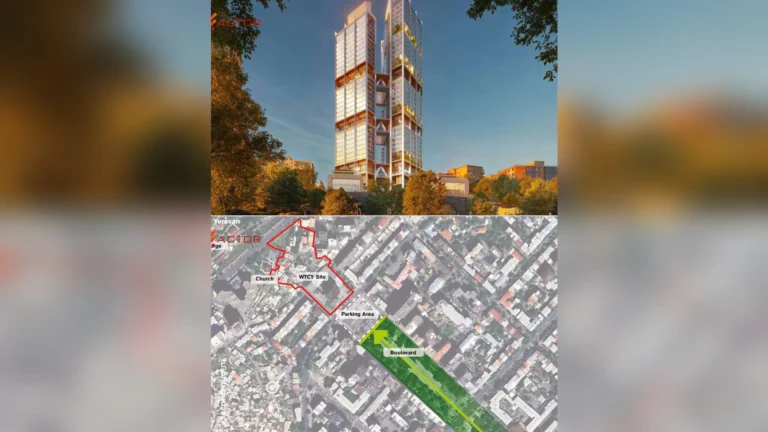
В Ереване построят самый высокий небоскрёб в истории города за $470 млн  18-10-2026 19:00
Это проект World Trade Center Yerevan от британского архитектурного бюро Foster + Partners.
4 301
18-10-2026 19:0003.03.2026 16:00
Так, переходить на новую ставку рекомендуют, если она ниже старой минимум на 2 процентных пункта.
Это гарантирует, что сэкономленные на процентах деньги быстро вернут затраты на процедуру — включая оценку квартиры, страховку, нотариуса и взыскания за регистрацию.
Реальный пример для наглядности:
Но если остаток долга небольшой (например, 500 тыс. руб.), выгода скромнее тогда будет 12–13 тыс. руб в год. Окупаемость растянется на год или больше, так что тщательно считайте под свою ситуацию.
Елена Бондарчук прошла путь от реконструкции завода Nestlé до крупных логистических комплексов от ГК «Ориентир», строительства необычного музея и инвестиций в высокие технологии.
18-10-2026 20:00По данным совместного исследования «Авито Работы» и ПЭК, именно строительство жилых и коммерческих объектов стало лидером по росту спроса на студентов в III квартале 2026 года.
18-10-2026 18:00В селе Ижевском, примерно в 100 км от Рязани, родился выдающийся ученый Циолковский, а сегодня здесь продают большую краснокирпичную школу.
18-10-2026 14:00В проекте бюджета на 2027 год на эти цели предусмотрено 208,7 млрд рублей против 281,5 млрд в предыдущем плане. Сокращение составляет 26%.
18-10-2026 14:00
 4
 4
 3
 3
Это проект World Trade Center Yerevan от британского архитектурного бюро Foster + Partners.
18-10-2026 19:00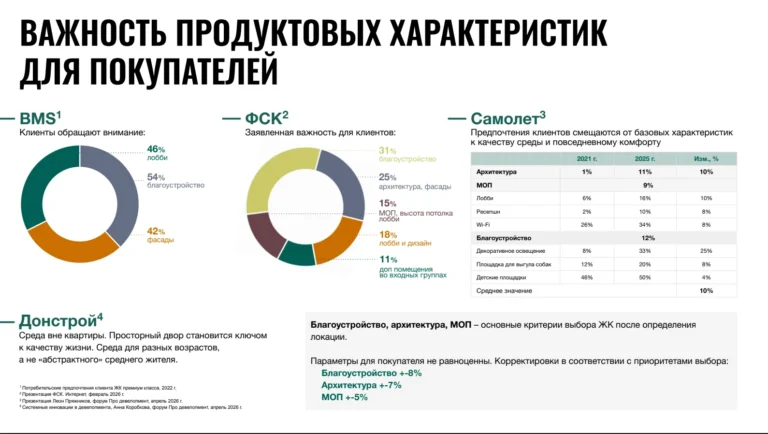
Директор по продукту и аналитике Вадим Павлов изучил влияние дизайна МОПов на коммерческий успех жилых проектов.
18-10-2026 17:00
Предлагается следующая схема.
18-10-2026 16:00
На форуме «СИЛА ПЛАТФОРМЫ 2026» начальник отдела цифровизации корпоративных систем Павел Осипов рассказал о Data Catalogue — сервисе для поиска корпоративных показателей, отчётов и источников данных.
18-10-2026 15:00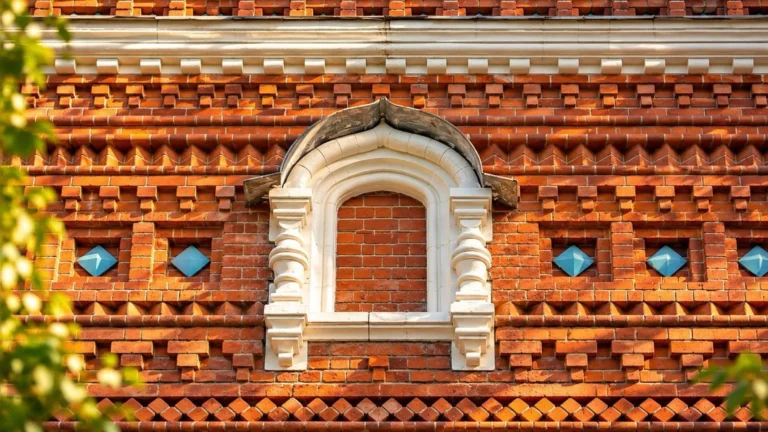
Окна-призраки старой Москвы: выяснили, почему их закладывали и что они о нас рассказывают.
18-10-2026 13:00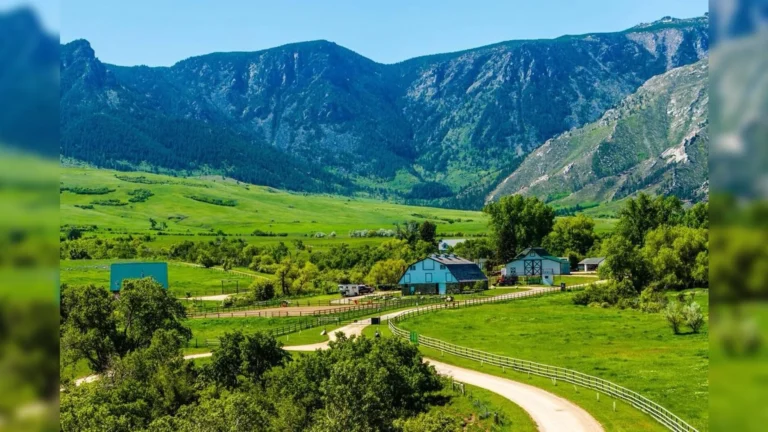
В северо-центральной части Вайоминга выставили на продажу ранчо Quarter Circle Lazy B.
18-10-2026 12:00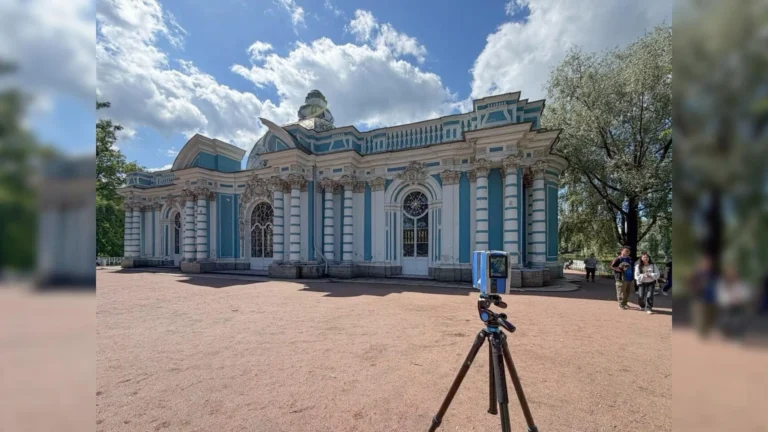
В Екатерининском парке Царского Села взялись за большой проект: отреставрировать павильон «Грот» середины XVIII века и вернуть исторический облик.
18-10-2026 11:00
Полный разбор законов об изъятии и освоении участков: что нужно успеть сделать собственникам ИЖС и дач, чтобы не потерять свои сотки.
18-10-2026 10:00
От колоссального сталинского Вавилона до летающих городов советского авангарда и мегаструктур капитализма.
18-10-2026 9:00
Письмо ведомства от 07 октября 2026 г. № 62508-ТБ/18 в ответ на запрос НОПРИЗ.
18-10-2026 8:00
Независимая площадка девелопмента
России и стран СНГ