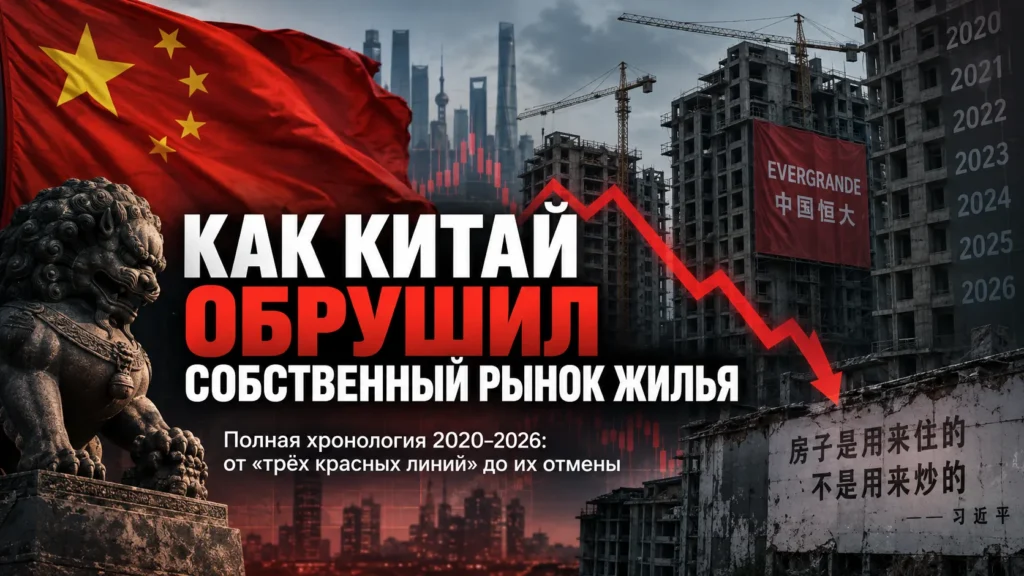
Китай пять лет спасал рынок жилья, но даже отмена ограничений не вернула покупателей
Полная хронология 2020–2026: от «трех красных линий» до их отмены. Материал для подготовки публикации.
В августе 2020 года китайские регуляторы ввели три норматива долговой нагрузки для застройщиков. Цель заключалась в снятии перегрева рынка, который рос двадцать лет. Результат оказался обратным ожидаемому. Крупнейшие девелоперы потеряли доступ к рефинансированию, начались дефолты, продажи жилья упали на 64% за шесть лет, цены — на 22%, а в городах третьего эшелона — до 40%.
Китай сначала резко ограничил кредитование девелоперов, а затем последовательно смягчал меры, но покупатели не вернулись. За следующие пять лет власти приняли не менее шести пакетов поддержки на сотни миллиардов юаней. Ни один не переломил тренд. В январе 2026 года ограничения отменили полностью — рынок не отреагировал.
Главный урок для любой страны с эскроу-моделью финансирования стройки: когда регулятор сжимает кредит в девелопменте, то обратного хода нет. Ожидания покупателей ломаются быстро, а восстанавливаются годами или не восстанавливаются вовсе.
В октябре 2017 года состоялся XIX съезд Компартии Китая. Си Цзиньпин произносит фразу, которая станет программной для всей жилищной политики: «Дома предназначены для жизни, а не для спекуляций» (房子是用来住的,不是用来炒的). Это не риторика, с этого момента начинается последовательное ужесточение регулирования.
К 2020 году сектор недвижимости прямо и косвенно формировал около четверти ВВП Китая. Застройщики активно наращивали бизнес за счет заемных средств. Они покупали землю в кредит, продавали квартиры на стадии котлована, а полученные деньги направляли на приобретение следующих участков. Evergrande к концу 2020 году накопил обязательства свыше 300 млрд долларов — больше, чем ВВП многих стран.
20 августа 2020 — «Три красные линии»
Министерство жилищного строительства и городского развития (MOHURD) и Народный банк Китая (PBOC) проводят совместный симпозиум с двенадцатью крупнейшими застройщиками страны. Среди участников — Evergrande, Vanke, Country Garden. На встрече объявлены три норматива, которые и получили название «три красные линии» (三条红线).
Таблица 2. Нормативы «трех красных линий»
Норматив
Требование
Что означает на практике
Первая линия
Обязательства к активам менее 70%
Считается без учета авансов по проданным на котловане квартирам (деньги дольщиков не улучшают показатель)
Вторая линия
Чистый долг к капиталу менее 100%
Ограничивает плечо: занять больше собственного капитала нельзя
Третья линия
Денежные средства к краткосрочному долгу более 1,0
Требует держать кэш на покрытие всего долга со сроком менее года
Застройщиков разделили на четыре категории:
Зеленая — выполнены все три норматива, разрешен рост долга до 15% в год.
Желтая — нарушена одна линия, рост долга до 10%.
Оранжевая — нарушены две, рост до 5%.
Красная — нарушены все три, наращивать долг запрещено вовсе.
Выделяется ключевой момент, который недооценили. Для отрасли, где вся бизнес-модель построена на постоянном рефинансировании, запрет наращивать долг равносилен остановке. Компания в красной зоне не могла ни рефинансировать текущие обязательства, ни запустить новый проект.
Декабрь 2021 — дефолт Evergrande
Evergrande официально объявляет дефолт по офшорным облигациям. Общие обязательства — свыше 300 млрд долларов, из них около 23 млрд — офшорный долг перед международными кредиторами. Компания оказалась в красной зоне по всем трем линиям и потеряла возможность рефинансироваться.
Дефолт запускает цепную реакцию. Вслед за Evergrande проблемы охватили других крупных игроков: Kaisa допустила дефолт в конце 2021 года, Shimao и Sunac — в 2022-м, Country Garden — в 2023-м. Кредитор Top Shine Global подает иск о ликвидации Evergrande.
Развязка наступила через два года. 29 января 2024 года Высокий суд Гонконга выносит решение о принудительной ликвидации Evergrande. Судья Линда Чан формулирует основание:
«Слушание длится полтора года, и компания до сих пор не смогла представить конкретное предложение по реструктуризации».
Позже компания будет исключена из листинга Гонконгской биржи.
Первая реакция властей направлена не на застройщиков, а на покупателей. Программа «баоцзяолоу» (保交楼, дословно «гарантировать сдачу домов») создает специальный фонд на 200 млрд юаней для достройки проданных, но не завершенных объектов.
Повод серьезный, летом 2022 года по стране прокатывается волна ипотечных бойкотов. Покупатели недостроенного жилья в десятках городов коллективно отказываются платить по кредитам, пока строительство не возобновится. Это прямая угроза банковской системе.
В результате фонд покрыл менее 15% проблемных объектов. Механизм оказался слишком медленным, а проблема — слишком масштабной.
11 ноября 2022 — «16 мер»
Народный банк Китая и Комиссия по регулированию банковской и страховой деятельности (CBIRC) выпускают совместное уведомление из шестнадцати пунктов. Пресса называет пакет «самым всеобъемлющим» с начала кризиса.
Государственные и частные застройщики уравнены в правах на банковское кредитование
Продление краткосрочных кредитов
Отсрочка на год по займам со сроком погашения в ближайшие шесть месяцев
Спецкредиты от политических банков
Китайский банк развития и Сельскохозяйственный банк развития выделяют средства на достройку
Снятие лимитов на экспозицию
Временно отменено требование к банкам соблюдать потолок доли недвижимости в портфеле
Поддержка сделок M&A
С декабря 2021 долг на покупку активов проблемных компаний не учитывается в «красных линиях»
Целевое финансирование
Банкам второго эшелона предписано выдать 400 млрд юаней (около 56 млрд долларов) в ноябре–декабре
Результат: продажи жилья по итогам 2022 года падают на 27%, в 2023 — еще на 12%.
2023 — снижение ипотечных ставок
В 2023 году власти продолжили смягчать условия ипотечного кредитования. В июне ставка LPR со сроком свыше пяти лет, на которую ориентируются многие ипотечные кредиты, снизилась на 10 базисных пунктов — до 4,2%. В августе однолетняя LPR также уменьшилась на 10 базисных пунктов — до 3,45%.
В конце августа Народный банк Китая и Национальное управление финансового регулирования объявили о снижении ставок по уже выданным ипотечным кредитам на первое жилье. С 25 сентября заемщики получили возможность обратиться в банк за пересмотром условий действующего кредита.
Одновременно минимально допустимую ставку по ипотеке на второе жилье снизили с уровня LPR плюс 60 базисных пунктов до LPR плюс 20 базисных пунктов. К концу сентября ставки были пересмотрены по ипотечным кредитам на сумму более 22 трлн юаней.
Но устойчивого восстановления рынка это не обеспечило. По итогам 2023 года продажи жилья по площади снизились на 8,2%, а в денежном выражении — на 6%.
Январь 2024 — механизм «белых списков»
MOHURD и Национальное управление финансового регулирования (NFRA) запускают механизм координации финансирования недвижимости на уровне городов префектурного уровня. Городские власти рекомендуют банкам конкретные жилые проекты, банки обязаны рассмотреть их в приоритетном порядке.
Масштаб программы впечатляет. К концу февраля 2024 года одобрено более 200 млрд юаней кредитов для примерно 6 000 проектов в 276 городах. К октябрю 2024 года сумма одобренных кредитов превышает 7 трлн юаней — около триллиона долларов.
Одновременно снижается первоначальный взнос по ипотеке: для первого жилья с 20% до 15%, для второго — до 25%. В итоге программа помогла достроить объекты, но не восстановила продажи. Деньги пошли на завершение уже проданного, а не на запуск нового.
17 мая 2024 — программа выкупа нераспроданного жилья
Народный банк Китая объявляет программу рефинансирования на 300 млрд юаней (около 42 млрд долларов). Заместитель председателя PBOC Тао Лин представляет механизм на брифинге в Пекине. Логика такая: центральный банк дает дешевые деньги коммерческим банкам. Они кредитуют местные государственные компании, которые выкупают у застройщиков готовые нераспроданные квартиры и переводят их в социальный жилой фонд.
Расчет был на мультипликатор. 300 млрд от PBOC должны были мобилизовать около 500 млрд юаней фактических покупок. Застройщики получали живые деньги на достройку других объектов.
Поэтому к концу сентября 2024 года из фонда выбрано всего 16 млрд юаней — около 5% лимита. Причина в цене: регионы отказывались покупать по ценам, которые устраивали застройщиков, а застройщики не соглашались продавать с дисконтом, который устраивал регионы.
Декабрь 2025 — Центральное рабочее совещание по экономике
Высший орган экономического планирования Китая объявляет стабилизацию рынка недвижимости приоритетом номер один на 2026 год. Формулируется новая стратегия из трех элементов:
контролировать новое предложение;
сокращать запасы;
оптимизировать продуктовую линейку.
Смена парадигмы очевидна. Если раньше власти пытались оживить спрос, то теперь признают, что предложение придется сокращать административно.
29 января 2026 — отмена «трех красных линий»
Регуляторы прекращают требовать от застройщиков ежемесячную отчетность по долговым метрикам. Формального указа об отмене нет — политика, которая никогда не была опубликована как закон, так же тихо перестает применяться. Первым об этом сообщает Beijing News, затем подтверждают Bloomberg и Nikkei Asia.
Реакция фондового рынка мгновенная. Акции China Vanke растут на 10%, Country Garden Holdings — на 26% за день. Реакция у реального рынка не наблюдается. В январе 2026 года продажи ТОП-100 застройщиков составляют 165,5 млрд юаней — на 27% меньше января 2025.В феврале 62 из 70 крупных городов показывают снижение цен. Стоимость нового жилья падают двадцатый месяц подряд.
Аналитики Capital Economics публикуют разбор под заголовком «Конец трех красных линий не оживит рынок недвижимости». Основной аргумент — ограничения были спусковым крючком, но не лежали в основе кризиса. Причина — сломанные ожидания покупателей и демографический разворот.
1. Ограничения вводились тихо, а последствия оказались публичными
«Три красные линии» никогда не публиковались как нормативный акт. Режим вводился через закрытый симпозиум и устные указания банкам. Через пять лет так же тихо отменен — через прекращение требования отчетности. Между этими двумя датами — крупнейший в истории кризис на рынке недвижимости.
2. Меры поддержки шли по нарастающей и не работали
Таблица 5. Меры поддержки рынка недвижимости
Год
Мера
Объем
Результат
2021–22
Фонд достройки 保交楼
200 млрд ¥
покрыл менее 15% проблемных объектов
2022
16 мер поддержки
400 млрд ¥ целевого кредита
продажи −27% по итогам года
2023
Снижение ипотечных ставок
до 2,35% годовых
спрос не вернулся
2024
Белые списки
7 трлн ¥ одобренных кредитов
достройка есть, продаж нет
2024–25
Выкуп нераспроданного
300 млрд ¥ лимита
выбрано 16 млрд — 5%
2026
Полная отмена ограничений
—
продажи −27% в январе
3. Точка невозврата пройдена в первые полтора года
Дефолт Evergrande в декабре 2021 года сломал доверие покупателей к самой модели покупки на котловане. Все последующие меры — от фонда достройки до белых списков — решали последствия, а не причину. Когда покупатель перестает верить, что дом достроят, снижение ипотечной ставки до 2,35% его не убеждает.
4. Российская параллель
Прямая аналогия отсутствует. В России эскроу-модель структурно защищает дольщика лучше китайской — деньги блокируются в банке до ввода объекта. Но механика давления на застройщика похожа. Разница в том, что у китайских девелоперов перед кризисом была маржа двузначная, а у российских в массовом сегменте она уже сейчас около нуля.
Как устроено проектное финансирование и откуда застройщик получает деньги на стройку, редакция портал Всеостройке.рф разбирала в материале «Откуда у застройщика деньги?».
Второе отличие в пользу России: китайский кризис развивался при снижающейся ставке, российский — при высокой. Это значит, что при снижении ключевой ставки у российского рынка есть встроенный драйвер восстановления, которого у Китая не было.
Подробнее о том, когда застройщик получает доступ к средствам на эскроу-счете, читайте в материале Всеостройке.рф «Эскроу-счета: когда застройщик получает деньги».
А как вы считаете, может ли российский рынок жилья столкнуться с похожим сценарием или действующая система проектного финансирования и эскроу-счетов защищает его от такого развития событий? Делитесь мнением в комментариях.
* Нажимая на кнопку, Вы выражаете согласие с политикой конфиденциальности и правилами обработки персональных данных
4 комментария
Новые
СтарыеПопулярные
Межтекстовые Отзывы
Посмотреть все комментарии
Сергей Оленев
2 месяца назад
Сергей Оленев
2 месяца назад
Дак система то везде одна. Менеджмент получает премии, собственники выводят в оффшор лишнее бабло от роста цен. В итоге бабло в офшор ушло, а прибыль не пришла потому что спрос упал. Регулировать надо было начинать раньше жестко прописывать себестоимости, то есть все прибыли должны морозится до сдачи дома, а не так нарисовали бумажную прибыль, премии получили , бабло вывели. А дебит с кредитом потом не сошлись. А так закрывают эти дыры за счет кредитов, а раньше за счет следующих дольщиков. Все наверно помнять по СУ155, когда он получил авансом 100млрд от Минобороны и тихо свалил. Потому что проще украсть 1млрд баксов чем зарабатывать их за сто лет. Потому к твому времени у него обьящательств оказалось аж на 155млрд, так что лучше иметь на кармане 100млрд и 155млрд долга на компании , чем все равно отаечать за 55млрд.
По данным Baza, налоговую интересует, задекларированы ли доходы от продажи и сдачи квартир в Беларуси. Сведения о сделках поступают в рамках обмена информацией между налоговыми органами двух стран.
Вдоль фасадов добавили пространство общей глубиной 3,8 м — зимние сады и открытые балконы. Как устроено расширение и как его собирали, пока люди жили в квартирах.
Заводские цеха редко становятся парками, но в Тбилиси именно это и затевается. Бывшую локомотивную фабрику, работавшую ещё в советское время, переделают в жилой район.
От успешного девелопера до международного розыска и приговора по делу о 90 млрд рублей — история Андрея Пучкова оказалась куда драматичнее его архитектурных проектов.
Опубликовано Постановление Правительства РФ от 28.10.2026 N 1417 «О внесении изменений в Постановление Правительства Российской Федерации от 12 марта 2022 г. N 353».
Генеральный директор INTELVISION — о том, что делает жилой комплекс умным, как избежать зависимости от IT-подрядчика и можно ли внедрить современные технологии в историческое здание.
В 2008 году Forbes оценивал состояние Максима Блажко в $1,4 млрд. Спустя восемнадцать лет предприниматель потерял контроль над «Донстроем, но до сих пор руководит действующим застройщиком.
О строительстве на сложном рельефе, сейсмической защите, балансе красоты и безопасности, а также о том, почему нормы проектирования иногда отстают от реальных строек.
Q-Bot заезжает под деревянный пол и напыляет утеплитель над собой. Как устроена работа, какому дому она подходит и насколько меньше тепла потом уходит через пол.





 03-11-2026 17:15


Дак система то везде одна. Менеджмент получает премии, собственники выводят в оффшор лишнее бабло от роста цен. В итоге бабло в офшор ушло, а прибыль не пришла потому что спрос упал.
Регулировать надо было начинать раньше жестко прописывать себестоимости, то есть все прибыли должны морозится до сдачи дома, а не так нарисовали бумажную прибыль, премии получили , бабло вывели. А дебит с кредитом потом не сошлись. А так закрывают эти дыры за счет кредитов, а раньше за счет следующих дольщиков. Все наверно помнять по СУ155, когда он получил авансом 100млрд от Минобороны и тихо свалил. Потому что проще украсть 1млрд баксов чем зарабатывать их за сто лет. Потому к твому времени у него обьящательств оказалось аж на 155млрд, так что лучше иметь на кармане 100млрд и 155млрд долга на компании , чем все равно отаечать за 55млрд.
Спасибо, что поделились мнением 💬
Сломать доверие покупателей легко, вернуть — почти невозможно
Точно подмечено 🔝