

Международный обзор — жилищная сфера Японии  17-10-2026 19:00
Здесь решили использовать пустующие дома для решения стремительного старения населения.
1 153
17-10-2026 19:0030.05.2023 13:05
С этой даты отечественные кредитные организации должны значительно увеличить объемы резервирования (финансовых средств, используемых на покрытие невыплаченных займов) для ипотечных кредитов, которые регулятор считает рисковыми из-за их слишком низкой процентной ставки по сравнению с рыночной.
Резервирование должно быть увеличено на 30% в случае, если полная стоимость ипотечного кредита (ПСК) ниже средней ставки ИЖК по рынку более чем на одну пятую, и на 50%, если ПСК ниже рыночной ставки более чем на 50%.
При этом рыночным уровнем ставки считается значение доходности 10-летних облигаций федерального займа, усредненное за три предшествующих дате выдачи календарных месяца. Средняя ставка для ипотеки, выдаваемой в рамах госпрограмм: вышеуказанное значение доходности по облигациям минус размер субсидирования ставки государством.
Мера, заявленная руководством Банка России еще осенью 2022 года, направлена на выдавливание с рынка так называемой околонулевой ипотеки от застройщика (под 0,01—0,1% годовых), которая стала активно применяться девелоперами как своего рода маркетинговый инструмент для стимулирования продаж в кризисный период весны-лета 2022 года.
Председатель ЦБ Эльвира Набиуллина (на фото) не раз подчеркивала, что экстремально низкие ставки достигаются за счет завышения цены приобретаемой квартиры от застройщика на 25-30%. А полученные за счет такой наценки средства девелопер затем выплачивает банку-кредитору для компенсации выпадающих доходов последнего.
Покупатели, клюнувшие на околонулевую ипотеку, фактически получат в кредит запредельно дорогое жилье, которое будет невозможно продать на вторичном рынке в случае, например, если потребуется более просторная квартира, отмечается в одном из аналитических обзоров регулятора.
Подобные «маркетинговые инструменты» чреваты огромными рисками для заемщиков (покупателей квартир в новостройках), самих банков (в силу увеличения притока потенциально неплатежеспособных заемщиков), а также искажают общую статистику, что в итоге мешает принятию взвешенных решений всеми участниками рынка ипотеки, уверены в ЦБ.
Увеличение резервирования для дешевой ипотеки также нацелено на демотивацию банков и застройщиков предлагать гражданам так называемую траншевую ипотеку (альтернативу нулевой), которая сводится к тому, что предлагается крайне низкая ставка на период от 1 до 3 лет (например, пока дом строится), а на оставшийся срок выплат — обычная рыночная ставка.
Для заемщика «выгода» от такого снижения ставки достигается только на горизонте не более восьми лет и при условии, что за этот период не будет происходить снижения ставок ИЖК, по которым заемщик мог бы рефинансировать свою ипотеку, отмечают аналитики Банка России.
Очевидно, что в результате такой политики ЦБ, рыночная ипотека (вне льготных госпрограмм с субсидированной процентной ставкой от 2 до 8%) может весьма существенно подорожать в ближайшие месяцы.Между тем, согласно статистике того же ЦБ, в апреле этого года объем выдач в рамках рыночной ипотеки вырос относительно марта на 5%, до 288 млрд руб. Но при этом наметилось смещение спроса с рынка новостроек на вторичный рынок жилья.
Главный архитектор бюро Continuum Олеся Могилевская рассказала, как силуэт города влияет на эмоциональное состояние человека.
17-10-2026 8:00В Великом Новгороде собираются заняться двумя башнями кремля, Спасской и Кокуй. Реставрационные работы им нужны давно.
16-10-2026 20:0016 октября губернатор Александр Беглов запустил движение по продолжению проспекта Ветеранов — одной из ключевых магистралей города:
16-10-2026 18:00Представьте: вы десятки лет живёте в квартире, клеите в ней обои, растите детей, а продать ее, подарить или заложить в банке не можете.
16-10-2026 16:00
 4
 4
 3
 2
Здесь решили использовать пустующие дома для решения стремительного старения населения.
17-10-2026 19:00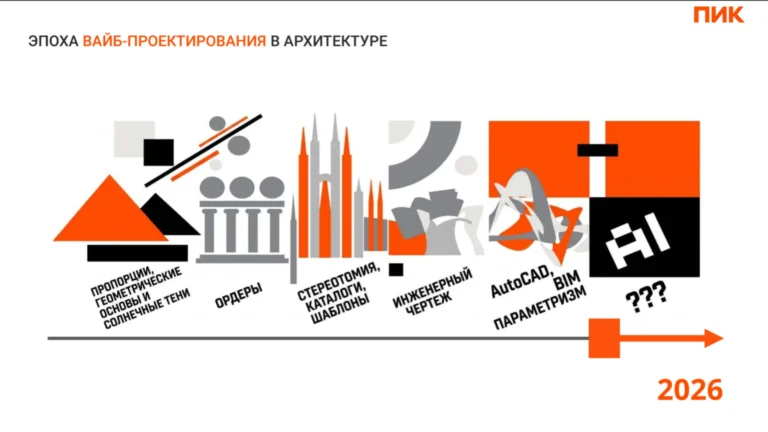
На форуме «СИЛА ПЛАТФОРМЫ 2026» руководитель направления ИИ-трансформации проектирования ПИК Артур Ишмаев показал результаты внедрения ИИ в проектирование и как за год изменились технологии компании.
17-10-2026 18:00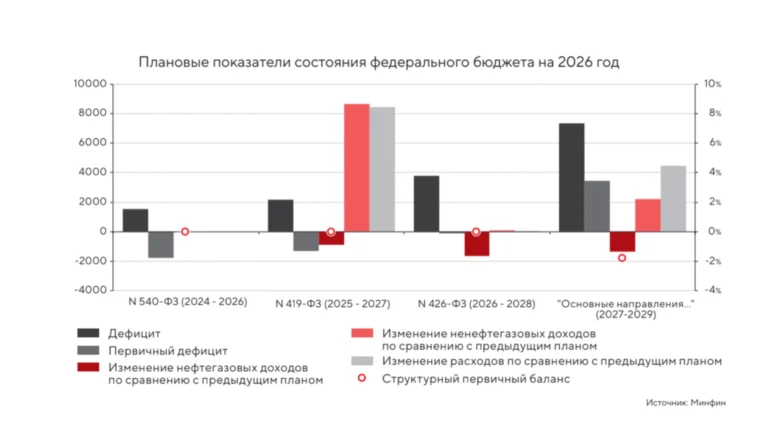
По оценке Минфина, расходы федерального бюджета по итогам 2026 года составят 48,5 трлн рублей вместо предусмотренных законом 44,1 трлн. При этом доходы оцениваются в 41,2 трлн рублей.
17-10-2026 17:00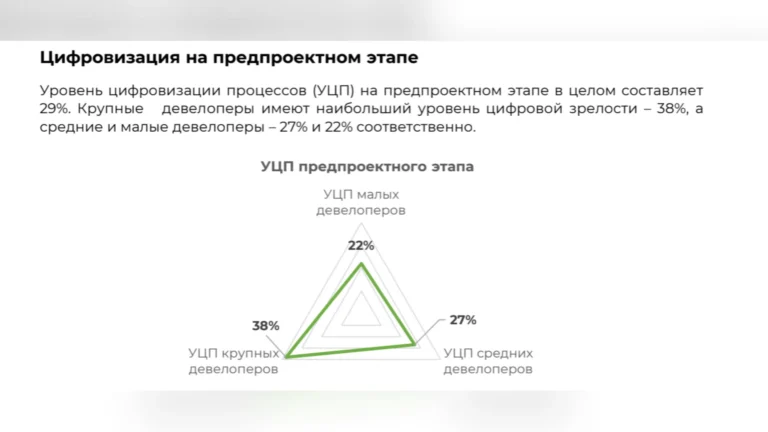
По результатам оценки 170 девелоперов уровень цифровизации отдельных этапов составляет:
17-10-2026 16:00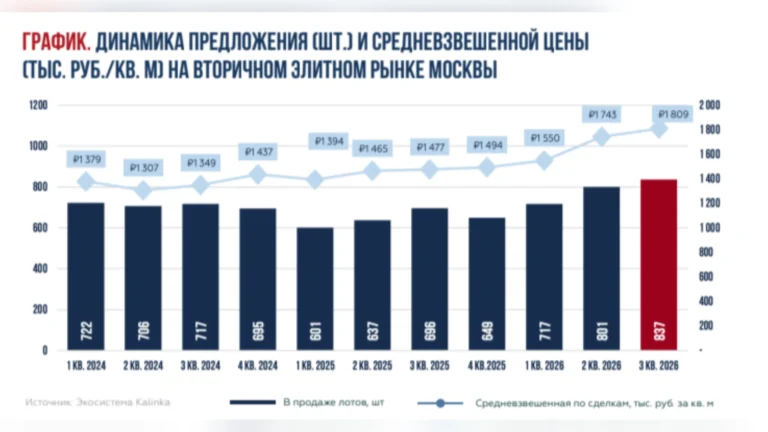
Средняя стоимость элитной квартиры, выставленной на продажу в Москве, достигла 299 млн рублей. За год показатель вырос на 16%, а средневзвешенная цена кв. м. — на 22%, до 1,81 млн рублей.
17-10-2026 15:00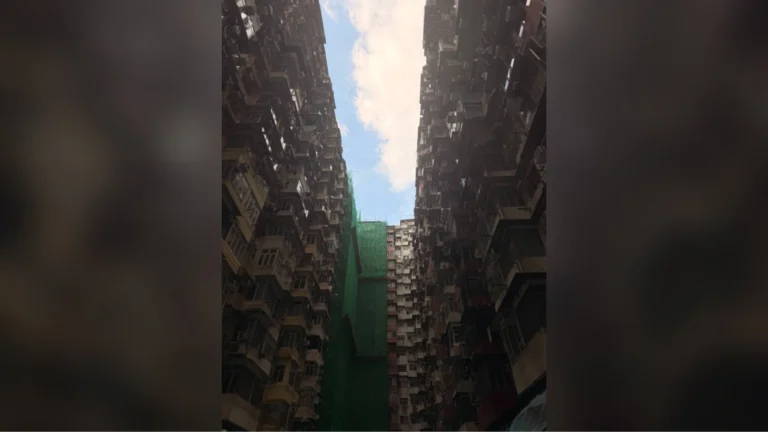
Речь о Monster Building в районе Кварри-Бей. Комплекс построили ещё в 1960-х годах, а в 1972 году разделили на пять соединённых между собой жилых корпусов.
17-10-2026 14:05
Речь о полноценных монолитных зданиях высотой 10–16 этажей, только уходящих не вверх, а вниз.
17-10-2026 13:00
Подробнее читайте в нашем материале.
17-10-2026 11:00
Эксперты обсудили, как комплексный подход снижает издержки и повышает стоимость жилья.
17-10-2026 10:00
Подробнее читайте в нашем материале.
17-10-2026 9:00
Независимая площадка девелопмента
России и стран СНГ