


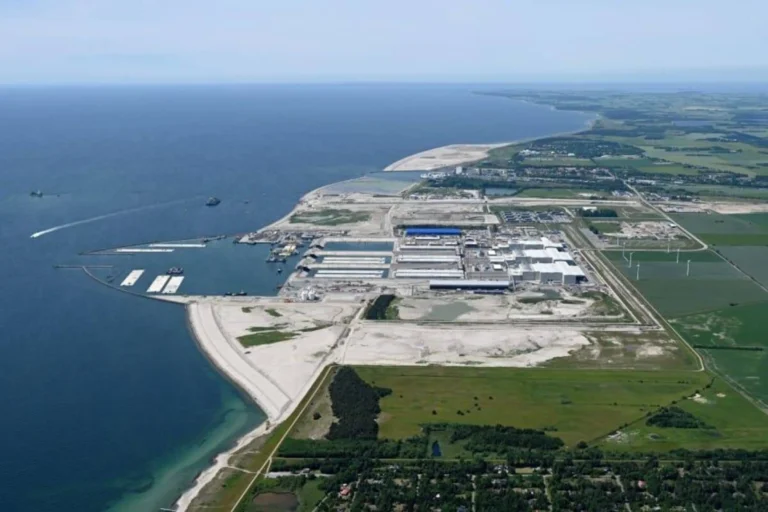
Дания стала больше на 300 тыс. кв. м благодаря стройке тоннеля  20-09-2026 20:00
Речь о Фемарнбельтском тоннеле длиной 18 км, который соединит Данию и Германию под Балтийским морем.
2 782
20-09-2026 20:0006.12.2024 17:55
Редакция портала Всеостройке.рф про новые возможности бесплатного внесудебного банкротства.
С 2020 года граждане РФ имеют право на бесплатное внесудебное банкротство через МФЦ. В 2022 году было завершено более 4000 таких дел. Закон «О банкротстве» претерпел существенные изменения, вступившие в силу 3 ноября 2023 года, значительно расширившие доступность процедуры.
Ключевые изменения, упрощающие банкротство:
Максимальная сумма долга для подачи заявления увеличена с 500 000 до 1 000 000 рублей (минимальный порог – 25 000 рублей).
Возможность повторного банкротства теперь предоставляется через 5 лет, а не через 10, как ранее.
Право на упрощенное банкротство получили пенсионеры, инвалиды и получатели только детских пособий. Для них отменено требование о закрытом исполнительном производстве – достаточно его возбуждения не более года назад.
Условия для внесудебного банкротства
До 03.11.2023:
С 03.11.2023:
Новые поправки значительно расширяют возможности граждан по списанию долгов. Более высокие лимиты, сокращенные сроки и расширенный круг заявителей упрощают доступ к процедуре банкротства. Для получения точной консультации по Вашей ситуации, рекомендуем обратиться к специалисту.
Внесудебное банкротство: пошаговое руководство по списанию долгов
Шаг 1: Проверка соответствия требованиям
Перед подачей заявления необходимо убедиться, что вы соответствуете критериям:
Размер задолженности: общая сумма долгов должна составлять от 25 000 до 1 000 000 рублей. Включаются долги по кредитам, микрозаймам, налогам, коммунальным услугам, распискам, алиментам и компенсациям за вред. Однако, алименты и компенсации за вред здоровью (умышленный) не списываются. Компенсации за вред имуществу рассматриваются индивидуально.
Имущество: должник не должен владеть имуществом, кроме единственного жилья, не находящегося в ипотеке.
Доход: доход не должен превышать величину прожиточного минимума (МРОТ). Детские пособия не учитываются.
Исполнительное производство: должно быть завершенное исполнительное производство (закрытое ИП) у судебных приставов. Это часто является самым сложным условием.
Шаг 2: Подготовка документов
Следующий этап – сбор необходимых документов:
Справки о доходах, из ГИБДД, Росреестра и др. не требуются. МФЦ самостоятельно запрашивает необходимую информацию.
Шаг 3: Заполнение заявления
Заявление заполняется в соответствии с требованиями МФЦ. Обязательными пунктами являются: ФИО, паспортные данные, адреса регистрации и проживания, основание для обращения (закон «О банкротстве»), информация о статусе ИП.
Шаг 4: Подача заявления и дальнейшие действия
После регистрации заявления, МФЦ в течение 3 рабочих дней инициирует проверку, направив запросы в соответствующие инстанции. При наличии закрытого ИП на сайте ФССП, данные о банкротстве передаются в ЕФРСБ.
Вводится мораторий на взыскание долгов: прекращаются действия исполнительных листов, начисление штрафов и пеней. Заявитель не может совершать сделки с имуществом, брать новые кредиты и займы, выступать поручителем или созаемщиком. МФЦ уведомляет всех кредиторов о начале процедуры.
Банкротство через МФЦ с ипотекой – это ответственное решение, которое требует тщательной подготовки и понимания всех потенциальных последствий. Важна консультация с квалифицированным юристом, который поможет понять все тонкости процедуры и разработает оптимальный план действий в вашей конкретной ситуации. Это позволит вам минимизировать возможные риски и наиболее эффективно распорядиться своими активами. Ранее мы также писали о том, что делать если снимаешь квартиру при банкротстве.
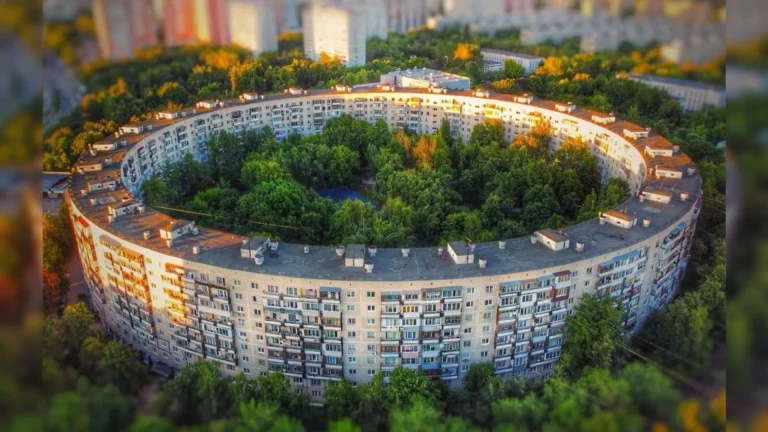
Население одного дома — около 12 тыс. человек, что сопоставимо с небольшим городом. При этом 92% квартир здесь — студии и однушки, а на одном этаже может быть до 20 квартир.
20-09-2026 18:00Калининский районный суд Петербурга взыскал эту сумму с ИП Георгия Барановского, который занимался изделиями из натурального камня для московской квартиры артиста.
20-09-2026 15:05От торговли металлом и первого дома в Петербурге — к PIONEER, премиальным кварталам Москвы и международному девелопменту: история Леонида Максимова.
20-09-2026 11:00Разбираемся, где поставить кофемашину, что предусмотреть с розетками, хранением и водой и когда закрытая ниша оказывается удобнее открытой столешницы.
20-09-2026 9:00
 9
 8
 4
 4
Речь о Фемарнбельтском тоннеле длиной 18 км, который соединит Данию и Германию под Балтийским морем.
20-09-2026 20:00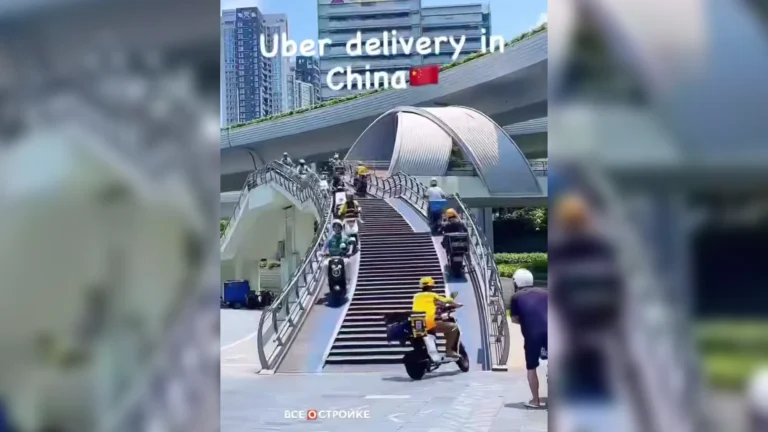
Во многих городах пешеходные переходы и мосты делают так, чтобы по ним одновременно могли нормально двигаться и люди, и скутеры: отдельные траектории, плавные заезды без лестниц, широкие проходы.
20-09-2026 19:00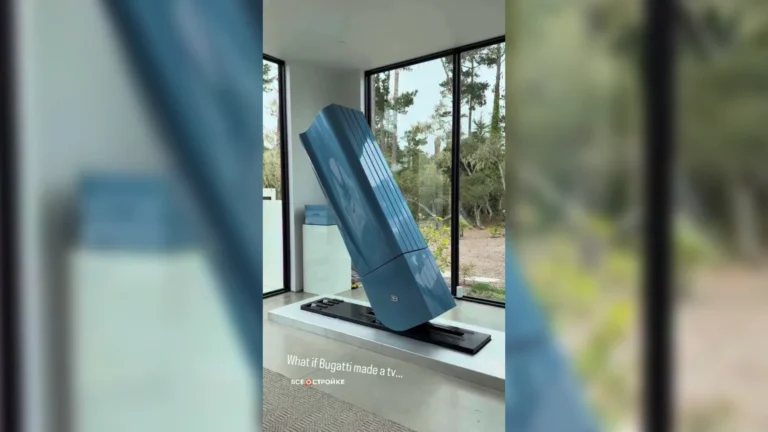
В закрытом виде это алюминиево-карбоновая тумба в стиле Tourbillon, а по нажатию кнопки она раскрывается в огромный MicroLED-экран из пяти панелей.
20-09-2026 18:30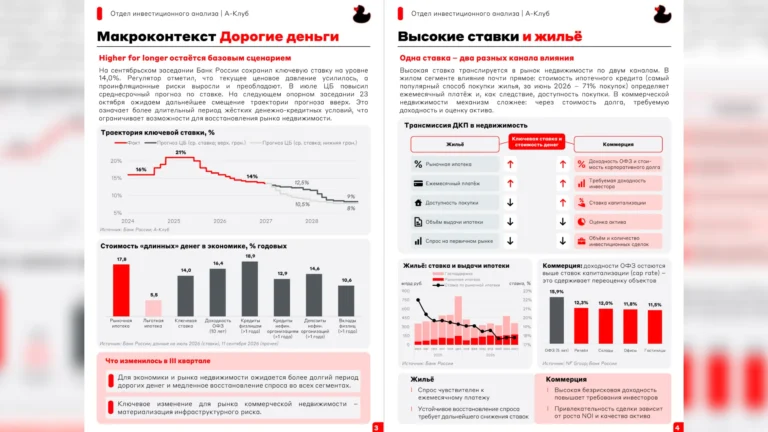
При этом системного стресса авторы пока не видят. Крупные компании устойчивее, а основная зона риска — проекты с низкими продажами и близким сроком ввода.
20-09-2026 17:00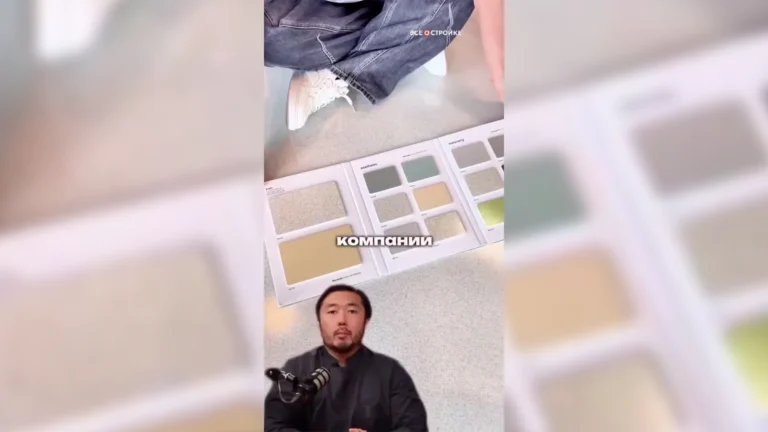
Состав наносится как обычное покрытие, а после высыхания превращается в бесшовную поверхность с фактурой терраццо.
20-09-2026 16:00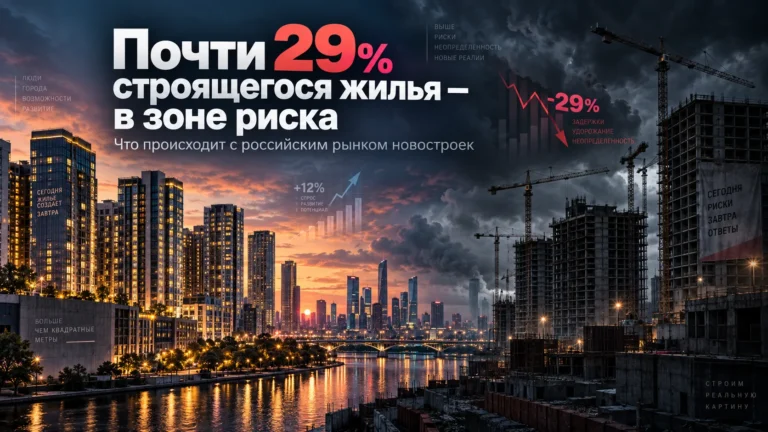
В августе продажи новостроек снизились на 16% к августу 2025 года, запуски — на 23%, а площадь проектов с риском недостаточной распроданности выросла до 34,7 млн м².
20-09-2026 15:45
Поводом стало решение передать во временное управление российские активы Auchan, Nestlé, «Лемана ПРО» и ряда других компаний.
20-09-2026 14:05
Разбираемся, откуда вода попадает на подоконник, как найти место протечки и в каких случаях проблему можно устранить самостоятельно.
20-09-2026 14:00
Рассказываем о стратегии выживания главных строительных площадок планеты в условиях дефицита компонентов, санкционных барьеров и удорожания фрахта.
20-09-2026 13:00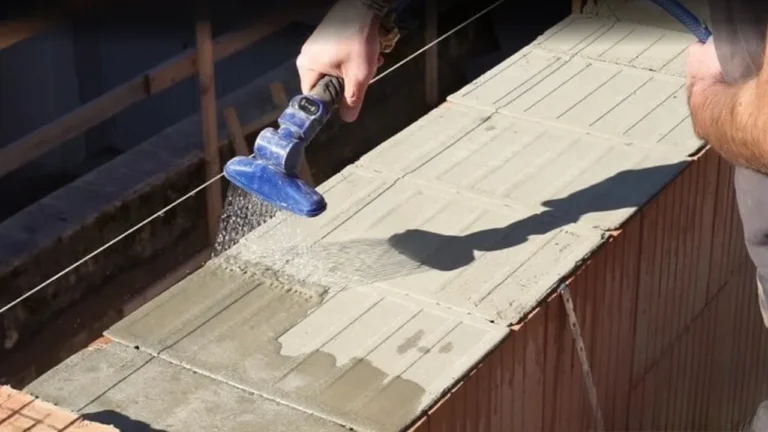
Разбираемся, как работает технология растворных пластин, насколько быстрее с ней возводят стены и какие есть ограничения.
20-09-2026 12:00
Независимая площадка девелопмента
России и стран СНГ