


Барселона намерена отказаться от туристических квартир в 2028 году. Станет ли проще снять жильё?  10-10-2026 10:00
Почему власти считают туристическую сдачу проблемой и сколько жилья может достаться постоянным арендаторам.
632
10-10-2026 10:0010.10.2026 11:00
Как работают программы для будущих мам, на какие льготы можно рассчитывать после рождения ребёнка и где скрываются риски*
Беременность часто меняет планы на жильё быстрее, чем семейный совет успевает к этому подготовиться. Ещё недавно хватало квартиры с одной спальней, а теперь хочется отдельную детскую, лифт без бесконечных ступеней, двор без машин или собственный дом, где ребёнок сможет летом бегать по траве. Кто-то решает переехать ближе к родителям, кто-то — наконец начать стройку на давно купленном участке. Отдельной федеральной ипотеки только по факту беременности нет. Но некоторые девелоперы действительно предлагают будущим мамам программы с таким названием: обычно это рассрочка или сниженный платёж до рождения ребёнка, после которого семья планирует оформить семейную ипотеку.
Коммерческие программы для будущих мам обычно устроены как мостик между беременностью и семейной ипотекой. Женщина подтверждает беременность справкой, выбирает квартиру, вносит первоначальный взнос или бронирует объект, а затем несколько месяцев платит по рассрочке. После рождения ребёнка семья подаёт заявку на семейную ипотеку, чтобы закрыть оставшуюся стоимость квартиры. Материнский капитал, если он положен, можно направить на погашение кредита. Выгода понятна: не нужно ждать рождения ребёнка, рискуя, что подходящая квартира подорожает или уйдёт другому покупателю. Можно выбрать планировку и район заранее, зафиксировать цену и спокойно готовиться к переезду.
Такие предложения есть у девелоперов в разных регионах. Например, воронежская компания ВДК проводит программу для будущих мам до 31 декабря 2026 года. Покупатели вносят 20% стоимости квартиры и заключают договор рассрочки. После рождения ребёнка компания предлагает оформить семейную ипотеку, а если банк не одобрит кредит — сохранить рассрочку.
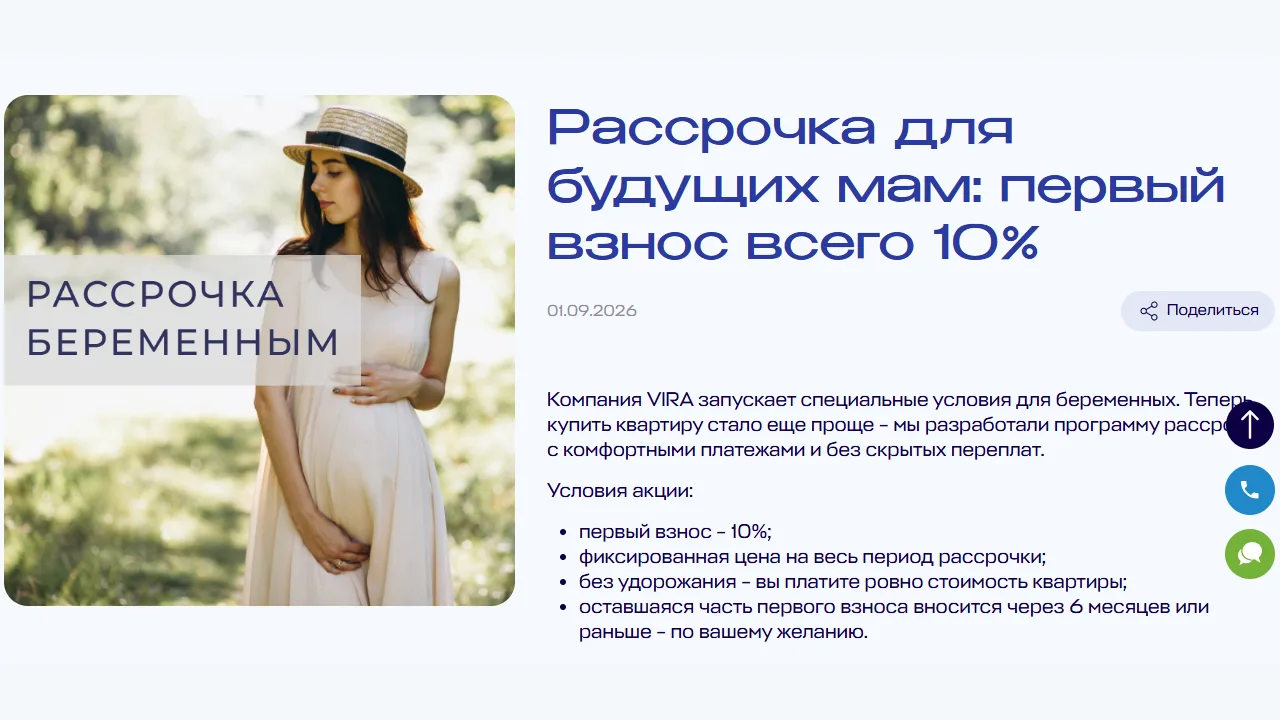
В Перми ГК «Альфа» предлагает будущим мамам беспроцентную рассрочку на шесть месяцев при первоначальном взносе 10%, после которой семья может перейти на семейную ипотеку. Компания VIRA в Новосибирске использует другой вариант: первый взнос составляет 10%, цена квартиры фиксируется на весь период рассрочки, а остаток взноса можно внести через полгода.
У ГК ТОЧНО будущая мама вносит 10% стоимости квартиры, затем девять месяцев платит по рассрочке под 6% годовых, а после этого может закрыть остаток своими средствами или оформить семейную ипотеку.
Есть и более мягкие схемы. В тульском ЖК «Семейный бульвар» от застройщика Мегаполис действует акция «В ожидании чуда»: при сроке беременности от десяти недель будущей маме предлагают рассрочку без первоначального взноса, с платежом от 10 тысяч рублей в месяц. Оставшуюся стоимость квартиры можно оплатить позже — наличными, материнским капиталом или ипотекой.
Все эти программы объединяет одно: это предложение конкретного девелопера для конкретных объектов, а не право, которое можно потребовать в любом банке или у любого застройщика. Условия могут закончиться вместе с акцией, измениться для нового пула квартир или не суммироваться с другими скидками. К тому же большинство таких программ рассчитано на квартиры в новостройках. Для строительства частного дома на своём участке они пока встречаются намного реже.
После регистрации рождения ребёнка у семьи появляются возможности, которых во время беременности ещё нет. Прежде всего — семейная ипотека, если семья соответствует условиям программы. С 1 октября 2026 года на дату подписания кредитного договора в семье должен быть хотя бы один ребёнок младше семи лет. Отдельные правила действуют для семей, которые воспитывают ребёнка с инвалидностью. Конкретные условия для покупки квартиры могут зависеть от состава семьи, региона, типа жилья и правил банка.
Тем, кто хочет не квартиру, а свой дом, тоже стоит присмотреться к семейной ипотеке. С октября 2026 года ставка по ней остаётся 6% годовых, если семья строит частный дом, достраивает его или покупает участок, чтобы затем начать стройку. Главное — подходить под условия программы. Можно не ждать, пока появятся все деньги на строительство, а заняться домом раньше.
Ещё одна мера поддержки — материнский капитал. В 2026 году за первого ребёнка семья получает 728,9 тысячи рублей. Если маткапитал раньше не оформляли, после рождения второго ребёнка сумма составит 963,2 тысячи. А если деньги уже были получены за первенца, доплата за второго — 234,3 тысячи рублей. Маткапитал можно вложить в жильё: добавить к первоначальному взносу, уменьшить сумму ипотеки или погасить часть процентов. Например, эти деньги могут пригодиться семье, которая взяла дом в ипотеку и хочет сократить ежемесячный платёж после рождения ребёнка.
Если ожидается третий или следующий ребёнок, семья может рассчитывать на выплату до 450 тысяч рублей на погашение ипотеки. Деньги направляют не наличными, а непосредственно на ипотеку: сначала на основной долг, а если он меньше выплаты — на проценты. Для семьи это ощутимая поддержка, но лучше заранее решить, как ею распорядиться. Можно уменьшить ежемесячный платёж, и тогда станет легче проходить период декрета. А можно сохранить платёж прежним и сократить срок кредита.
Помимо федеральных мер, в регионах бывают собственные выплаты: субсидии на первоначальный взнос, программы для молодых и многодетных семей, компенсации части процентов. В некоторых дальневосточных субъектах федеральную выплату в 450 тысяч рублей дополняет региональная. Единых правил здесь нет, поэтому информацию лучше проверять на сайте регионального правительства, в МФЦ или органах соцзащиты по месту регистрации, а не по старой рекламной подборке.
Главный нюанс таких программ — после рождения ребёнка семье нужно оформить семейную ипотеку на оставшуюся сумму. До этого она обычно платит по рассрочке от застройщика. Девелопер может помочь собрать документы и подать заявку, но решение принимает банк. Он посмотрит на доход семьи, кредитную историю, другие долги, сумму первоначального взноса и саму квартиру. Если за время беременности один из супругов ушёл с работы, оформил кредит на ремонт или машину, банк может одобрить меньше денег, чем нужно, или вовсе отказать.
Ещё один момент, который нельзя упускать, — срок рассрочки. В начале платежи могут быть небольшими, но ближе к концу срока нужно внести большую сумму. Обычно её рассчитывают закрыть семейной ипотекой после рождения ребёнка. Но всё не всегда идёт по плану: малыш может родиться позже, оформление документов затянется, а банк будет дольше рассматривать заявку. Если дата платежа уже подошла, а кредит ещё не одобрен, недостающие деньги придётся искать самостоятельно. Обращайте внимание не только на комфортный платёж в первые месяцы, но и на полную стоимость квартиры. Низкая сумма в начале иногда оборачивается высокой ценой жилья или крупным последним взносом. Ещё одна тонкость — скидки: часть из них действует только при определённой схеме оплаты и не всегда складывается с другими акциями. Лучше сразу попросить у менеджера два расчёта: сколько квартира будет стоить при обычной покупке и во сколько обойдётся по программе для будущих мам.
Беременность сама по себе не даёт право на федеральную льготную ипотеку, но может стать хорошим моментом для подготовки к покупке. Девелоперская программа для будущих мам помогает зафиксировать цену и дождаться рождения ребёнка, а затем использовать семейную ипотеку и материнский капитал. Главное — видеть за рекламным названием весь маршрут сделки, иметь запасной план на случай отказа банка и выбирать такой платёж, с которым семье будет спокойно не только в день подписания договора, но и после появления малыша.
Ранее писали о семейной ипотеке ниже 6% на частные дома: уйдут ли многодетные семьи из новостроек в ИЖС; рассказали, как делится ипотечный кредит при расторжении брака.
* Информация в статье не является индивидуальной инвестиционной рекомендацией, носит исключительно информационно-аналитический характер и не должна рассматриваться как рекомендация к покупке, продаже какого-либо актива.
В 2005 году Евгений Савосько занимался металлопрокатом, через десять лет руководил структурой ВТБ, а сегодня строит жилье премиум-класса в нескольких минутах от Кремля с «Балчуг Девелопмент».
10-10-2026 9:00ДOМ.PФ выставил на торги право заключения договора КРТ на 33,32 га в Советском районе, между улицами Новосельской, Донбасской и Короленко. Здесь предполагается построить не менее 190 тыс. кв. м жилья.
09-10-2026 18:30Депутат Екатеринбургской гордумы Александр Колесников предложил остановить строительство нового жилья в городе.
09-10-2026 18:00На Московском международном жилищном конгрессе отметили как самого застройщика, так и его проект.
09-10-2026 17:15
 4
 2
 2
 2
Почему власти считают туристическую сдачу проблемой и сколько жилья может достаться постоянным арендаторам.
10-10-2026 10:00
Джим Кэрри прощается с тропиками. Актер выставил на продажу свою резиденцию на острове Мауи, и эта новость появилась после того, как он женился на давней спутнице Мин А.
10-10-2026 8:00
Одни ищут жильё рядом с метро, другие хотят тишины. А что, если вашей любимой нужна башня?
09-10-2026 20:00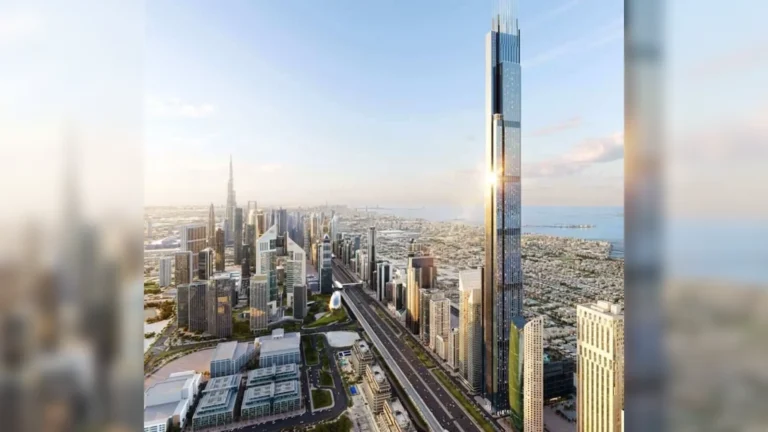
Один из самых длинных непрерывных лифтовых маршрутов в мире появится в Burj Azizi — строящемся небоскрёбе проектной высотой 725 метров. Систему поставит KONE.
09-10-2026 19:00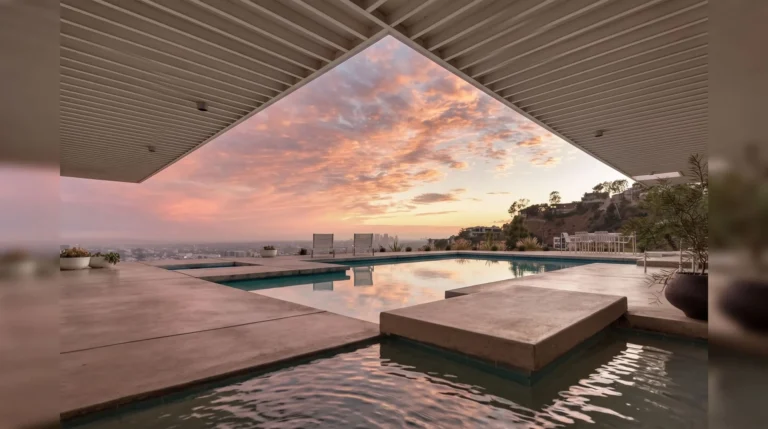
Фотографию дома видели даже те, кто никогда не слышал слова «модернизм». Две девушки в белых платьях сидят в стеклянной комнате, которая нависает над ночным Лос-Анджелесом.
09-10-2026 17:00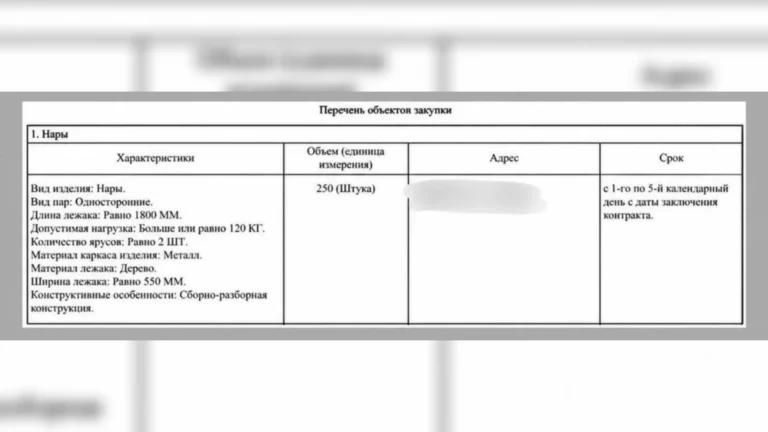
«Жилищник» потратит на металлические кровати с деревянными лежаками 2 млн рублей. Где именно их установят, пока неизвестно.
09-10-2026 16:00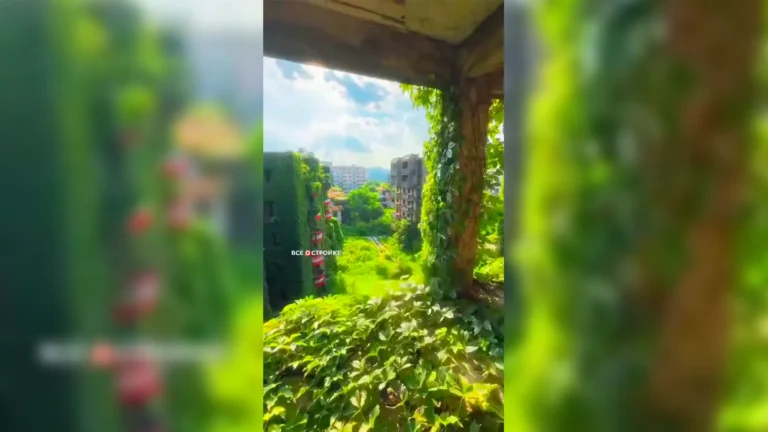
Это Гуанъао в городе Шаньтоу, провинция Гуандун, комплекс — «Наньху». Растения затянули фасады, балконы и недостроенные бетонные конструкции.
09-10-2026 15:00 Сорок лет в кино, роль Джеймса Бонда, поместье на берегу Тихого океана. Но Пирс Броснан, похоже, устал от своего рая.
2 09-10-2026 14:00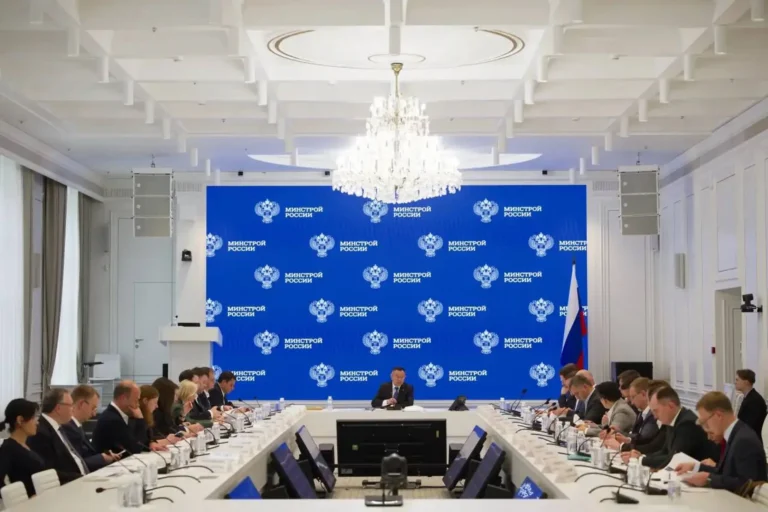
Ранее на этих совещаниях от застройщиков присутствовали только первые лица и собственники группы компаний «Самолет».
09-10-2026 13:24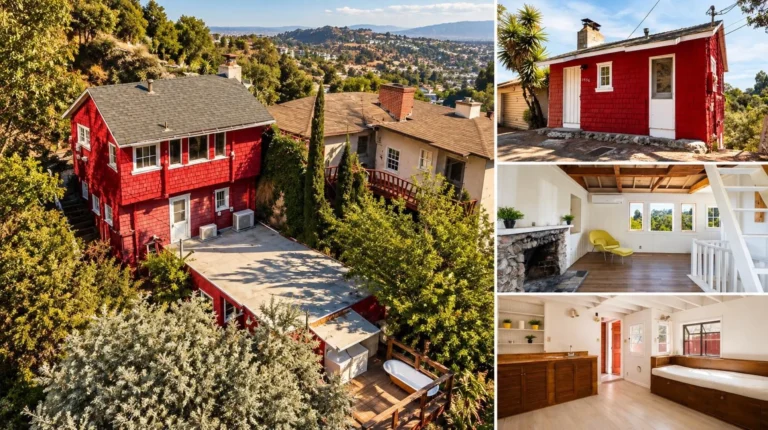
Голливудские холмы привыкли к другим цифрам. Здесь семизначная цена считается нормой, а стекло, бетон и бассейн с видом на город воспринимаются как программа-минимум.
09-10-2026 13:00
Независимая площадка девелопмента
России и стран СНГ