Китайский сценарий для девелоперов: что произошло с рынком жилья после «трех красных линий» и может ли это повториться в России
А что будет, если похожая ситуация возникнет в России? Защищает ли эскроу от кризиса? Кто будет достраивать дома при массовых банкротствах? На эти вопросы ответили эксперты.
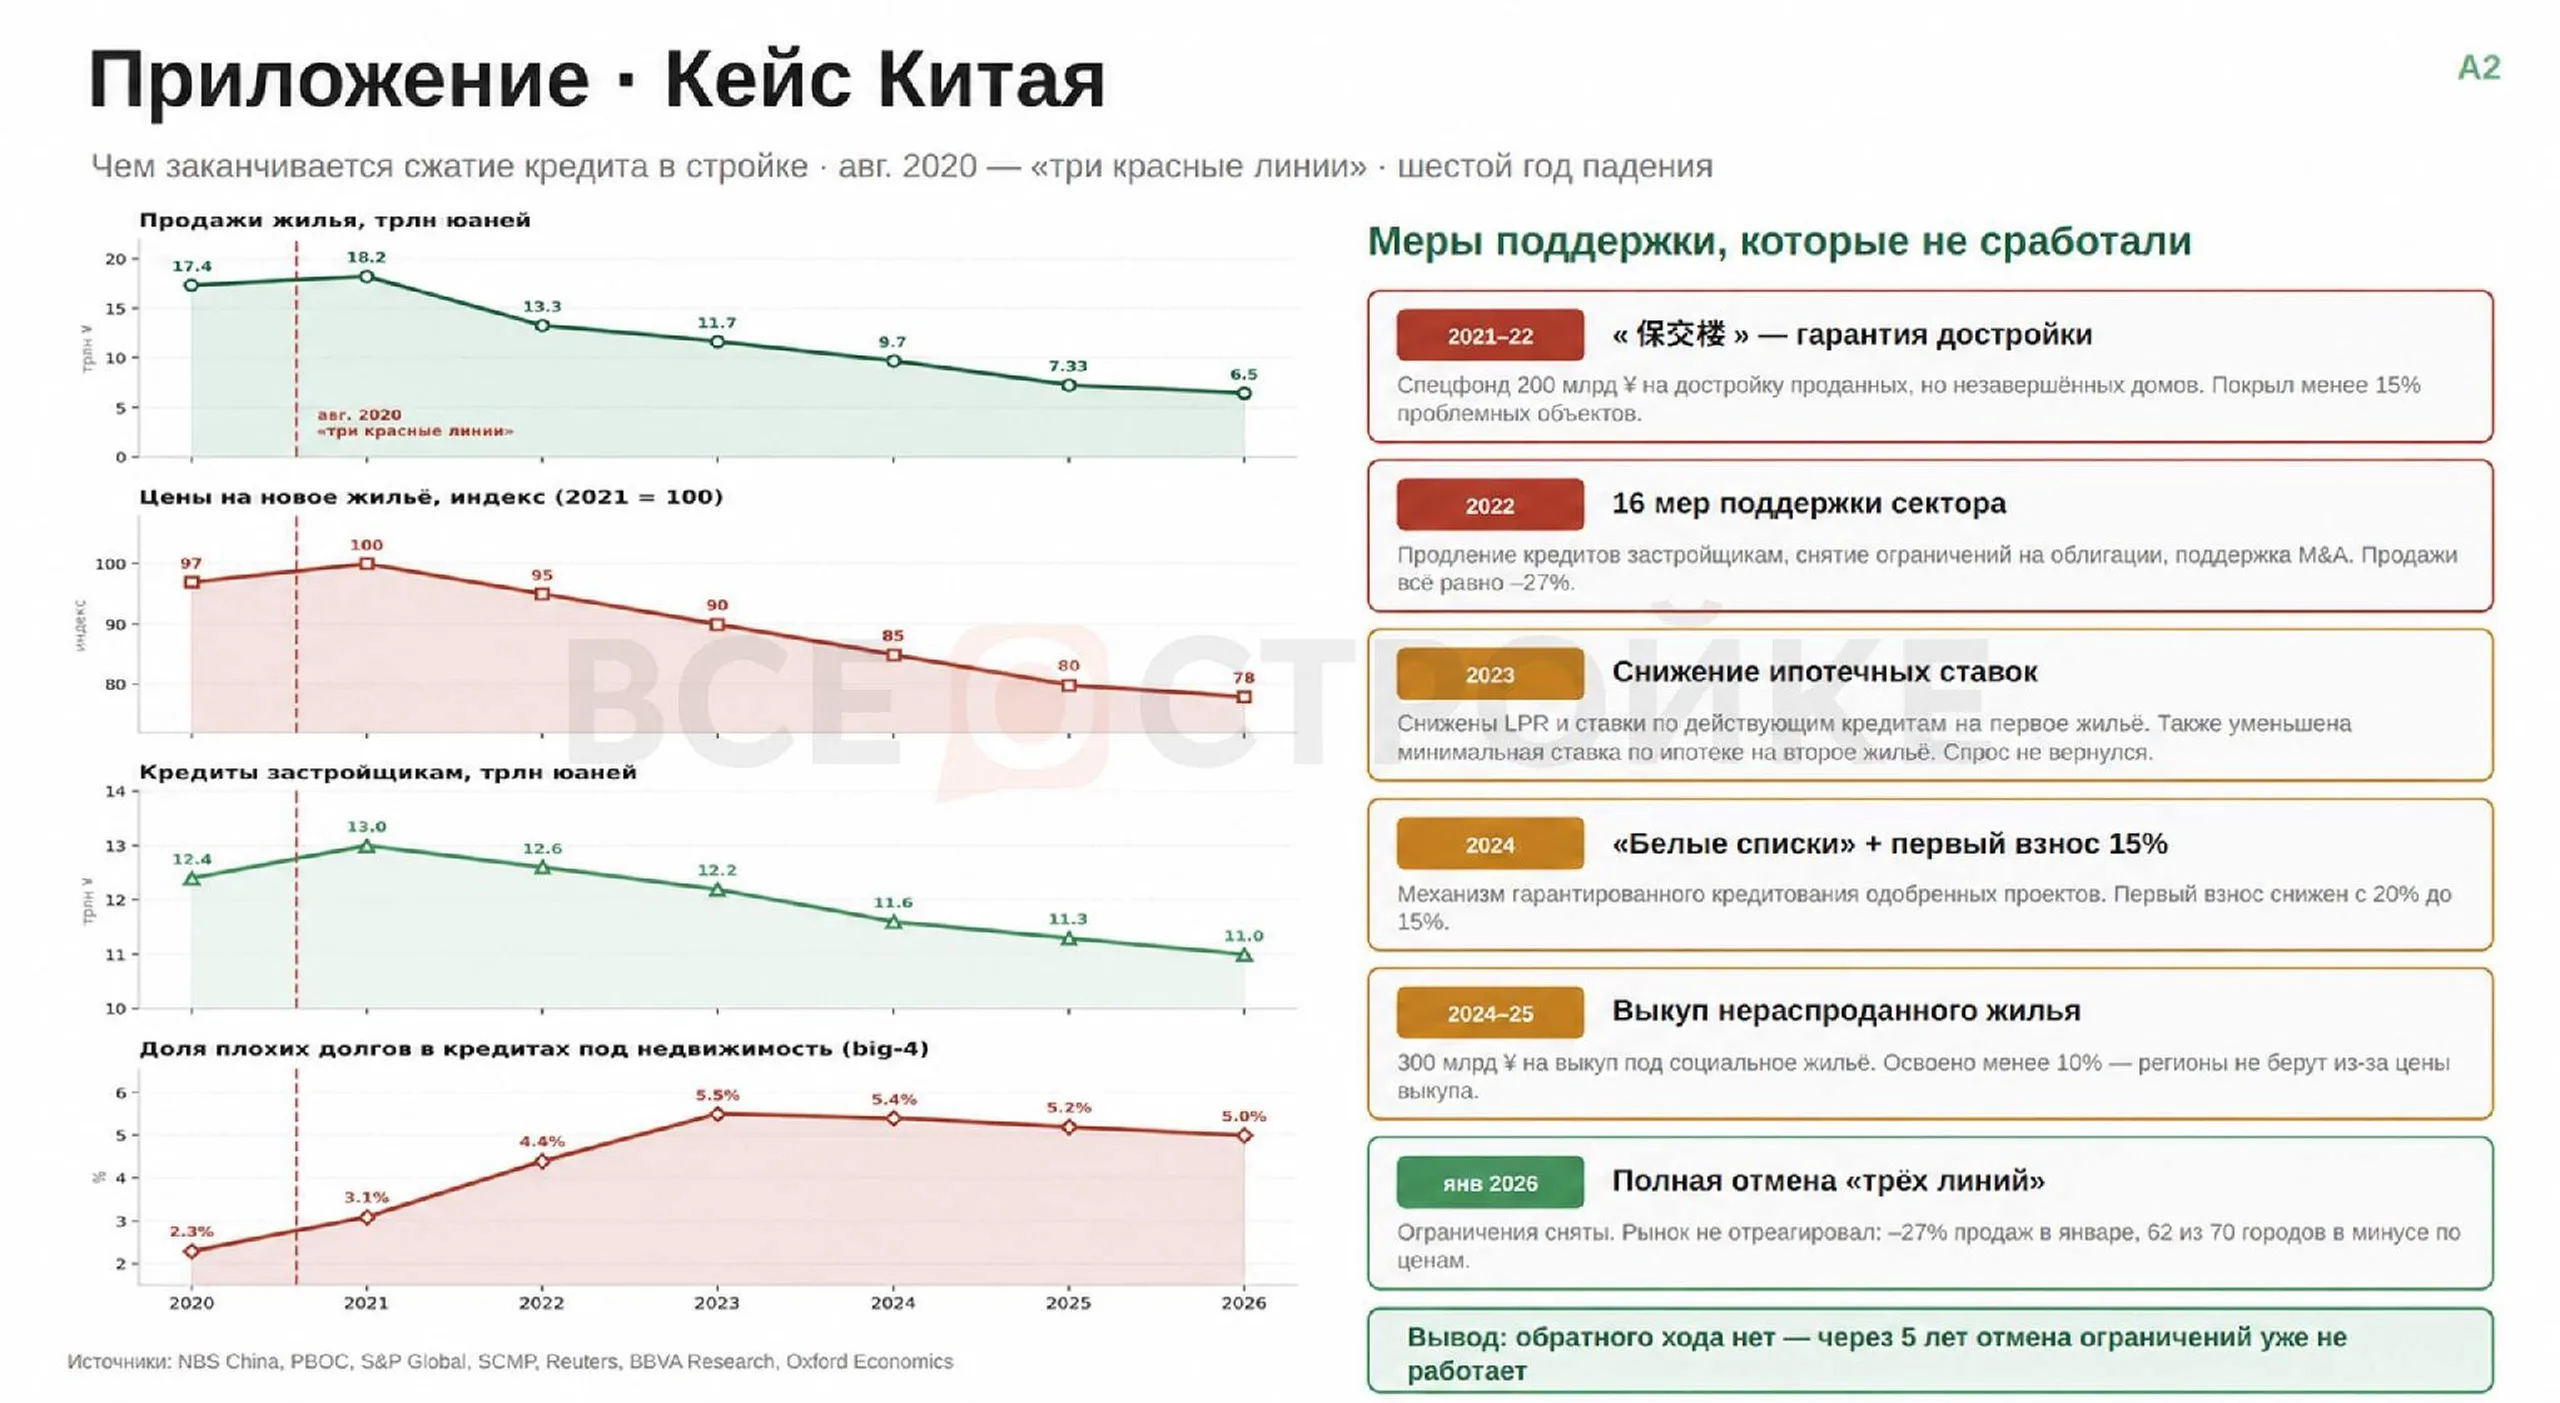
Ранее мы провели и опубликовали расчёты, показывающие, как ужесточение требований к долговой нагрузке китайских девелоперов привело к сокращению финансирования отрасли и волне банкротств крупнейших игроков. Китай пять лет назад решил оздоровить рынок недвижимости довольно прямолинейным способом: ограничил долговую нагрузку крупнейших застройщиков и фактически перекрыл им привычный доступ к постоянному рефинансированию. Идея выглядела логично — меньше долгов, меньше перегрева, меньше риска пузыря. На практике получилось куда жестче. С августа 2020 года в Китае начали действовать так называемые «три красные линии» — ограничения по соотношению долга к активам, чистого долга к капиталу и денежных средств к краткосрочным обязательствам. Для девелоперов, которые годами жили в модели «занял — построил — продал — занял снова», это стало серьезным ударом. Деньги начали заканчиваться. Затем посыпались дефолты. Самые крупные игроки один за другим столкнулись с проблемами, а рынок жилья вошел в затяжной кризис. За шесть лет продажи жилья в Китае, по приведенным данным, сократились с пиковых 18,2 трлн до 6,5 трлн юаней — примерно на 64%. Индекс цен на новостройки снизился на 22%. Число крупных девелоперов с продажами более 100 млрд юаней сократилось с 43 до 10. А потом произошло то, что делает китайскую историю особенно интересной для России. Власти начали постепенно отменять собственные ограничения и возвращать отрасли поддержку. Запустили фонд на 200 млрд юаней для достройки проблемных домов, приняли пакет из 16 мер поддержки, снизили ипотечные ставки до исторических 2,35%, создали «белые списки» проектов с триллионами юаней одобренного финансирования, а затем начали обсуждать и реализовывать выкуп непроданных квартир. Но покупатели не бросились обратно на рынок. В январе 2026 года «три красные линии» фактически отменили полностью. Акции девелоперов на этом фоне выросли, однако продажи ТОП-100 застройщиков в январе все равно оказались на 27% ниже прошлогоднего уровня. Цены продолжили снижаться. Именно эта часть китайского опыта сегодня особенно интересна российскому рынку.
«Три красные линии»: как Китай сам перекрыл девелоперам доступ к деньгам
Китайская модель была основана на постоянном расширении строительства и высокой долговой нагрузке девелоперов. Компания могла одновременно вести десятки и сотни проектов, занимать деньги, продавать квартиры еще на стадии строительства и направлять полученные средства на дальнейшее развитие. Проблема возникала в тот момент, когда доступ к новому финансированию становился сложнее. Именно это произошло после введения «трех красных линий». Ограничения были направлены не на конкретный проект, а на финансовое состояние девелопера в целом. Под удар попала сама модель постоянного наращивания долга и рефинансирования. Для крупных компаний последствия оказались тяжелыми. Одним из самых известных примеров стала Evergrande — компания, накопившая огромный объем обязательств. В январе 2024 года суд Гонконга постановил ликвидировать девелопера. Объем его долгов оценивался более чем в $300 млрд. На этом фоне китайские власти постепенно перешли от попытки ограничить долговую нагрузку к спасению уже возникших проблем. Появились механизмы поддержки недостроев, «белые списки» проектов, дополнительные кредитные программы. Банкам рекомендовали активнее финансировать проекты, которые требовали средств для завершения строительства. Получился своеобразный замкнутый круг: сначала государство пыталось заставить девелоперов жить с меньшим объемом долга, затем столкнулось с последствиями резкого сокращения финансирования и начало компенсировать их за счет масштабной поддержки. Для российского рынка этот опыт важен не потому, что две системы одинаковы. Как раз наоборот — они существенно отличаются.
Россия и Китай: похожая проблема, но совершенно разные механизмы
«Сравнение хромает структурно», — считает Эвелина Ишметова, основатель и руководитель Школы Девелопера. По ее словам, китайские «три красные линии» ограничивали долговое рефинансирование на уровне холдинга: речь шла об облигациях, трастах и кредитах группы. В России же регулирование устроено иначе. Здесь основой финансирования жилищного строительства стало проектное финансирование. Деньги покупателя размещаются на эскроу-счете, а строительство конкретного проекта финансирует банк. Это принципиальная разница. «Перекрыть кран» по китайскому образцу в российской системе сложнее именно потому, что деньги покупателей уже отделены от застройщика и не находятся непосредственно в его распоряжении. Но это вовсе не означает, что российский рынок не испытывает финансового давления. По данным, которые приводит эксперт, средняя ставка проектного финансирования за 2025 год выросла с 9,4% до 10,8%. При этом покрытие долга остатками на эскроу снизилось, а сам портфель проектного финансирования достиг примерно 11 трлн рублей. Около 20% застройщиков, по ее оценке, находятся на грани банкротства из-за сочетания снижения продаж и дорогого финансирования. Получается парадоксальная ситуация. Формального аналога китайских «трех красных линий» в России нет, однако рынок все равно постепенно отсеивает компании, которым становится сложно выдерживать стоимость денег и снижение спроса.
«Есть и обратный риск: жесткие формальные пороги долговой нагрузки бьют не выборочно — вместе со слабыми отсекают и устойчивых застройщиков», — отмечает Эвелина Ишметова. Именно это, по ее мнению, показал Китай: ограничения, введенные одновременно для большой части отрасли, способны вызвать не аккуратное оздоровление, а цепочку дефолтов.
При этом Владислав Преображенский, исполнительный директор Клуба инвесторов Москвы, предлагает смотреть на проблему шире. Он обращает внимание на саму природу девелоперского бизнеса. Строительный проект может длиться несколько лет, а крупные проекты — и десятилетия. За это время меняются ставки, спрос, стоимость материалов, логистика, правила регулирования и экономическая ситуация. Застройщик просто не может заложить в финансовую модель абсолютно все возможные изменения на годы вперед.
«Поэтому застройщик неизбежно сталкивается с рисками, и его надежда на поддержку государства в сложные периоды вполне обоснована», — говорит эксперт. По его словам, российский и китайский рынки прежде всего отличаются масштабом. Стоимость мер поддержки и цена ошибки для них несопоставимы. Кроме того, Китай решает гораздо более масштабную задачу обеспечения населения жильем. Поэтому, считает Преображенский, сравнивать две системы напрямую некорректно. При этом эксперт считает, что у России есть необходимые регуляторные инструменты для поддержания стабильности жилищного строительства и предотвращения масштабного кризиса.
Эскроу спасает деньги покупателя. Но спасает ли оно сам рынок?
Здесь находится один из главных вопросов всей истории. После перехода на эскроу российский покупатель получил совсем другой уровень защиты. Его деньги не должны использоваться застройщиком напрямую до выполнения предусмотренных законом условий. Строительство финансирует банк. В случае проблем у девелопера это принципиально меняет ситуацию по сравнению со старой моделью долевого строительства. Но есть нюанс: защита конкретного покупателя и защита всей строительной отрасли — не одно и то же.
«Эскроу защищает деньги конкретного дольщика, а не сроки, не проект и не рынок», — говорит Эвелина Ишметова. При банкротстве застройщика покупатель в рамках действующей системы может рассчитывать либо на возврат средств, либо на завершение строительства. При проблемах банка предусмотрен механизм страхования вкладов через АСВ в установленных пределах. Но если одновременно финансовые проблемы возникают у десятков крупных компаний, возникает совершенно другой вопрос: кто будет финансировать достройку? Здесь в дело вступают банки и Фонд развития территорий. Банк заинтересован в том, чтобы объект был достроен: иначе его кредит не вернется. ФРТ может достраивать проблемные объекты или обеспечивать выплаты в предусмотренных законом случаях. По приведенным данным, количество проблемных объектов с 2019 года сократилось более чем до 100 против более чем 3 тыс. ранее. В 2025 году фонд завершил 12 долгостроев. Но эти цифры описывают работу системы в условиях относительно ограниченного количества проблемных проектов. Совершенно другой масштаб — если финансовые трудности одновременно возникнут у 20–30% крупных девелоперов. «Это статистика единичных случаев, а не отраслевого кризиса», — отмечает Ишметова. По ее оценке, ресурсов ФРТ для массового сценария не хватит.
Впрочем, Владислав Преображенский считает, что государство располагает достаточными возможностями для того, чтобы не допустить развития подобного кризиса. При этом он подчеркивает: ни один механизм не способен полностью защитить бизнес от рыночной паники. Эксперт приводит классический пример из экономической теории: если все вкладчики одновременно потребуют вернуть свои деньги, даже устойчивый банк может столкнуться с проблемой ликвидности. Точно так же работает и рынок недвижимости: если проблемы возникают одновременно у большого количества компаний, отдельные инструменты защиты перестают быть достаточными сами по себе. При своевременном обнаружении проблем существующих механизмов, по мнению Преображенского, достаточно. Но сам механизм он считает не оптимальным и допускающим серьезную доработку.
Почему эскроу может оказаться слишком дорогим для рынка
Эскроу принято воспринимать исключительно как защитный механизм. Однако у него есть и обратная сторона. Деньги покупателя блокируются до момента выполнения условий раскрытия счета. Девелопер не может свободно использовать их для управления проектом и оперативно менять финансовую модель.
Владислав Преображенский считает российскую систему в этом отношении достаточно дорогой. «Механизм счетов эскроу, реализованный в Российской Федерации, является уникальным», — отмечает он. По словам эксперта, в других странах используются механизмы поэтапного раскрытия эскроу при наличии контроля за строительством и дополнительных страховых инструментов. Логика здесь понятна. Если девелопер получает доступ к части денег по мере продвижения строительства, он получает больше возможностей управлять проектом и его ценой. В нынешней российской модели такая гибкость ограничена. Ценовая политика во многом формируется на старте проекта и закладывается в договорные условия. Для покупателя это означает дополнительную защиту средств. Для девелопера — меньшую свободу управления денежным потоком. «Поэтапное раскрытие позволило бы застройщикам реально управлять ценовой политикой и оперативно корректировать стоимость объектов недвижимости в своих проектах, включая как повышение, так и снижение цен», — считает Преображенский. Впрочем, это не означает, что переход на другую систему автоматически решит проблему.
Сам эксперт отдельно подчеркивает: сохранность денег на эскроу зависит в том числе от устойчивости банка, который работает с этими счетами. А у страхового механизма также есть свои ограничения. То есть универсальной конструкции, которая одновременно защищает покупателя, дает девелоперу полную свободу и исключает системные риски, просто не существует.
Китайский урок: дешевый кредит не заставляет людей покупать жилье
Наверное, самый интересный вывод китайской истории касается даже не девелоперов. Он касается покупателей. Китайские власти сделали многое для того, чтобы вернуть спрос. Ставки по ипотеке снижались. Государство запускало программы поддержки. Банки получили возможность финансировать проекты из «белых списков». Появился механизм помощи недостроям. Но этого оказалось недостаточно. Потому что человек покупает квартиру не только исходя из текущей ставки по ипотеке. Он оценивает еще и собственные доходы, перспективы их роста, цену недвижимости и ожидания относительно будущего. Если покупатель считает, что квартира через год будет стоить дешевле, он может предпочесть подождать даже при низкой ставке. Эвелина Ишметова обращает внимание именно на это. По ее словам, Китай показал: дешевый кредит не работает в полном объеме, когда падает сам актив. Для российского рынка этот вопрос тоже становится актуальным. Массовая льготная ипотека была завершена в 2024 году. После этого спрос на первичном рынке снизился. В январе–августе 2025 года продажи новостроек составили около 14,4 млн кв. м, что на 17% меньше год к году. Еще один показатель — ввод жилья. В I квартале 2026 года он сократился на 28% год к году. Это означает, что рынок одновременно сталкивается с двумя разнонаправленными задачами. С одной стороны, государству необходимо поддерживать предложение и не допустить массовых проблем у девелоперов. С другой — нельзя бесконечно стимулировать предложение, если платежеспособный спрос сокращается. В Китае эта проблема проявилась особенно ярко.
«Нельзя искусственно оздоравливать предложение, если падает спрос»
Владислав Преображенский не считает китайский опыт каким-то уникальным экономическим феноменом. «Здесь нет ничего оригинального, в каждом случае, когда предпринимаются попытки интеграции рыночного и административного регулирования цен и спроса, неизбежно возникают рыночные диспропорции», — говорит эксперт. При точечной поддержке отдельных социальных групп эффект для всего рынка может быть небольшим. Но когда государственная программа охватывает существенную часть рынка, она начинает менять его поведение. И здесь возникает проблема зависимости. Если значительная часть спроса появляется благодаря льготной ипотеке, отмена программы неизбежно приводит к снижению продаж. Если после этого государство снова вводит стимулы, рынок начинает ждать следующей программы. Получается своеобразная зависимость по кругу. При этом Преображенский не считает, что государство должно полностью отказаться от регулирования. Напротив, по его мнению, государственная поддержка строительной отрасли необходима. Девелопмент — долгосрочный проектный бизнес, а платежеспособный спрос в последние годы испытывал серьезные колебания из-за целого ряда внешних факторов. Он напоминает, что отрасль столкнулась не только с переходом на эскроу, но и с пандемией, санкционным давлением, изменениями логистики, разрывом долгосрочных партнерских отношений и другими факторами. Поэтому, считает эксперт, речь должна идти не об отказе от государственной поддержки, а о качественном управлении рисками и отраслью. При этом зависимость рынка от бюджета не должна становиться постоянной.
Значит ли постоянная поддержка, что рынок больше не работает сам?
Китайская история здесь особенно показательна. Сначала власти ограничили долговую нагрузку девелоперов. Затем пришлось поддерживать строительство. Появились «16 мер». Потом — «белые списки». Затем ограничения стали постепенно смягчать. Наконец, в начале 2026 года «три красные линии» фактически отменили. Но спрос при этом не вернулся к прежнему уровню. Можно ли сказать, что сама модель рынка недвижимости перестала работать? Владислав Преображенский отвечает осторожнее. По его мнению, российский рынок жилищного строительства действительно нуждается в поддержке, а переход от дотационной модели к полностью рыночной системе требует времени. «Да, текущая модель может быть усовершенствована для повышения своей эффективности», — говорит он. Но увеличение государственного участия, считает эксперт, связано не только с проблемами девелопмента как бизнеса. Есть и государственные задачи: необходимо сохранять объемы строительства и обеспечивать доступность жилья для определенных групп населения. То есть само наличие господдержки еще не доказывает, что рынок «сломался». Другой вопрос — ее масштаб. Если стимулы становятся настолько большими, что без них спрос практически исчезает, возникает уже структурная зависимость. Именно это, по мнению Эвелины Ишметовой, следует учитывать при анализе китайского опыта. Российский рынок пока не повторяет китайский сценарий один в один. Но сочетание высокой стоимости проектного финансирования, снижения продаж и сокращения покрытия банковского долга остатками на эскроу создает для части девелоперов дополнительное давление.
Что произойдет, если обанкротится 20–30% крупных застройщиков?
Это уже не вопрос конкретной компании. При таком масштабе кризис становится проблемой всей финансовой системы. На первый взгляд кажется, что основной удар придется по покупателям. Но при нынешней модели эскроу ситуация несколько сложнее. Покупатель — как раз одна из сторон, чьи прямые денежные потери должны быть минимизированы. «Обманутый дольщик без денег» в классическом смысле в системе эскроу становится гораздо менее вероятным. Но это не означает, что покупатель ничего не теряет. Он может потерять время. Может сорваться переезд, рождение ребенка, продажа старой квартиры, планы на работу или школу. Если проект остановился, возвращенные деньги сами по себе не построят дом в том же месте и в тот же срок. Поэтому защита денег не равна защите жизненных планов покупателя. Кто тогда принимает на себя основной финансовый удар? В первую очередь — банки. Портфель проектного финансирования оценивается примерно в 11 трлн рублей. Если остатки на эскроу перестают полностью покрывать долг, банковские риски увеличиваются. Затем в цепочке появляется государство. Значительная часть проектного финансирования сосредоточена в государственных банках. Кроме того, государство располагает ФРТ и инструментами поддержки спроса. Таким образом, при масштабном кризисе финансовая нагрузка может постепенно перемещаться от девелопера к банку, а затем — к государству. Акционеры девелоперской компании при этом несут прямой риск потери бизнеса и вложенного капитала. Но системный кризис отличается от банкротства отдельной компании именно тем, что потери не заканчиваются на уровне собственников. «В случае кризиса пострадают все», — говорит Владислав Преображенский. При этом он считает главным смягчающим фактором устойчивость экономики в целом. По его мнению, сценарий, при котором одновременно рушится значительная часть отрасли, возможен только при гораздо более масштабном разрушении экономической системы. То есть, по его оценке, текущая ситуация не дает оснований говорить о таком сценарии как о неизбежном.
А если проблема возникнет одновременно у нескольких крупных компаний?
Именно здесь возникает главный вопрос к любой системе проектного финансирования. Отдельное банкротство — управляемая проблема. Десять банкротств — уже серьезная нагрузка. Если же одновременно проблемы возникают у значительной части крупных игроков, государству приходится не просто защищать покупателей, а обеспечивать физическое завершение множества строительных проектов. И здесь эскроу не является универсальным решением. Если продажи идут нормально, на счетах постепенно накапливаются средства, которые позволяют банку контролировать финансирование проекта. Если продажи замедляются, новых денег приходит меньше. Проект продолжает строиться, а старое финансирование уже использовано. В результате покрытие кредита эскроу снижается. И если девелопер становится неплатежеспособным, возникает вопрос о дополнительном финансировании. Эвелина Ишметова считает это одним из наиболее уязвимых мест системы. В массовом сценарии банку придется либо продолжать финансировать объект, который уже может оказаться экономически невыгодным, либо передавать проект на достройку. Второй вариант означает дополнительную нагрузку на ФРТ. Поэтому настоящий системный предохранитель находится не только в эскроу и не только в фонде. Он начинается намного раньше — с того момента, когда рынок еще способен самостоятельно отсечь слабого девелопера без массового банкротства и остановки десятков проектов.
Почему КОЛДИ не переносит китайский сценарий напрямую на Россию
Алексей Синявский, управляющий директор КОЛДИ, считает прямое сравнение российских и китайских реалий некорректным. Компания работает на российском рынке, в частности в Москве, поэтому, по словам эксперта, оценивать китайских девелоперов через российскую модель не стоит. У каждой страны свои правила регулирования, структура рынка и инструменты поддержки. При этом Синявский отмечает, что российский рынок недвижимости за последние годы стал более понятным и предсказуемым для покупателей и инвесторов. Одним из ключевых элементов этой системы он называет эскроу.
«Мы уже более десяти лет наблюдаем, как он работает на практике», — говорит эксперт. По его словам, средства покупателей не используются застройщиком напрямую до выполнения предусмотренных законом условий, что снижает риски для клиентов. Для девелопера прозрачность правил тоже имеет значение. Бизнес может строить финансовую модель, понимая, каким образом организовано финансирование проекта и какие требования предъявляются к отрасли. При этом Синявский обращает внимание еще на один фактор — городское развитие. В Москве существенную роль играет комплексное развитие территорий, или КРТ. Закон о КРТ был принят в конце 2020 года. Механизм позволяет заниматься не отдельным домом, а преобразованием целых территорий с учетом социальной, инженерной и транспортной инфраструктуры. Для девелопера это одновременно дополнительные требования и возможность участвовать в создании полноценной городской среды. Для КОЛДИ, по словам Синявского, такой подход особенно актуален. Компания участвует в проектах комплексного развития территорий и работает с объектами с учетом исторического контекста. Таким образом, рынок недвижимости нельзя рассматривать только через призму долгов, ставок и эскроу. Есть еще стоимость земли, инфраструктура, качество проектов, сроки строительства, спрос и городская политика.
Китайский опыт важен не потому, что Россия повторяет Китай
Самая опасная ошибка в подобных сравнениях — искать точное совпадение. Россия не Китай. У российских девелоперов другая структура финансирования. Другие правила работы с деньгами покупателей. Другая роль банков. Другой масштаб рынка. Поэтому сценарий «в России будут те же 33 крупных банкротства» из китайской статистики напрямую выводить нельзя. Но экономическая логика, стоящая за китайским кризисом, универсальна. Если одновременно ограничить доступ к финансированию и столкнуться со снижением спроса, финансовая нагрузка на девелоперов быстро растет. Если после этого начать массово поддерживать отрасль, можно выиграть время, но не обязательно вернуть прежний спрос. А если покупатель перестает верить в рост цен на жилье, снижение ставки само по себе может не сработать. Для России это особенно чувствительный вопрос. Рынок уже прошел через период, когда льготная ипотека стала одним из главных двигателей спроса. После ее сворачивания объемы снизились. При этом стоимость проектного финансирования остается высокой, а часть девелоперов испытывает давление из-за недостаточного объема продаж. Получается конструкция, в которой государству приходится одновременно решать несколько задач: не допустить массовых банкротств, сохранить объем строительства, поддержать доступность жилья и не сформировать бесконечную зависимость рынка от бюджета.
Иван Татаринов, исполнительный директор девелоперской компании Glincom, считает, что российская система проектного финансирования достаточно хорошо защищена от резкой остановки кредитования по китайскому сценарию, однако у нее есть уязвимость перед затяжным периодом дорогих денег. В Китае кризис был во многом связан с тем, что средства покупателей через предпродажи попадали в оборот девелоперов и использовались в том числе для запуска новых проектов. В России деньги дольщиков находятся на эскроу до ввода объекта, а строительство финансируется кредитной линией, привязанной к конкретному проекту и контролируемой банком. Поэтому внезапно «перекрыть кран» уже начатому строительству значительно сложнее. При этом риски сохраняются: высокая стоимость заемного финансирования растет при замедлении продаж, а банки могут осторожнее подходить к открытию лимитов на новые проекты. Это способно привести к постепенному сжатию рынка, но не обязательно к его обвалу. По мнению Татаринова, есть и принципиальное отличие от Китая: российский регулятор сейчас скорее смягчает последствия проблем, допуская реструктуризации, переносы сроков и отсрочки по неустойкам. Поэтому вместо внезапного банкротства по модели Evergrande вероятнее постепенная реструктуризация или смена собственника проекта. При этом эскроу защищает прежде всего деньги конкретного покупателя, но не гарантирует сохранение сроков строительства и стабильность рынка в целом.
Фонд развития территорий, по словам эксперта, не располагает ресурсом для массовой достройки проектов, финансируемых через эскроу, поэтому ключевая роль при проблемах девелопера фактически остается за банком. Банку зачастую выгоднее сменить застройщика и завершить проект, чем вернуть деньги покупателям и остаться с недостроенным объектом и непокрытым кредитом. Однако при одновременных проблемах десятков компаний такая схема столкнется с ограничениями — прежде всего с нехваткой у банков девелоперских кадров и компетенций. Дополнительным риском может стать массовый отказ покупателей от договоров при длительных просрочках, поскольку эскроу не компенсирует потерянное время, рост цен и уже выплаченные ипотечные проценты. В случае масштабного кризиса потери распределятся между акционерами и держателями облигаций девелоперов, подрядчиками, поставщиками, банками и покупателями. Формального механизма санации отрасли или специальной процедуры упорядоченного урегулирования проблем крупных девелоперов, считает Татаринов, сегодня нет. Однако из-за небольшого числа крупных кредиторов и их тесного взаимодействия с регулятором массовые юридические банкротства, скорее всего, будут заменяться реструктуризациями и поглощениями. Цена такого сценария — замороженный капитал, сокращение новых запусков и потенциальный дефицит предложения через несколько лет. Спусковым крючком для роста системных рисков эксперт считает не решение регулятора, как в Китае, а слишком продолжительный период высокой ключевой ставки, при котором доля застройщиков в зоне риска может вырасти до 30%.
Главный риск — не банкротство отдельного застройщика
В нормальном рынке банкротство слабой компании само по себе не является катастрофой. Проект может перейти другому игроку. Банк может изменить структуру финансирования. Активы могут быть проданы. Сильные компании получают возможность забрать долю рынка. Проблема начинается тогда, когда слабость становится массовой. Китайские «три красные линии» интересны именно поэтому. Они показали, что попытка быстро снизить долговую нагрузку целой отрасли способна привести к обратному результату, если девелоперы одновременно теряют доступ к финансированию. Причем последствия не ограничиваются самими компаниями. Проблемы девелопера превращаются в проблемы банков, покупателей, подрядчиков, поставщиков и местных бюджетов. Именно поэтому российская система пытается не допустить цепной реакции. Но и здесь есть обратная сторона: чем больше государство страхует отрасль от последствий кризиса, тем выше риск того, что участники рынка будут рассчитывать на эту поддержку и дальше.
Владислав Преображенский предлагает смотреть на ситуацию именно через управление рисками. По его словам, рынок никогда не бывает полностью статичным. Возникают непредсказуемые обстоятельства, принимаются решения, часть из них оказывается удачной, часть требует пересмотра. «В любом случае, рынок — это не статичная система. Всегда будут моменты, требующие целенаправленного вмешательства, и ситуации, в которых сложно предсказать последствия», — отмечает эксперт. Именно это, пожалуй, и является самым практичным выводом из китайской истории. Не существует кнопки, после нажатия которой девелоперы становятся финансово здоровыми, покупатели снова начинают массово покупать квартиры, а банки получают гарантированный возврат всех кредитов.
Что китайская история означает для российского покупателя
Для человека, который просто хочет купить квартиру, все эти разговоры о рефинансировании, долговой нагрузке и банковских портфелях могут казаться слишком далекими. Но на практике они напрямую влияют на цену и срок строительства. Если у девелопера дешевое финансирование и высокий спрос, компания может спокойно запускать новые проекты. Если деньги дорогие, продажи слабые, а эскроу наполняются медленно, финансовая модель становится значительно жестче. В итоге покупатель сталкивается с выбором между ростом цен, скидками, более длительным строительством и рисками отдельных проектов. Поэтому китайский опыт показывает одну простую вещь: защита покупателя начинается не только с гарантии вернуть ему деньги. Нужно, чтобы у самого рынка была возможность продолжать строительство. И здесь возникает неприятный, но важный вопрос, который сформулировала Эвелина Ишметова: если одновременно «лягут» десятки процентов застройщиков, кто будет достраивать их дома? Эскроу решает одну часть проблемы. Банк — вторую. ФРТ — третью. Государственные программы поддержки — четвертую. Но если кризис становится системным, ни один из этих механизмов по отдельности не способен заменить работающий рынок. Именно поэтому китайский опыт сегодня стоит рассматривать не как прогноз для России, а как предупреждение о последствиях резких движений. Сначала отрасли можно запретить наращивать долг. Потом придется спасать проекты, которые остались без денег. Потом — поддерживать покупателей. Потом — самих девелоперов. А затем можно обнаружить, что все ограничения уже сняты, ставки снижены, деньги снова доступны, а покупатель все равно не спешит возвращаться. Потому что недвижимость — это не только кредит. Это еще и уверенность человека в собственном будущем, его доходах и в том, что квартира через несколько лет действительно будет стоить тех денег, которые за нее сегодня просят. И вот эту уверенность никакой «красной линией» не нарисуешь.
Раньше каждая восьмая новая частная квартира была меньше 26 м². Минимум в общем случае касается и квартир субсидируемой продажи, которые Жилищное управление завершит с 2026–2027 финансового года.
Редакция разбирается, какие технологии и правила помогают строительным площадкам работать в плотной городской застройке и почему часть из них вполне можно применять в России.
24 сентября стало известно об уходе телеведущего Сергея Соседова во время поездки в Якутию, где он должен был участвовать в жюри конкурса «Жемчужина Дальнего Востока».
Юрист по образованию, венчурный инвестор и создатель технологического стартапа — рассказываем, как Георгий Плиев пришел к собственной ГК «Сумма Элементов».
Редакция Всеостройке.рф рассказывает, как робот наносит отделочные материалы и почему разработчики делают ставку на одну универсальную платформу для разных строительных задач.
Редакция Всеостройке.рф разбирается, можно ли ускорить разрушение старого пня с помощью химии, как правильно подготовить древесину и почему рассчитывать на быстрый результат не стоит.





 27-09-2026 17:00