Пепел, вода и нулевая выплата: 10 громких историй звезд и обычных семей о потерянных домах
Рассказываем, как и почему звезды, миллионеры и обычные семьи лишились домов за считаные часы и сколько покрыла страховая.
Красивый дом на берегу, семейный коттедж или квартира, выплаченная за десятилетия, — неважно, какой именно недвижимостью вы обладали. После катастрофы каждый задается одними и теми же вопросами: «где жить завтра?», «сколько стоит ремонт?» и «что именно покроет страховка?».
Часто страховая сумма не покрывает даже половины реальной стоимости объекта и его восстановления. Собственнику приходится доказывать размер ущерба или оспаривать отказ компании, которая находит основание для него в условиях договора. А иногда выясняется, что привычная страховка вообще не распространялась на произошедшее событие.
В этот рейтинг вошли 10 реальных историй с наиболее масштабными потерями недвижимости по всему миру. Первые места заняли объекты с самой высокой документально подтвержденной стоимостью покупки, продажи или восстановления. Редакция не проводила собственную оценку недвижимости: мы опирались на суммы, опубликованные в открытых источниках. Если точную стоимость объекта установить не удалось — его позиция определялась масштабом ущерба и особенностями страхового спора.
1 место. Роберт Ривани: $27 млн вложений и лимит страховки $3 млн
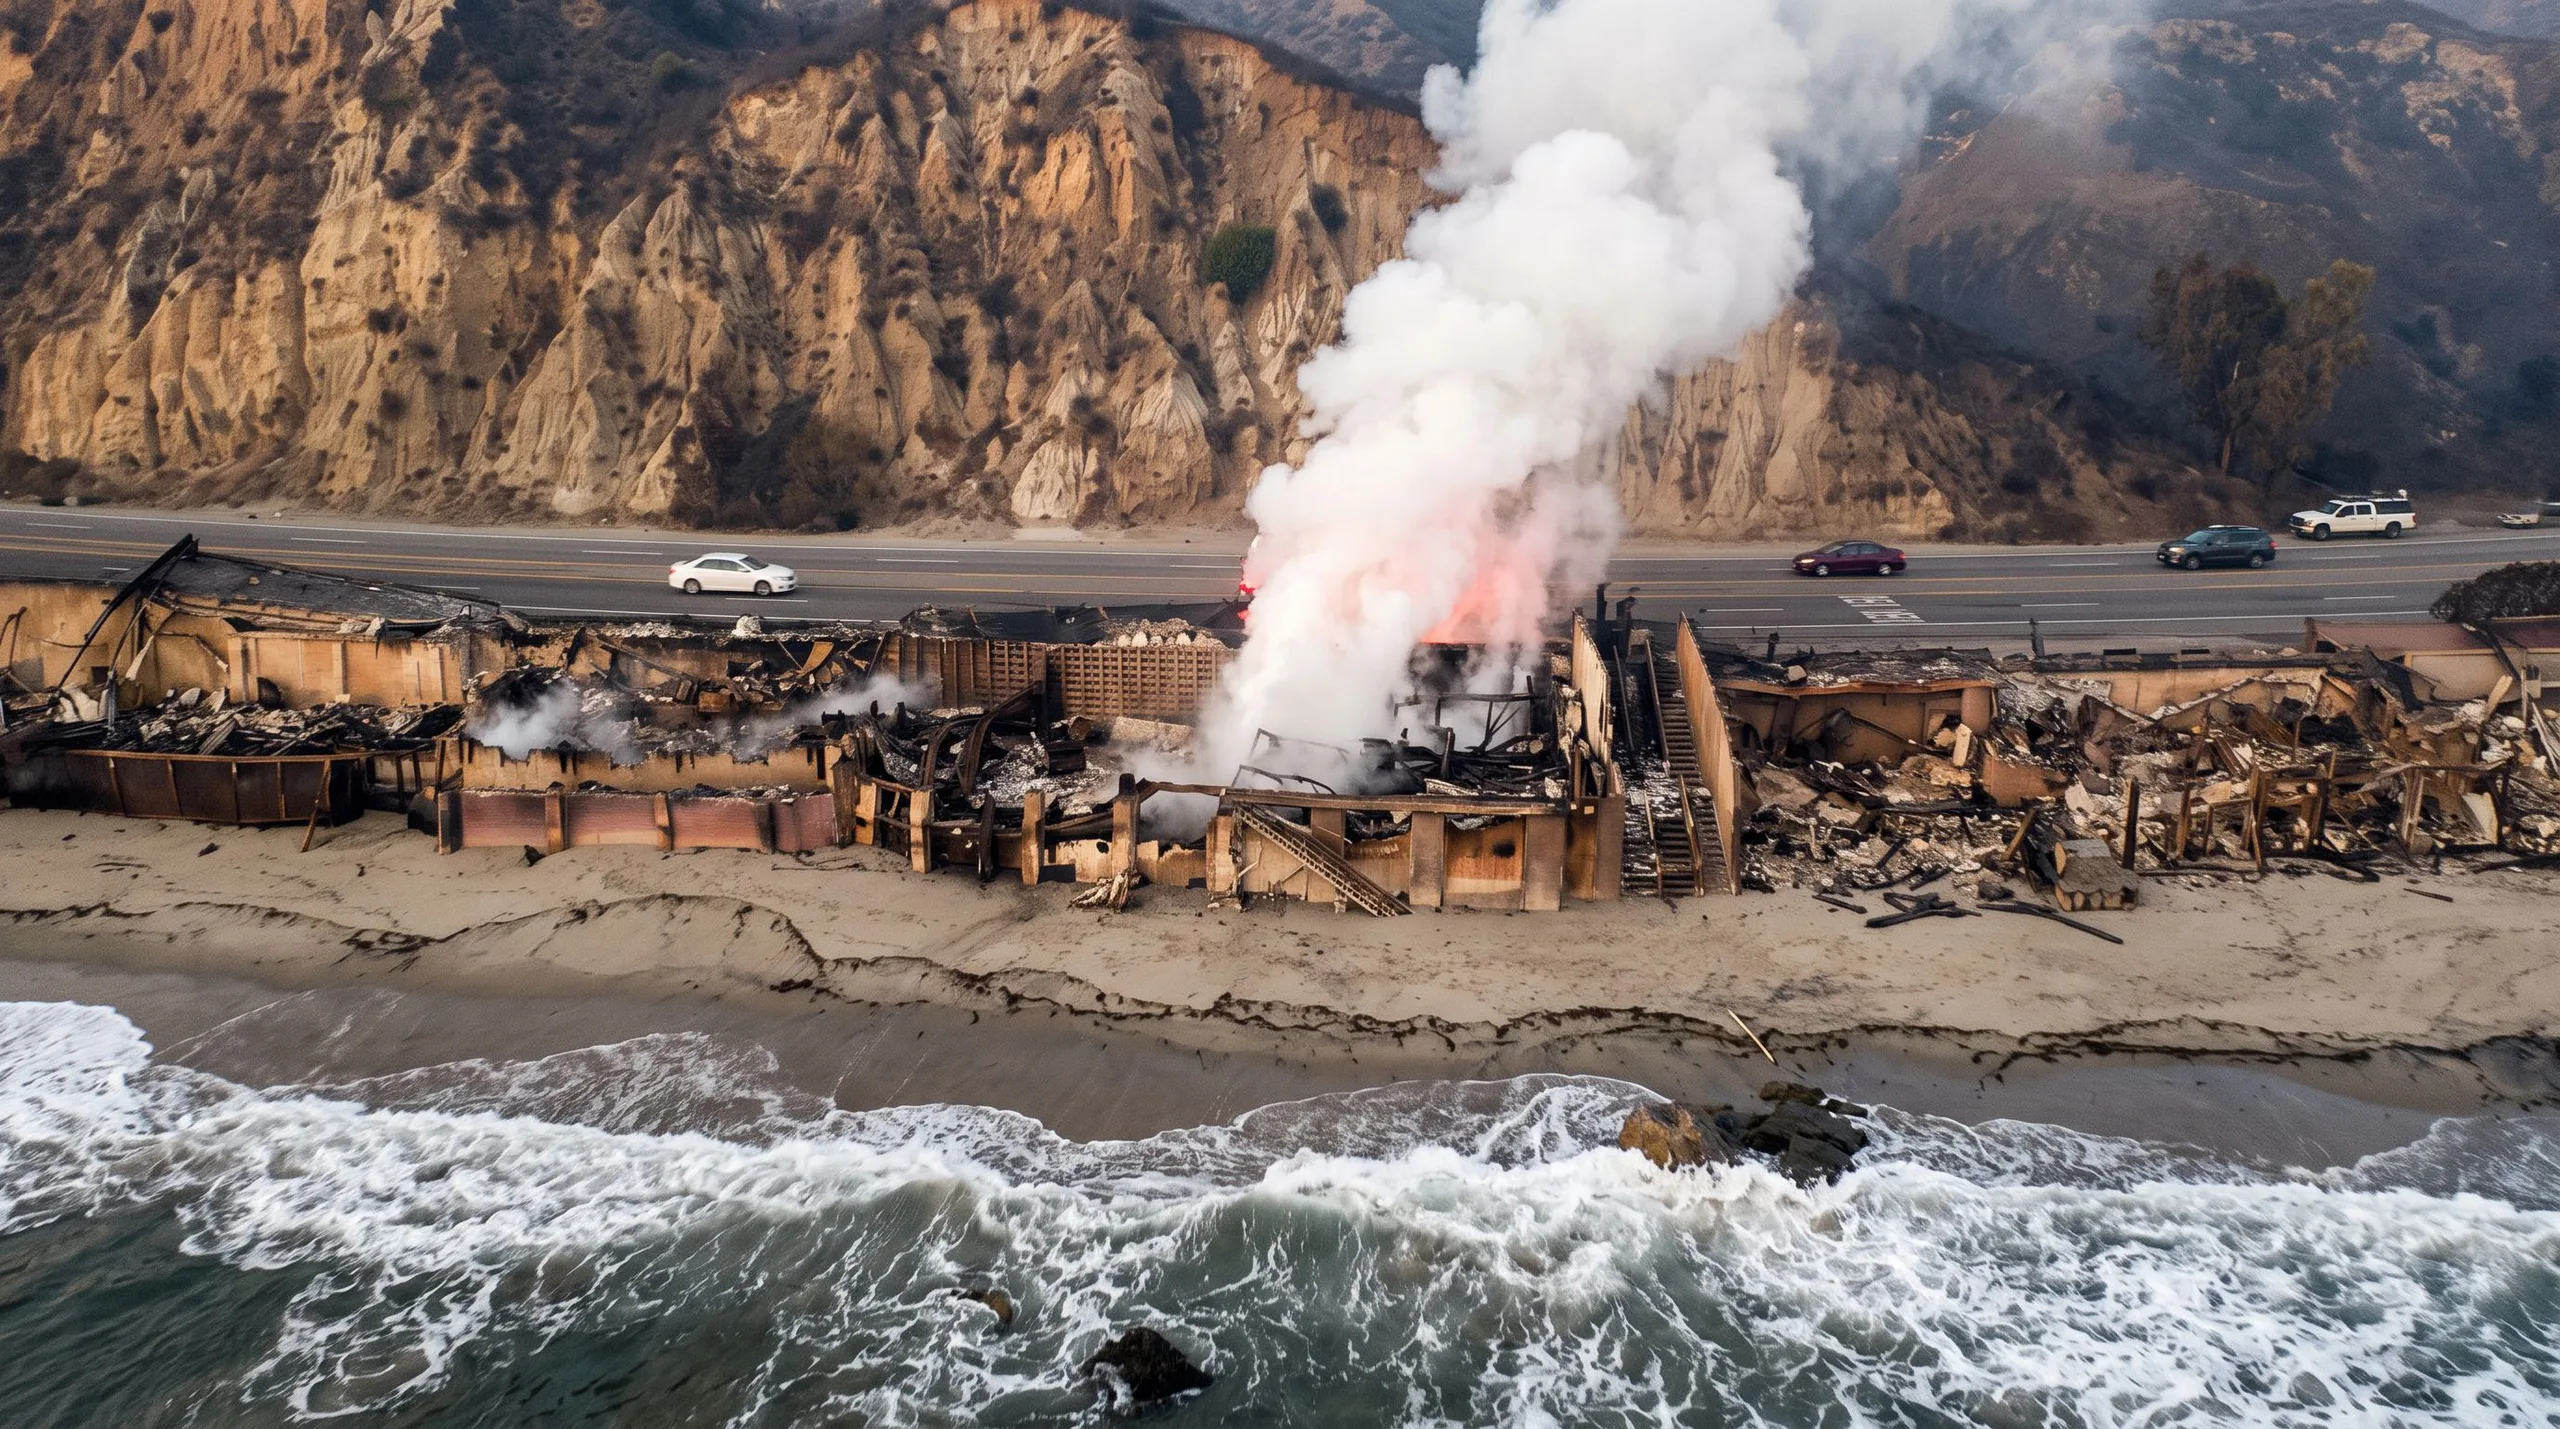
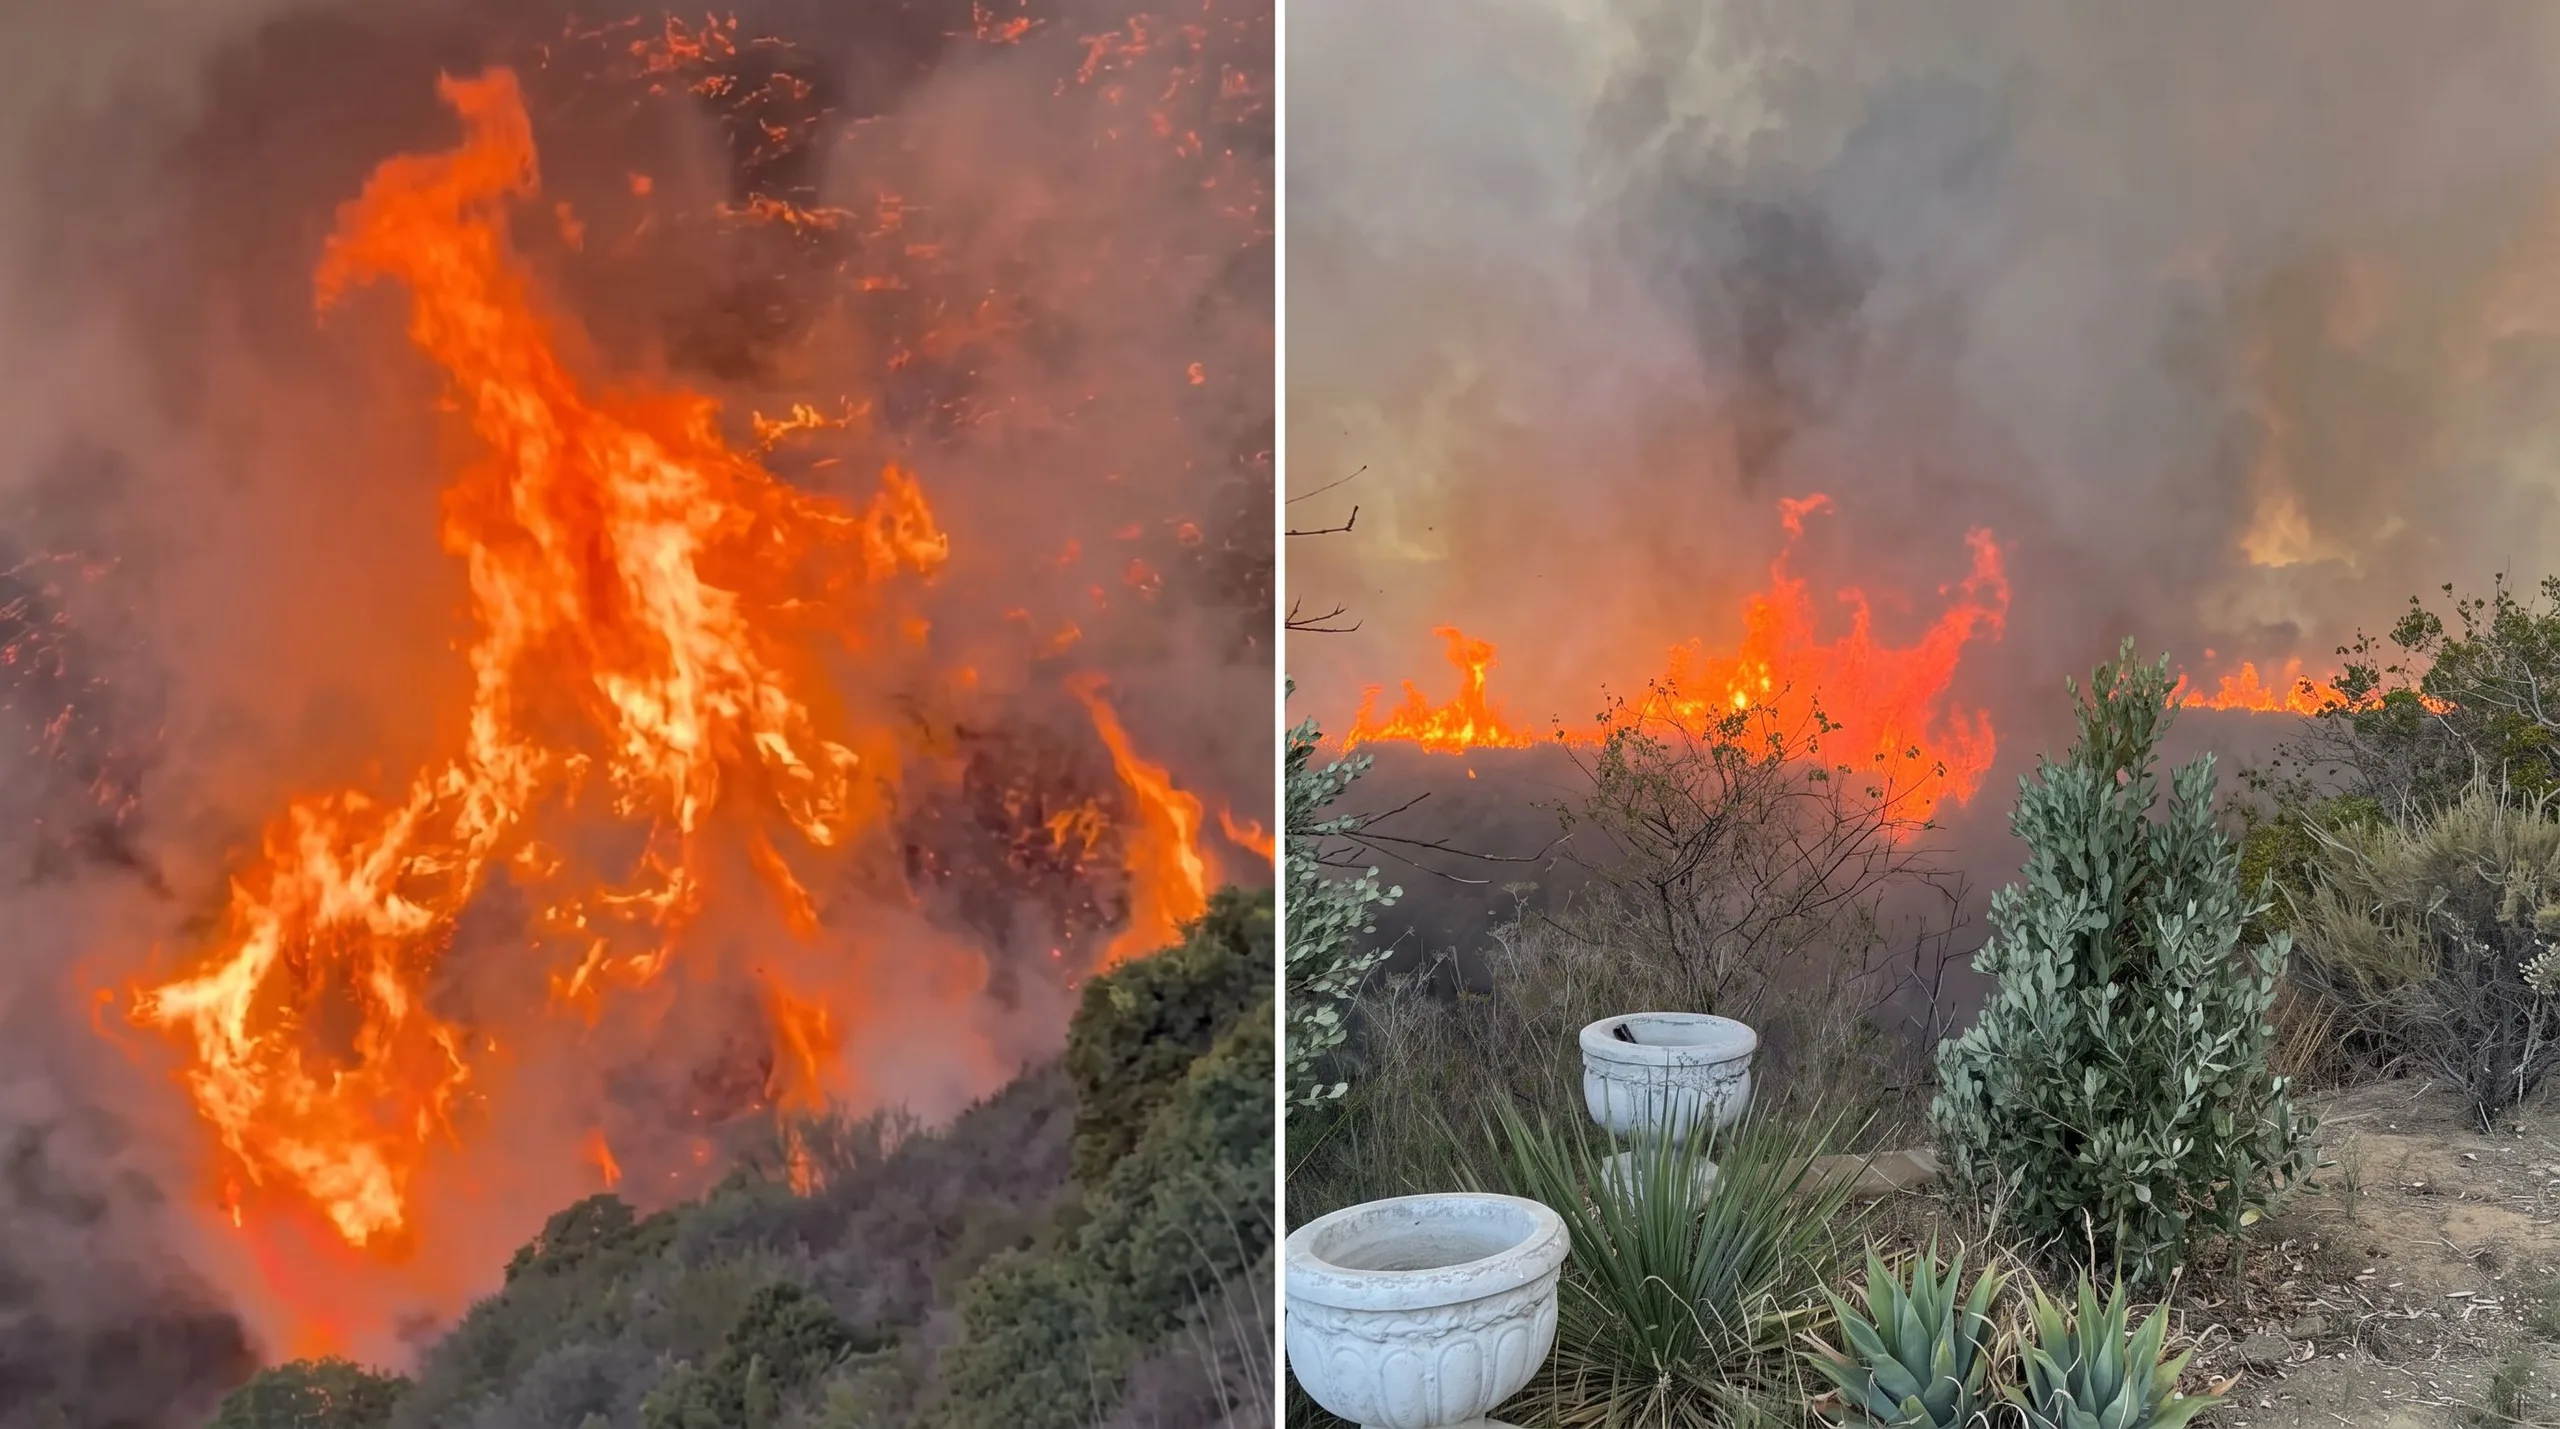
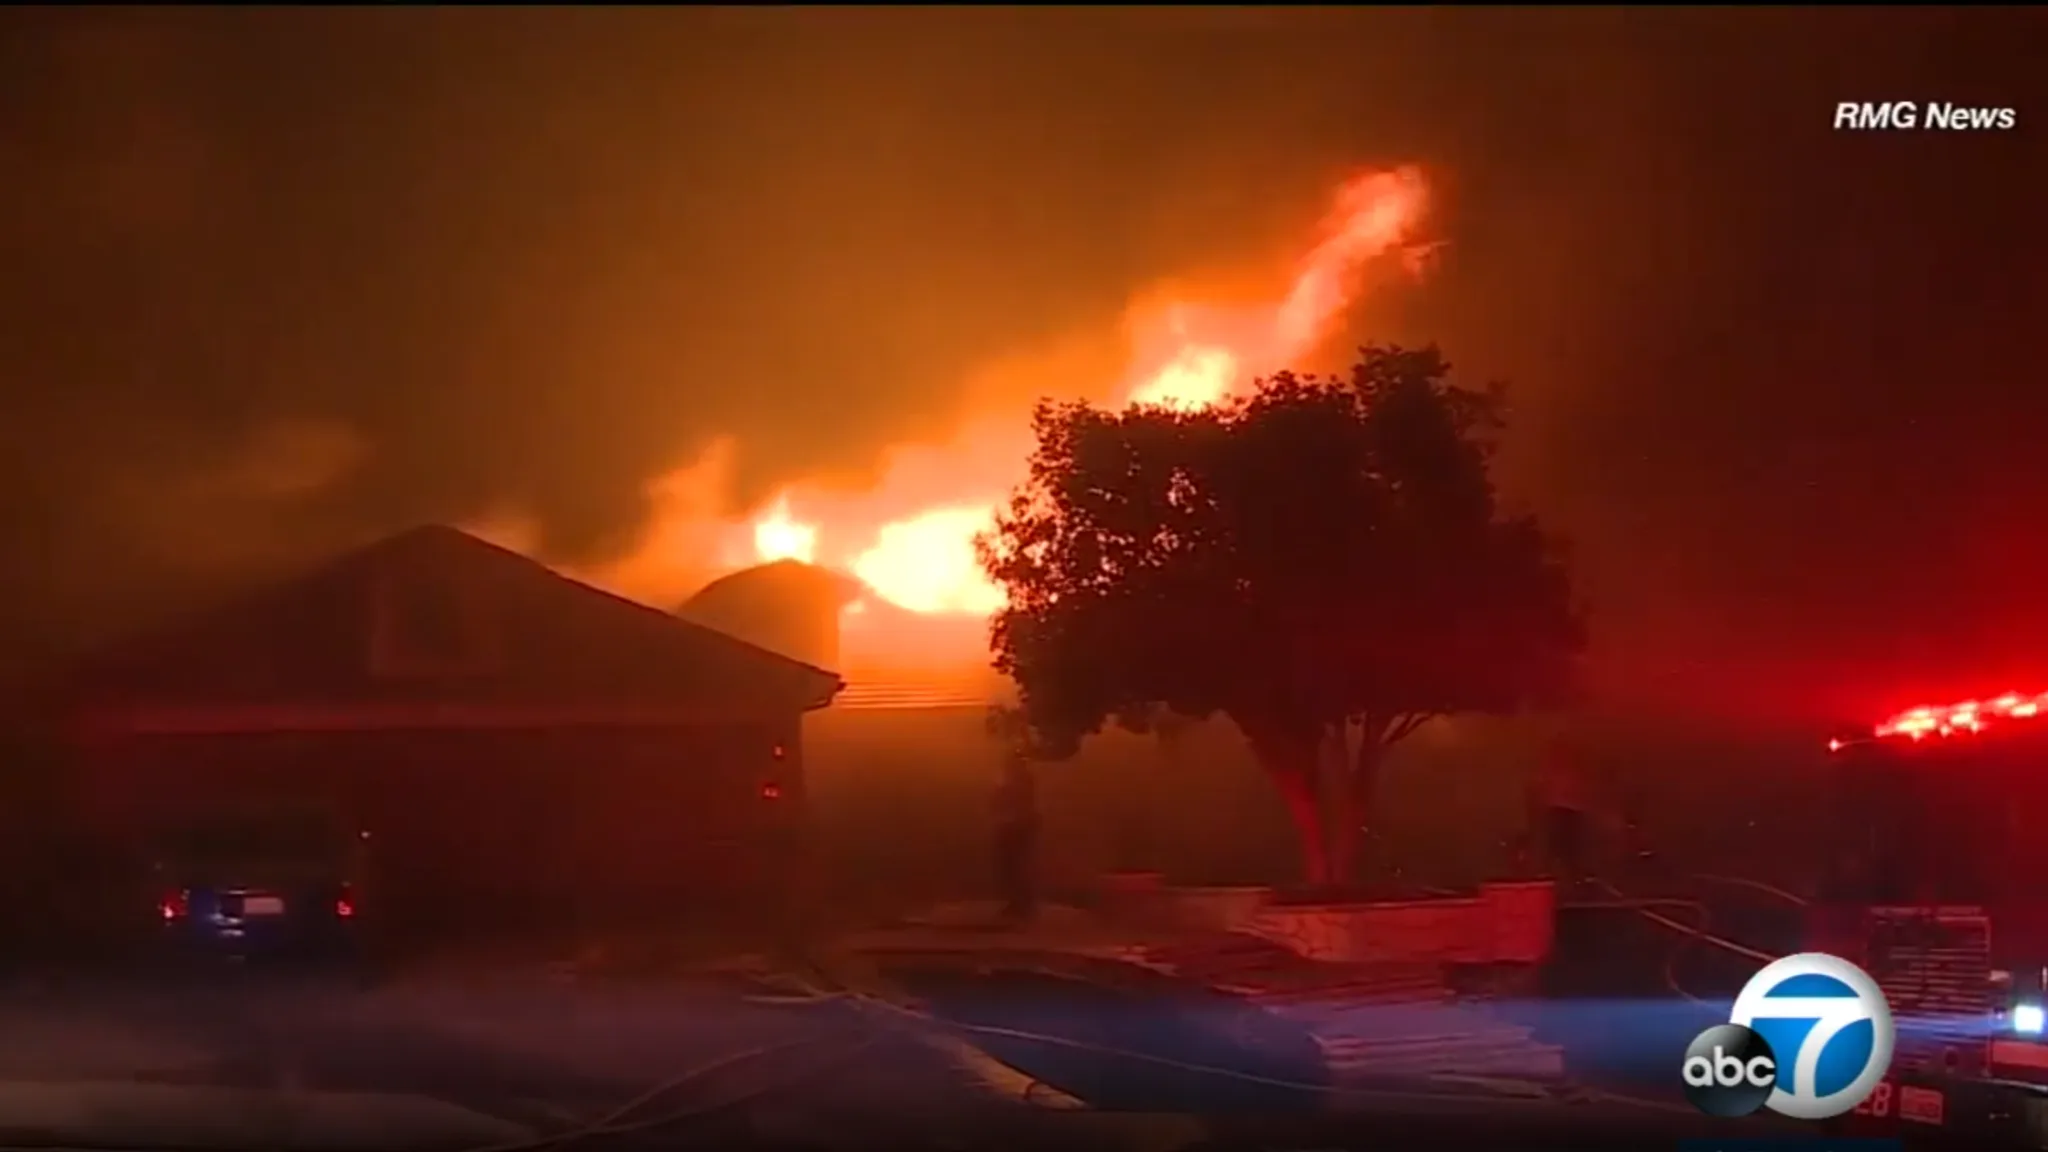
В январе 2025 года девелопер и инвестор Роберт Ривани получил от соседа фотографию, на которой от его пятиспального особняка на Carbon Beach в Малибу почти ничего не осталось. Огонь Palisades Fire, который начался 7 января 2025 года в горах Санта-Моника в округе Лос-Анджелес, добрался до участка на так называемом Пляже миллиардеров.
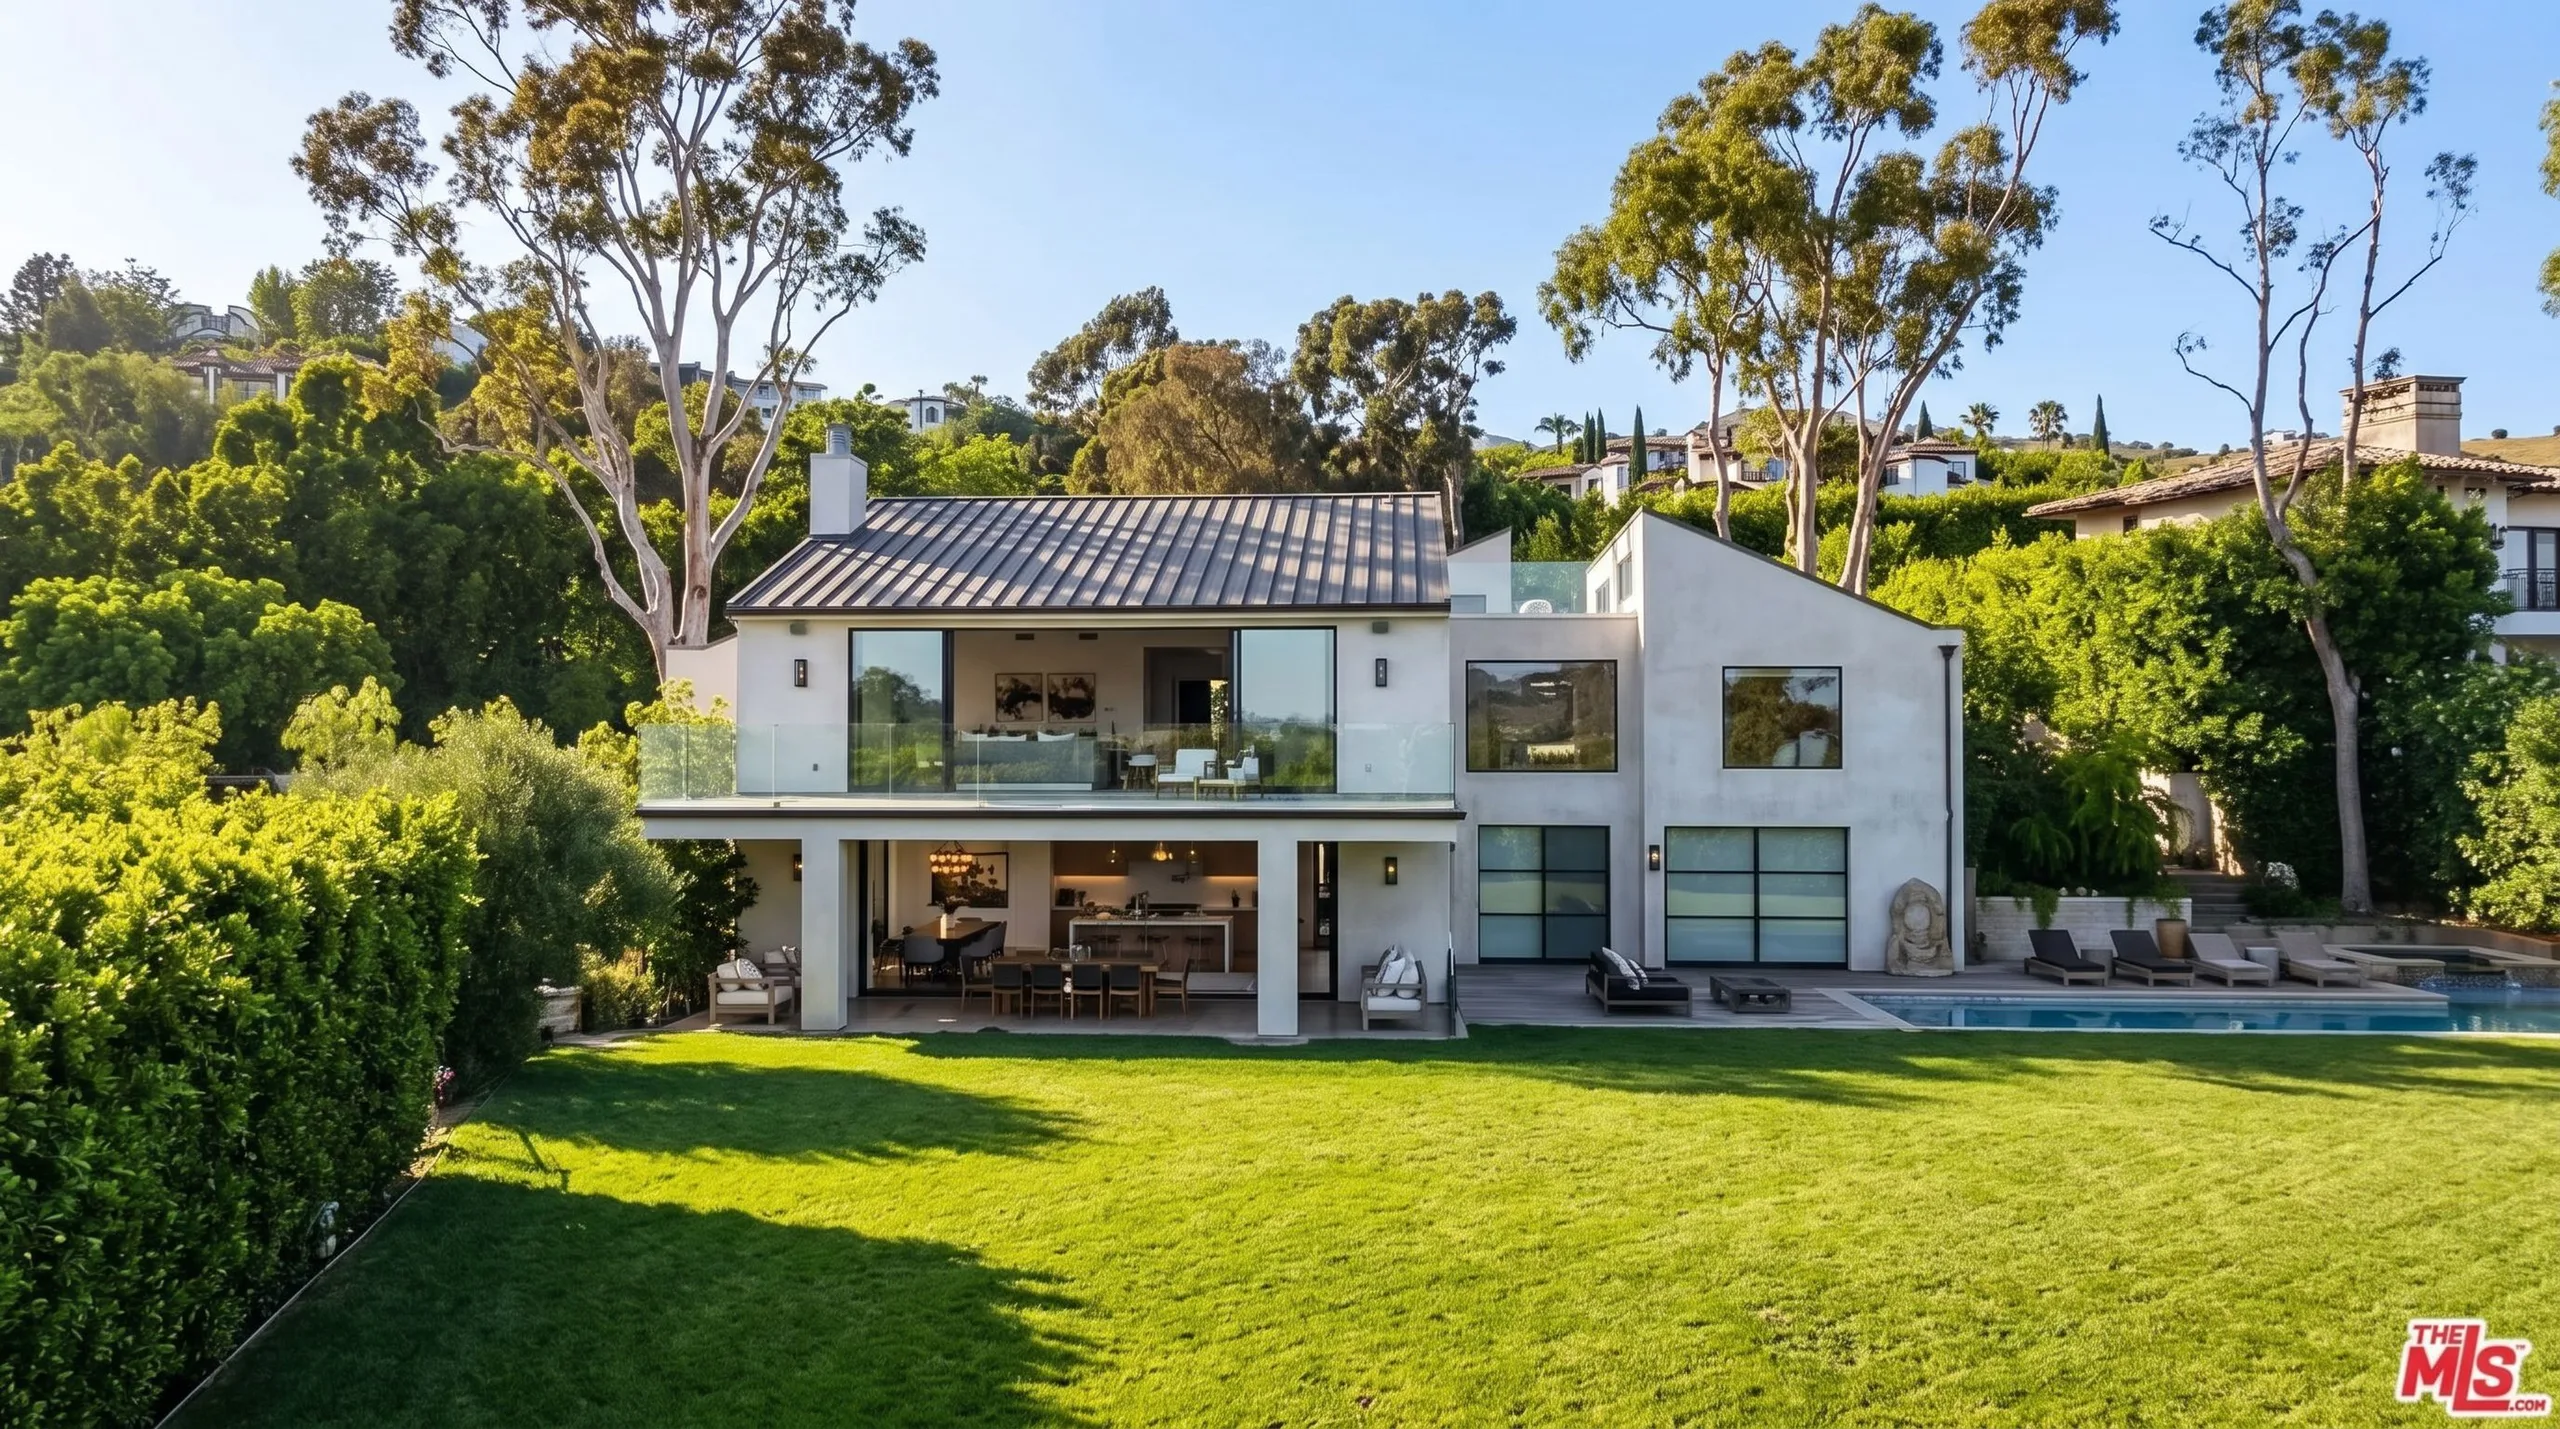
Ривани купил дом в 2022 году за $19,55 млн. Он почти три года реконструировал особняк, построенный еще в 1920-х годах: сделал внутренний двор с прудом и дзен-садом, установил инфракрасную сауну, отделал помещения известняком, ониксом и травертином, а для кухни заказал мебель из Германии примерно за $500 тыс. Когда инвестор находился в Майами, архитектор прислал ему видео с огнем возле дома; на следующее утро соседи отправили фотографии — от особняка остались только обломки.
Страховая математика выглядела особенно жестоко. По словам владельца, частные компании отказывались покрывать особняк на полную стоимость, поэтому он оказался в калифорнийской программе FAIR Plan. Максимальная защита жилого объекта составляла всего $3 млн. Даже при полной выплате потенциальный разрыв превышал $20 млн.
Ипотека и налоги на уничтоженный дом, как рассказывал Ривани, продолжали обходиться более чем в $100 тыс. ежемесячно.
2 место. Шеннен Доэрти: дом за $9,45 млн и суд со State Farm
Woolsey Fire — разрушительный природный пожар, который бушевал в Южной Калифорнии в 2018 году, — тяжело повредил дом звезды сериалов «Беверли-Хиллз, 90210» и «Зачарованные» Шеннен Доэрти в Малибу. Здание уцелело, однако актриса была вынуждена покинуть его и заявила, что страховщик не оплатил причитающиеся расходы.
Спор со State Farm — крупной американской группой страховых и финансовых компаний — оказался длиннее восстановления дома. В 2021 году федеральное жюри присудило Доэрти только $6,3 млн, признав отказ выплатить положенные по полису суммы необоснованным. В компенсацию вошли ущерб дому и имуществу, эмоциональные страдания и расходы на адвокатов. State Farm не согласилась с решением и сообщила о намерении изучить варианты обжалования.
После смерти Доэрти в июле 2024 года ее друг и риелтор Крис Кортаццо стал исполнителем ее наследства и выставил дом на продажу. В 2025 году объект сначала оценили в $9,5 млн, затем снизили цену до $8,75 млн, а в 2026-м он снова появился на рынке уже за $8,25 млн — покупатели, по словам агента, стали гораздо внимательнее относиться к рискам лесных пожаров в Малибу.
3 место. Хайди Монтаг и Спенсер Пратт: дом за $2,52 млн остался без пожарной страховки
Для звезд реалити-шоу The Hills пожар в Pacific Palisades разыгрывался в прямом эфире — Спенсер Пратт снимал приближающийся огонь. Дом с детскими комнатами и вещами сгорел 7 января 2025 года.
Трехспальную недвижимость площадью около 214 кв. м супруги купили в 2017 году за $2,52 млн. После пожара Хайди призналась, что денег на восстановление у семьи нет. Дом был для семьи главным накоплением: за годы они вкладывали в него практически все заработанные на телевидении и соцсетях деньги. Сам он позже называл недвижимость их «акцией» и рассчитывал, что со временем стоимость участка вырастет значительно выше цены покупки.
В эфире Good Morning America супруги рассказали, что дом и имущество не имели пожарного покрытия: прежняя страховая компания прекратила действие полиса. Так особняк за несколько миллионов долларов оказался финансово беззащитным. Семья начала зарабатывать на внимании аудитории, в том числе продвигала старый музыкальный альбом Монтаг, чтобы собрать средства на новую жизнь.
К счастью, альбом Монтаг Superficial неожиданно сработал — пластинка 2010 года поднялась на первое место общего чарта iTunes. По словам Пратта, только за одну неделю он получил около $4 тыс. от TikTok-видео и еще около $20 тыс. через TikTok LIVE.
4 место. Уильям Бакли: восстановление за $1,6 млн при выплате $1,1 млн
Дом финансиста Уильяма Бакли в Малибу уничтожил Woolsey Fire — тот же крупный и разрушительный природный пожар, который повредил дом Шеннен Доэрти в ноябре 2018 года. Страховая компания AAA быстро начала перечислять деньги и, по словам владельца, не оставляла счета без ответа. Проблема обнаружилась позднее: аккуратная работа страховщика не увеличивала лимит полиса.
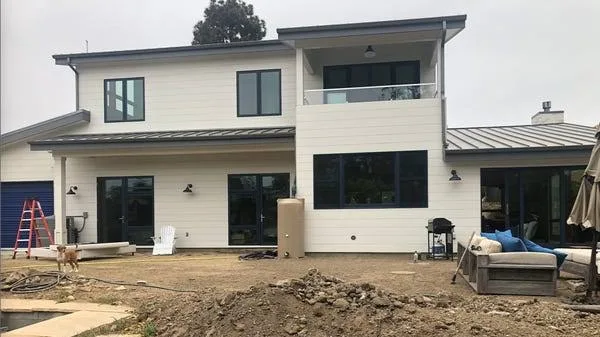
Бакли получил около $1,1 млн, а на восстановление дома и участка потратил примерно $1,6 млн. Недостающие $500 тыс. пришлось собирать из федерального кредита на ликвидацию последствий стихийного бедствия, денег по соглашению с энергокомпанией и семейных накоплений.
Стройка заняла годы. Семья вернулась в дом летом 2021-го, когда вокруг еще лежали обломки, а полностью участок завершили только к концу 2023 года. Получается редкий пример, когда страховая работала без громкого судебного скандала, однако денег все равно не хватило.
5 место. Джесика Кэдиэм: восстановление за $1,2 млн при страховке менее $700 тыс.
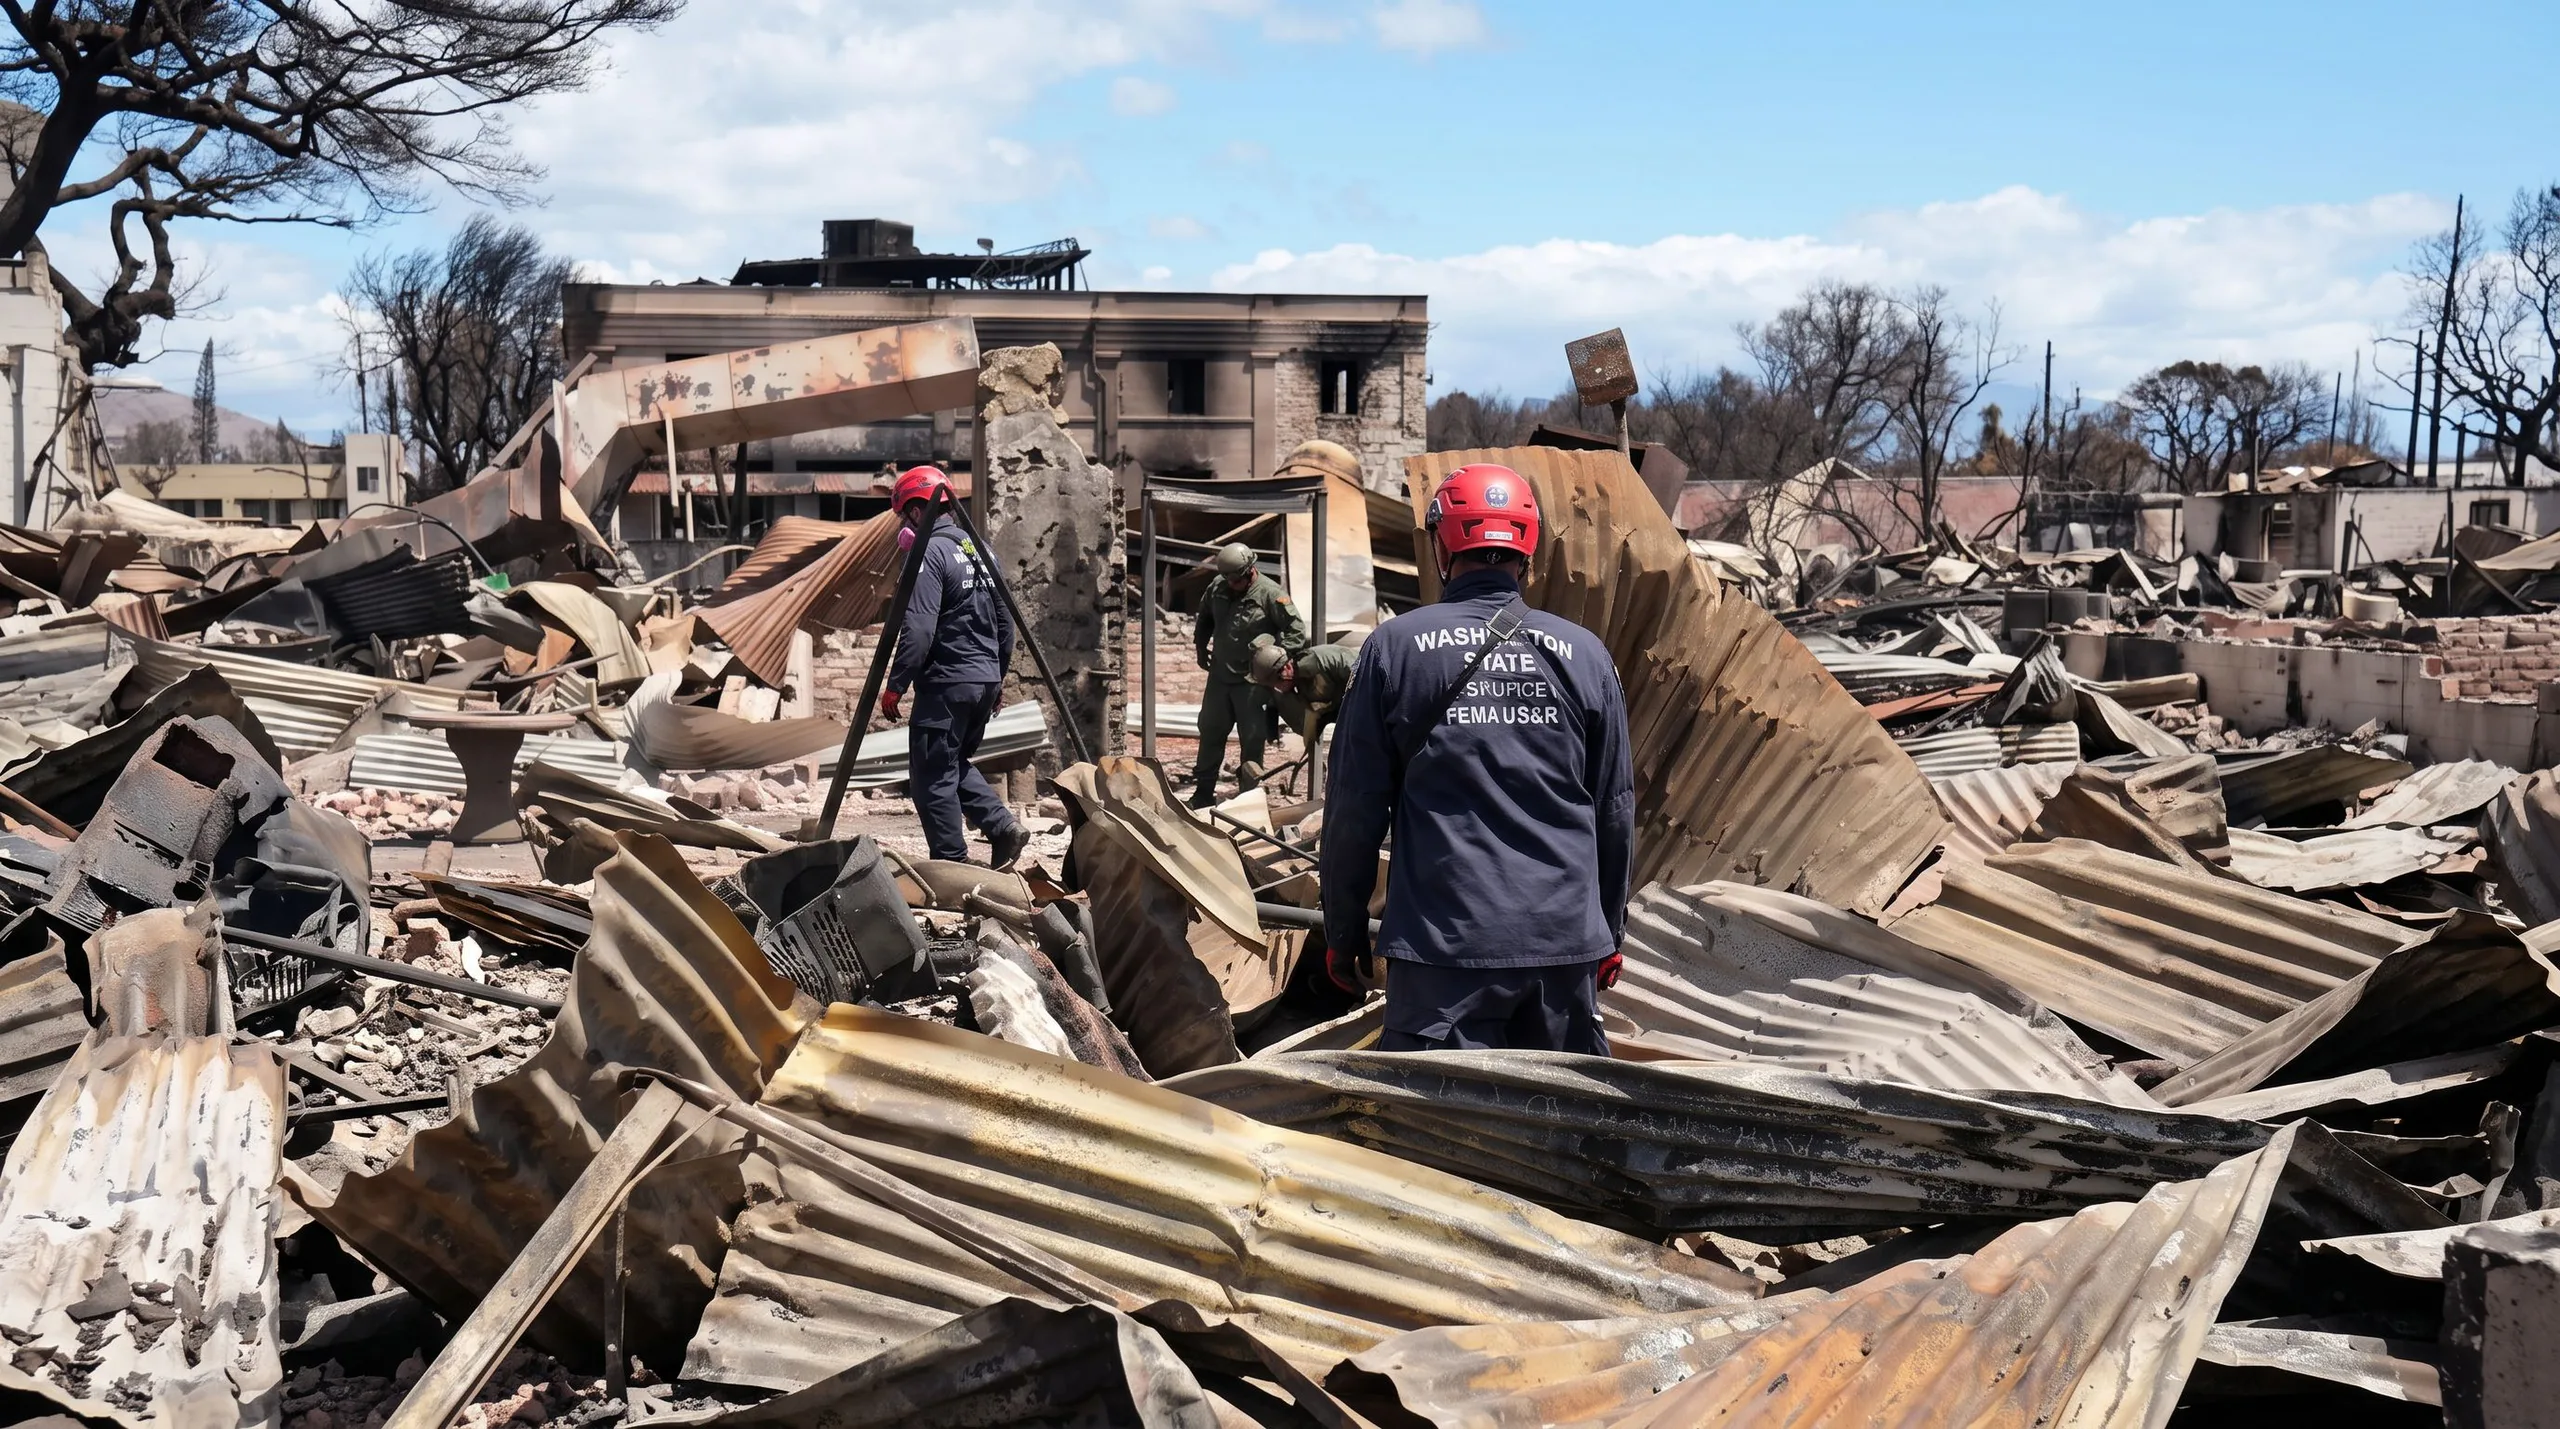
Пожар в Лахайне на острове Мауи уничтожил семейный дом Джесики Кэдиэм в августе 2023 года, в котором она проживала вместе с детьми.
Почти два года после катастрофы владельцы в городе ждали разрешений, пересчитывали сметы и решали, как сохранить участки, за которые продолжали платить ипотеку.
Дом был застрахован почти на $700 тыс. Однако проект пришлось менять под новые строительные требования, и расчетная стоимость восстановления выросла до $1,2 млн. Между полисом и сметой образовался разрыв примерно в полмиллиона долларов.
Выходом стала программа Lahaina Community Land Trust, которая помогает жителям Лахайны на Гавайях восстанавливать разрушенное жилье и приобретать доступные дома, сохраняя местную землю под контролем общины. Особенность программы земельного траста в том, что помощь предоставлялась в обмен на ограничение дальнейшей перепродажи дома: так организация старается сохранить жилье за местными жителями и не допустить, чтобы восстановленные после пожара участки массово скупали инвесторы.
После почти двух лет ожидания на участке Кэдиэм наконец появился знак подрядчика.
6 место. Джозеф и Синди Рид: дом за $580 тыс. застраховали всего на $240 тыс.
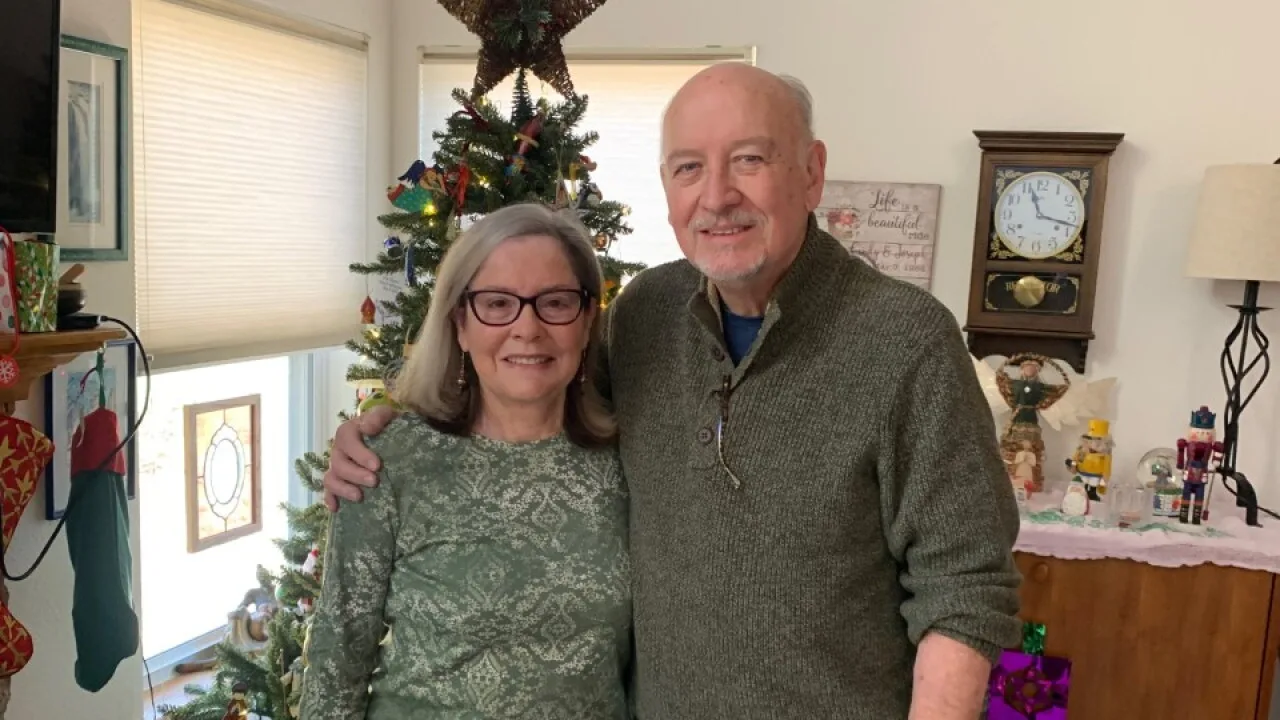
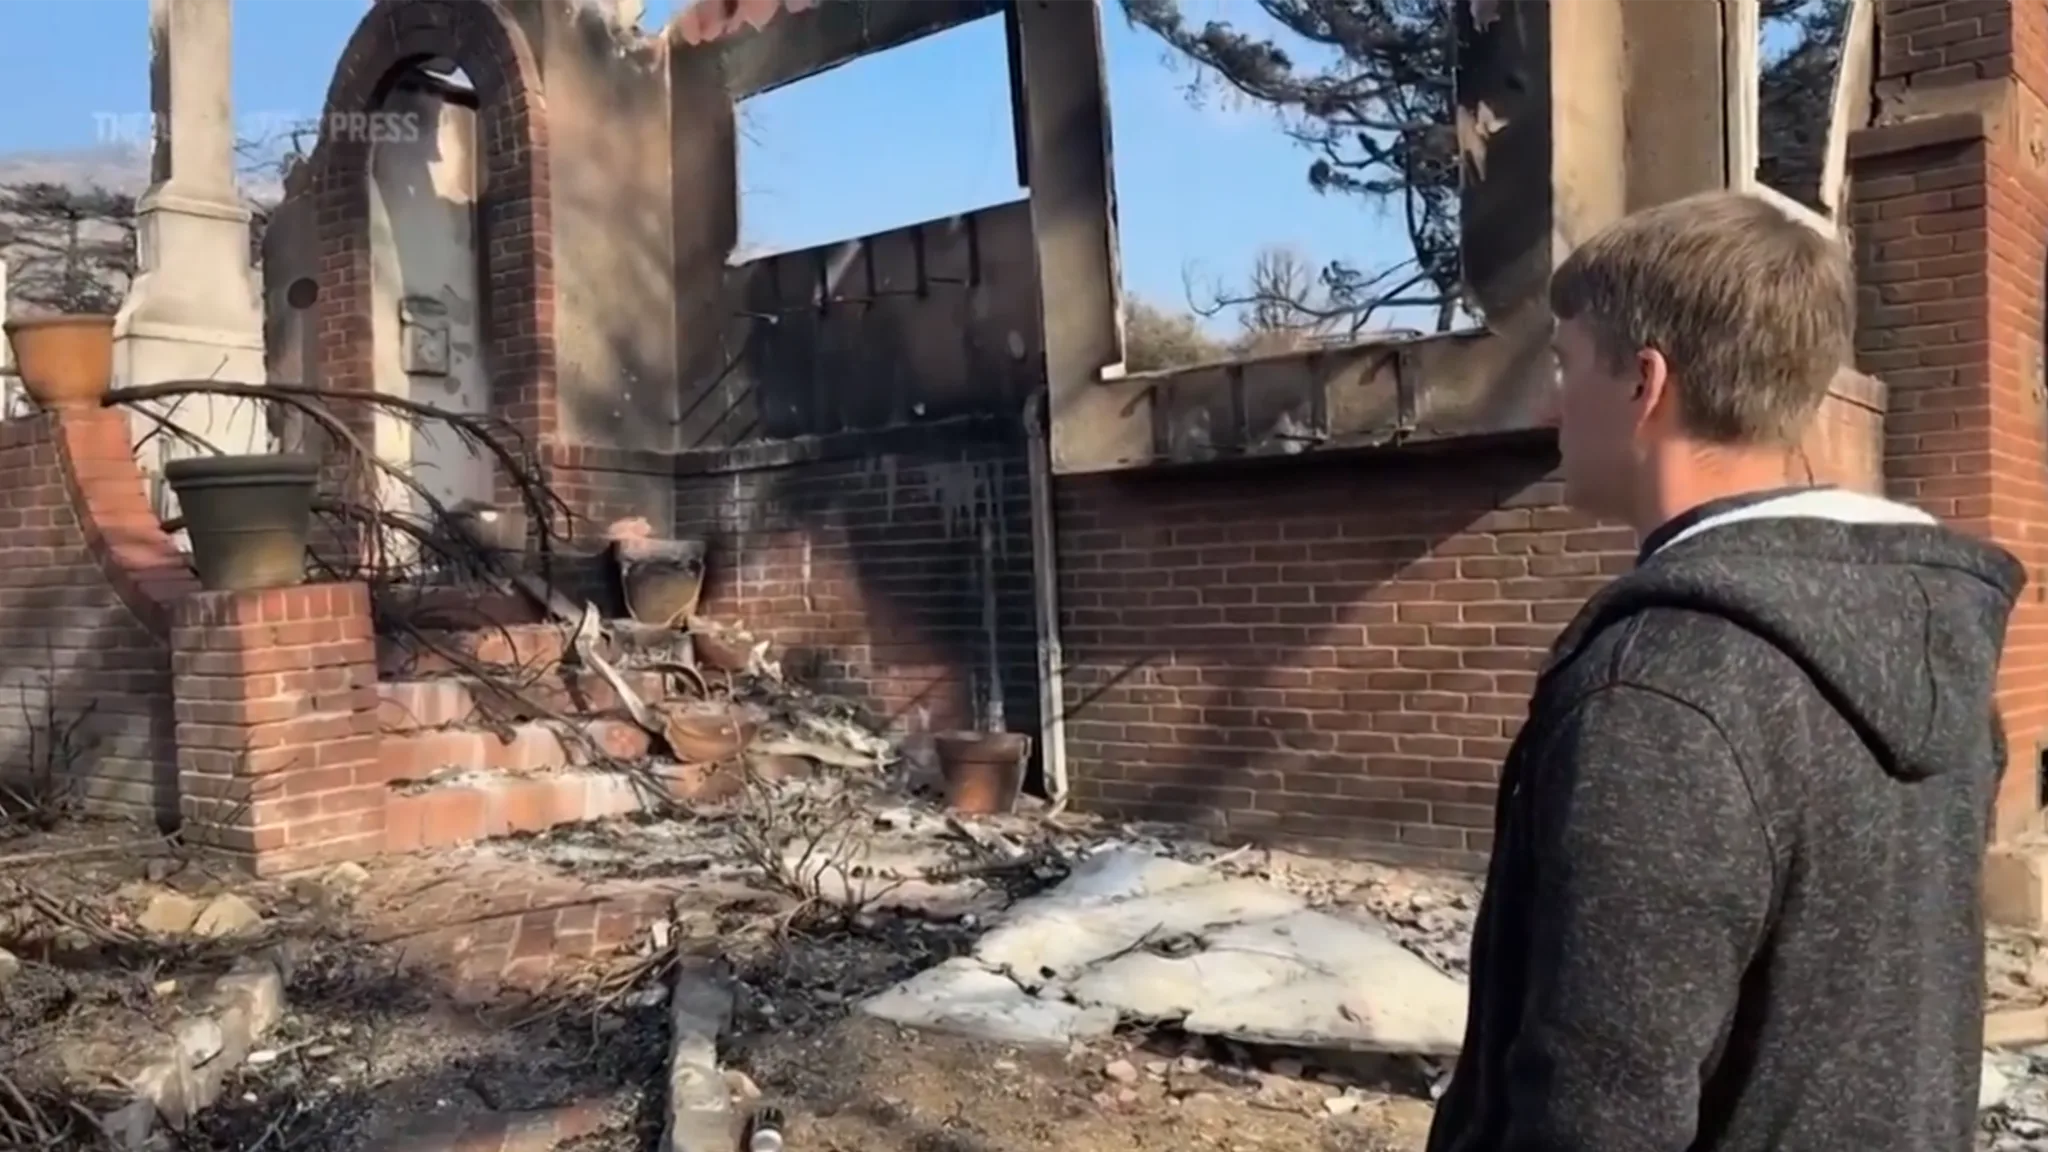
Пенсионеры Джозеф и Синди Рид переехали в Луисвилл, штат Колорадо, чтобы быть ближе к дочери с тяжелыми заболеваниями. Через три года Marshall Fire — самый разрушительный и дорогостоящий природный пожар в истории штата Колорадо 30 декабря 2021 года — стер почти весь их квартал. Дом, купленный за $580 тыс., превратился в покрытую снегом площадку с остатками фундамента.
Их жилье было застраховано примерно на $240 тыс. Однако после пожара стоимость восстановления жилья в районе выросла: новые строительные требования и дефицит подрядчиков сделали возвращение в прежний дом значительно дороже, чем рассчитывала семья. Нехватку средств для воссоздания своего дома оценили в $300–350 тыс.
Разница была настолько большой, что их друзья запустили сбор пожертвований. Сами же Риды добивались от страховщика объяснений, почему лимит покрытия оказался настолько ниже стоимости дома, но ответа так и не получили.
7 место. Композитор Ричард Гиббс: дом сгорел, партитуры оценили в $2,1 млн, страховщик признал $5 тыс.
В Малибу у композитора Ричарда Гиббса и его жены Линды находились дом и Woodshed Recording — студия звукозаписи, где работали Coldplay, U2, Леди Гага и Барбра Стрейзанд. И снова именно Woolsey Fire уничтожил семейное жилье композитора.
Студия же чудом устояла среди выжженного участка. После пожара Гиббс обнаружил вокруг неё тысячи обгоревших углей, однако внутрь здания огонь практически не проник. Конструкция студии была герметичной из-за требований к звукоизоляции, а окружавший её сад Линда Гиббс много лет поддерживала по принципам регенеративного земледелия: плотная растительность и влажная почва помогли остановить распространение огня.
Супруги подали в суд на State Farm, поскольку спор о стоимости восстановления жилья затянулся. Гиббс говорил, что у семьи нет денег заново построить дом, хотя именно для этого приобретался полис.
Отдельная драма развернулась вокруг архива композитора. Утраченные оригиналы партитур оценили в $2,1 млн, однако, по данным Business Insider, страховщик согласился возместить за них не более $5 тыс. Позднее стороны заключили соглашение, сумму которого Гиббс не раскрыл. Цена самого дома публично не называлась.
8 место. Крис Уилсон: почти одинаковые дома, совершенно разные полисы
Крис Уилсон и его соседка Луиза Хэмлин жили в похожих коттеджах 1925 года в Алтадине. 7 января 2025 года Eaton Fire уничтожил оба дома, однако последствия для владельцев оказались совершенно разными — прежде всего из-за страхового покрытия.
У Хэмлин действовал частный страховой полис с лимитом до $1,5 млн. Он предусматривал компенсацию за сам дом, имущество и другие строения на участке, а также расходы на временное жилье. После пожара она смогла получить страховые выплаты и заняться поиском подрядчиков для восстановления.
У Уилсона ситуация была гораздо сложнее. За несколько месяцев до пожара его прежний страховщик SafeCo отказался продлевать полис. Другого варианта на частном рынке он не нашел и в итоге оформил покрытие через калифорнийский FAIR Plan — программу страхования для домовладельцев, которым сложно получить обычную страховку. Максимальный лимит его полиса составлил уже $686 тыс., включая $100 тыс. на временное проживание.
При этом выплата не гарантировала Уилсону восстановление дома в прежнем виде. Из-за возраста здания и его конструкций страховое покрытие учитывало износ, поэтому суммы могло оказаться недостаточно для строительства нового коттеджа по современным требованиям. После пожара Уилсон оказался перед необходимостью искать дополнительные источники денег и одновременно разбираться со страховой компанией. Для него уничтожение дома означало не только потерю недвижимости, но и риск многолетнего финансового долга.
9 место. Боб и Эдвина Татум: ноль от страховщика
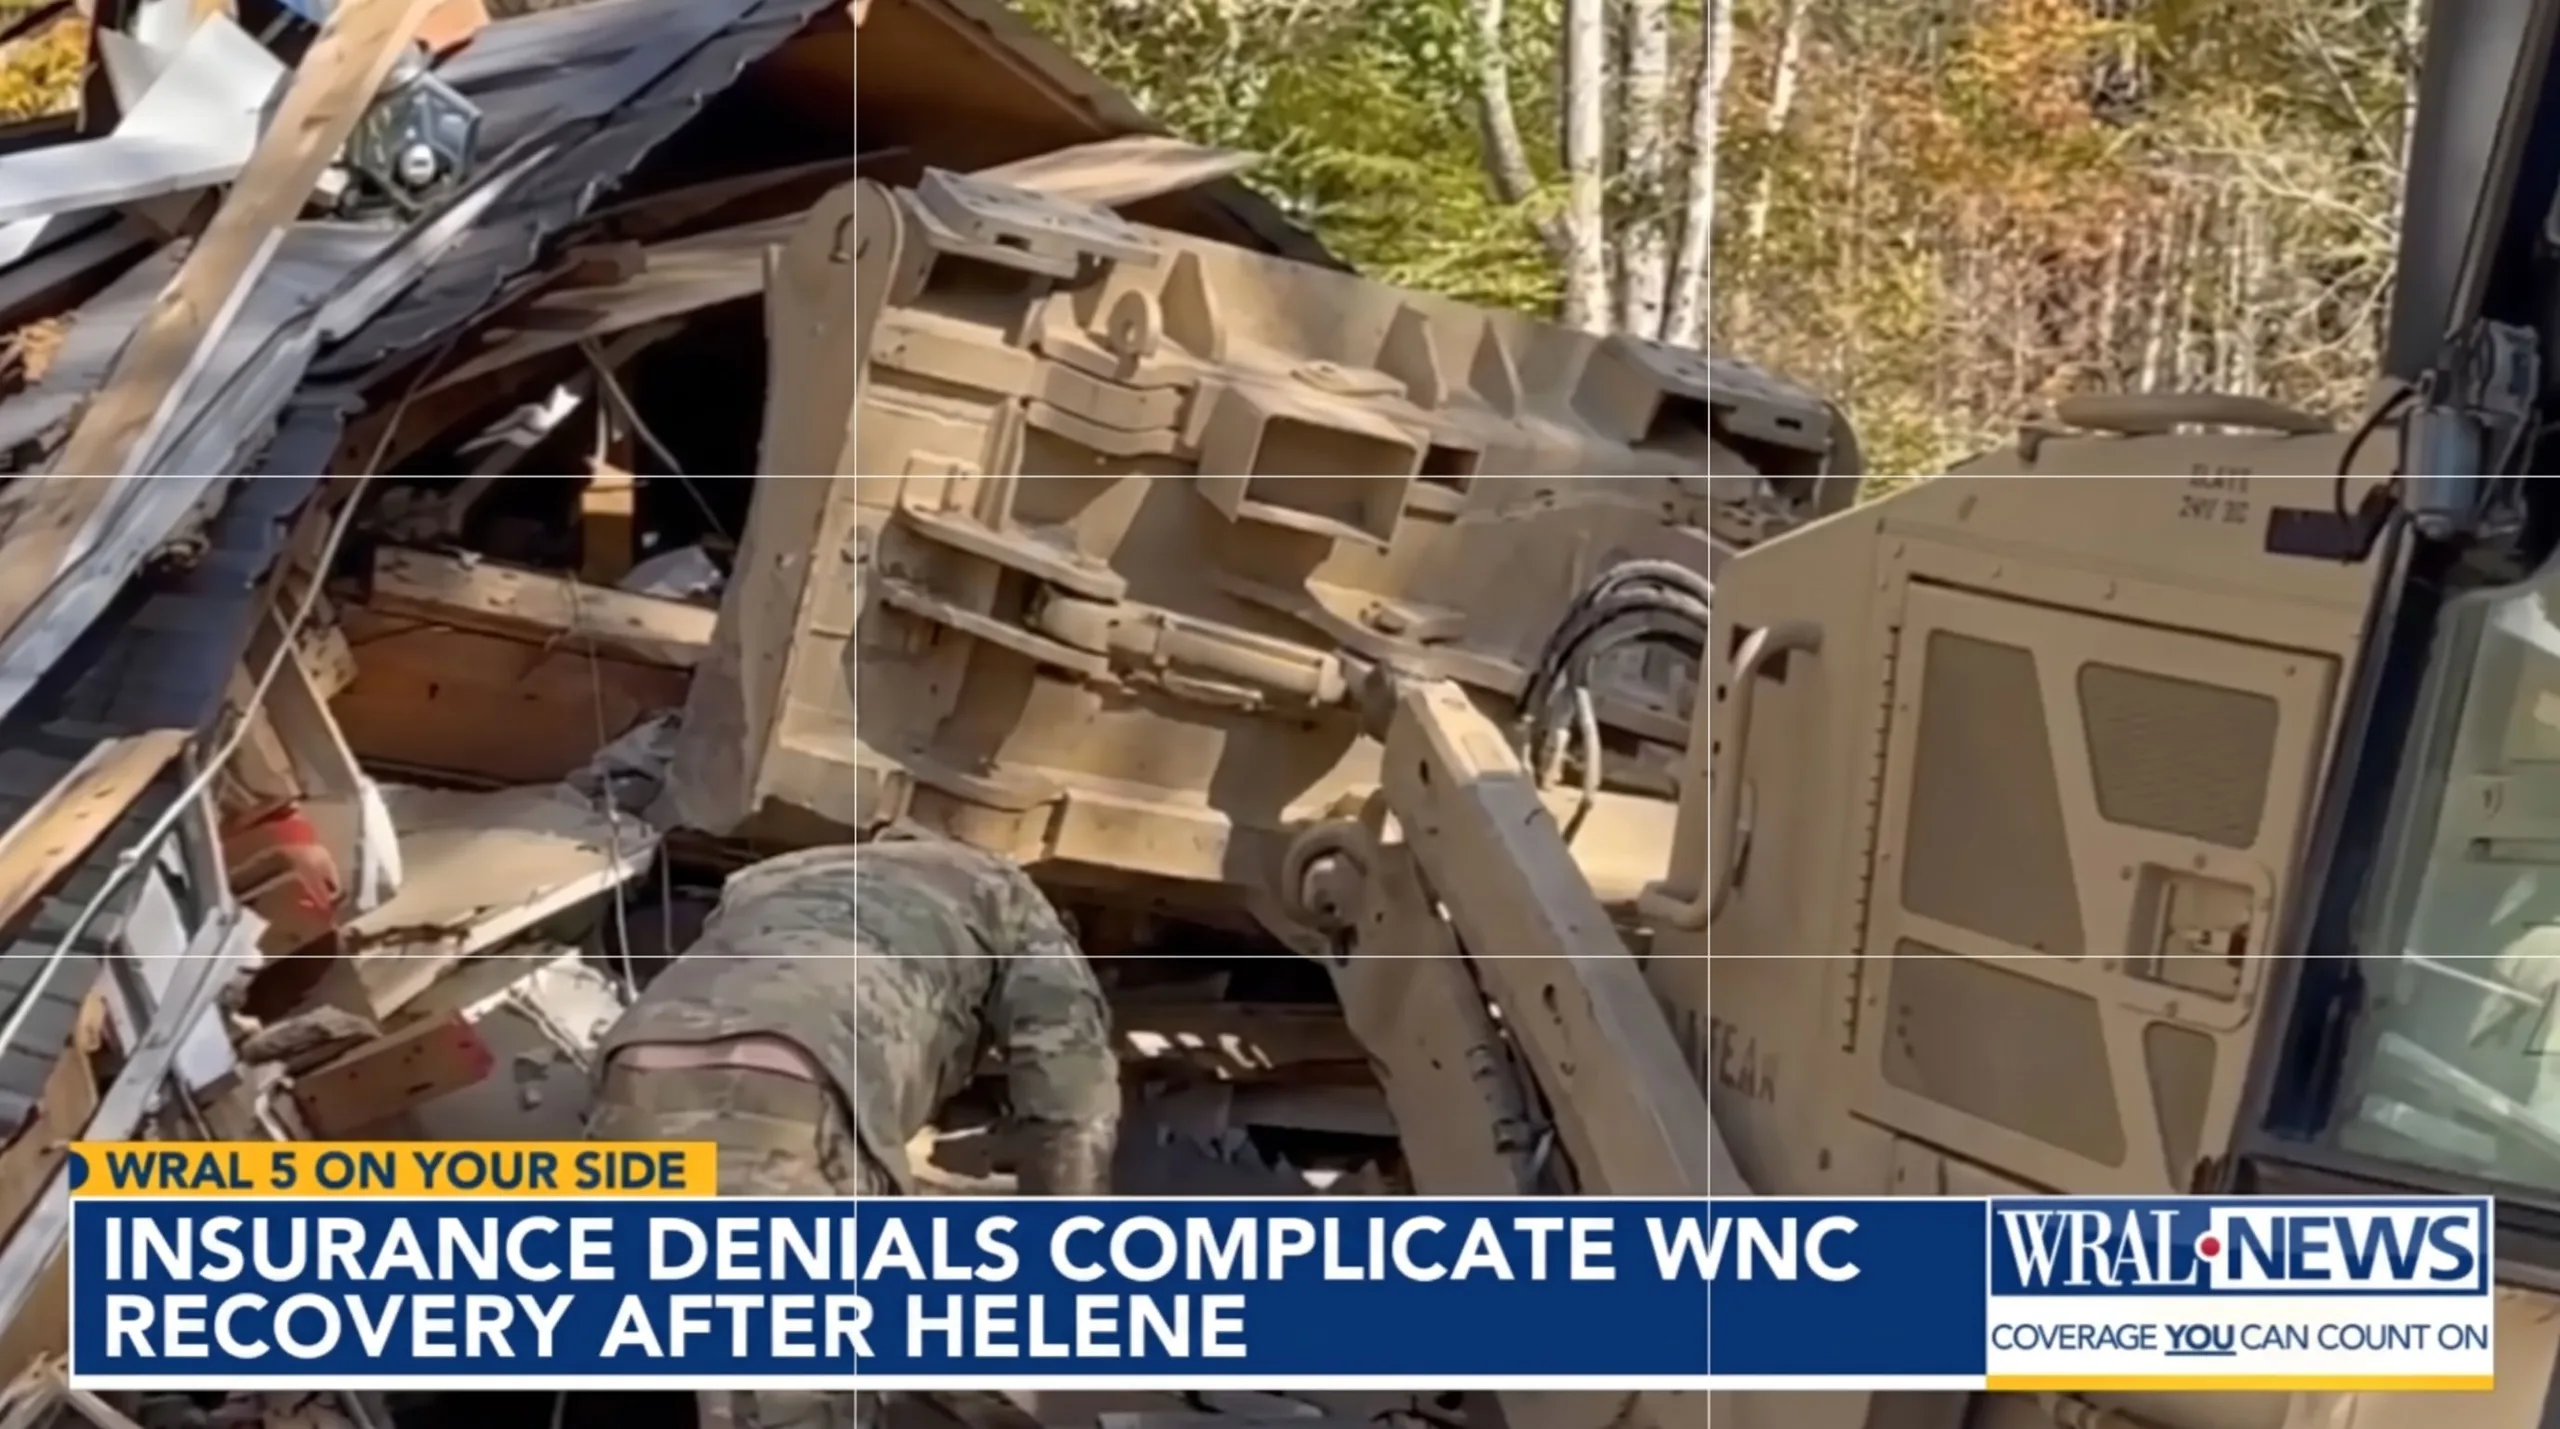
Боб и Эдвина Татум прожили 46 лет в доме у реки North Toe в Северной Каролине. Они благоустраивали участок и держали спасенных лошадей. В сентябре 2024 года ураган Helene, разрушительный тропический циклон 4-й категории, обрушившийся на Юго-Восток США, смыл дом вниз по течению; обломки нашли примерно в четверти мили от участка.
Полис домовладельца у супругов был, но компания Farm Bureau пришла к выводу, что строение уничтожила быстро движущаяся паводковая вода. Наводнение в страховку жилья не входило, и отдельного flood insurance у Татумов не было. На вопрос журналиста о выплате Эдвина ответила одним словом: «Ноль».
Семья настаивала, что часть разрушений мог вызвать ветер, который полис по документам покрывал. Однако независимый инженер страховщика не обнаружил конструктивного ущерба от ветра, а профильное ведомство штата не смогло обязать компанию заплатить. Цена дома не публиковалась.
10 место. Семья Мелиссы Стэнли: один пропущенный платеж перед наводнением
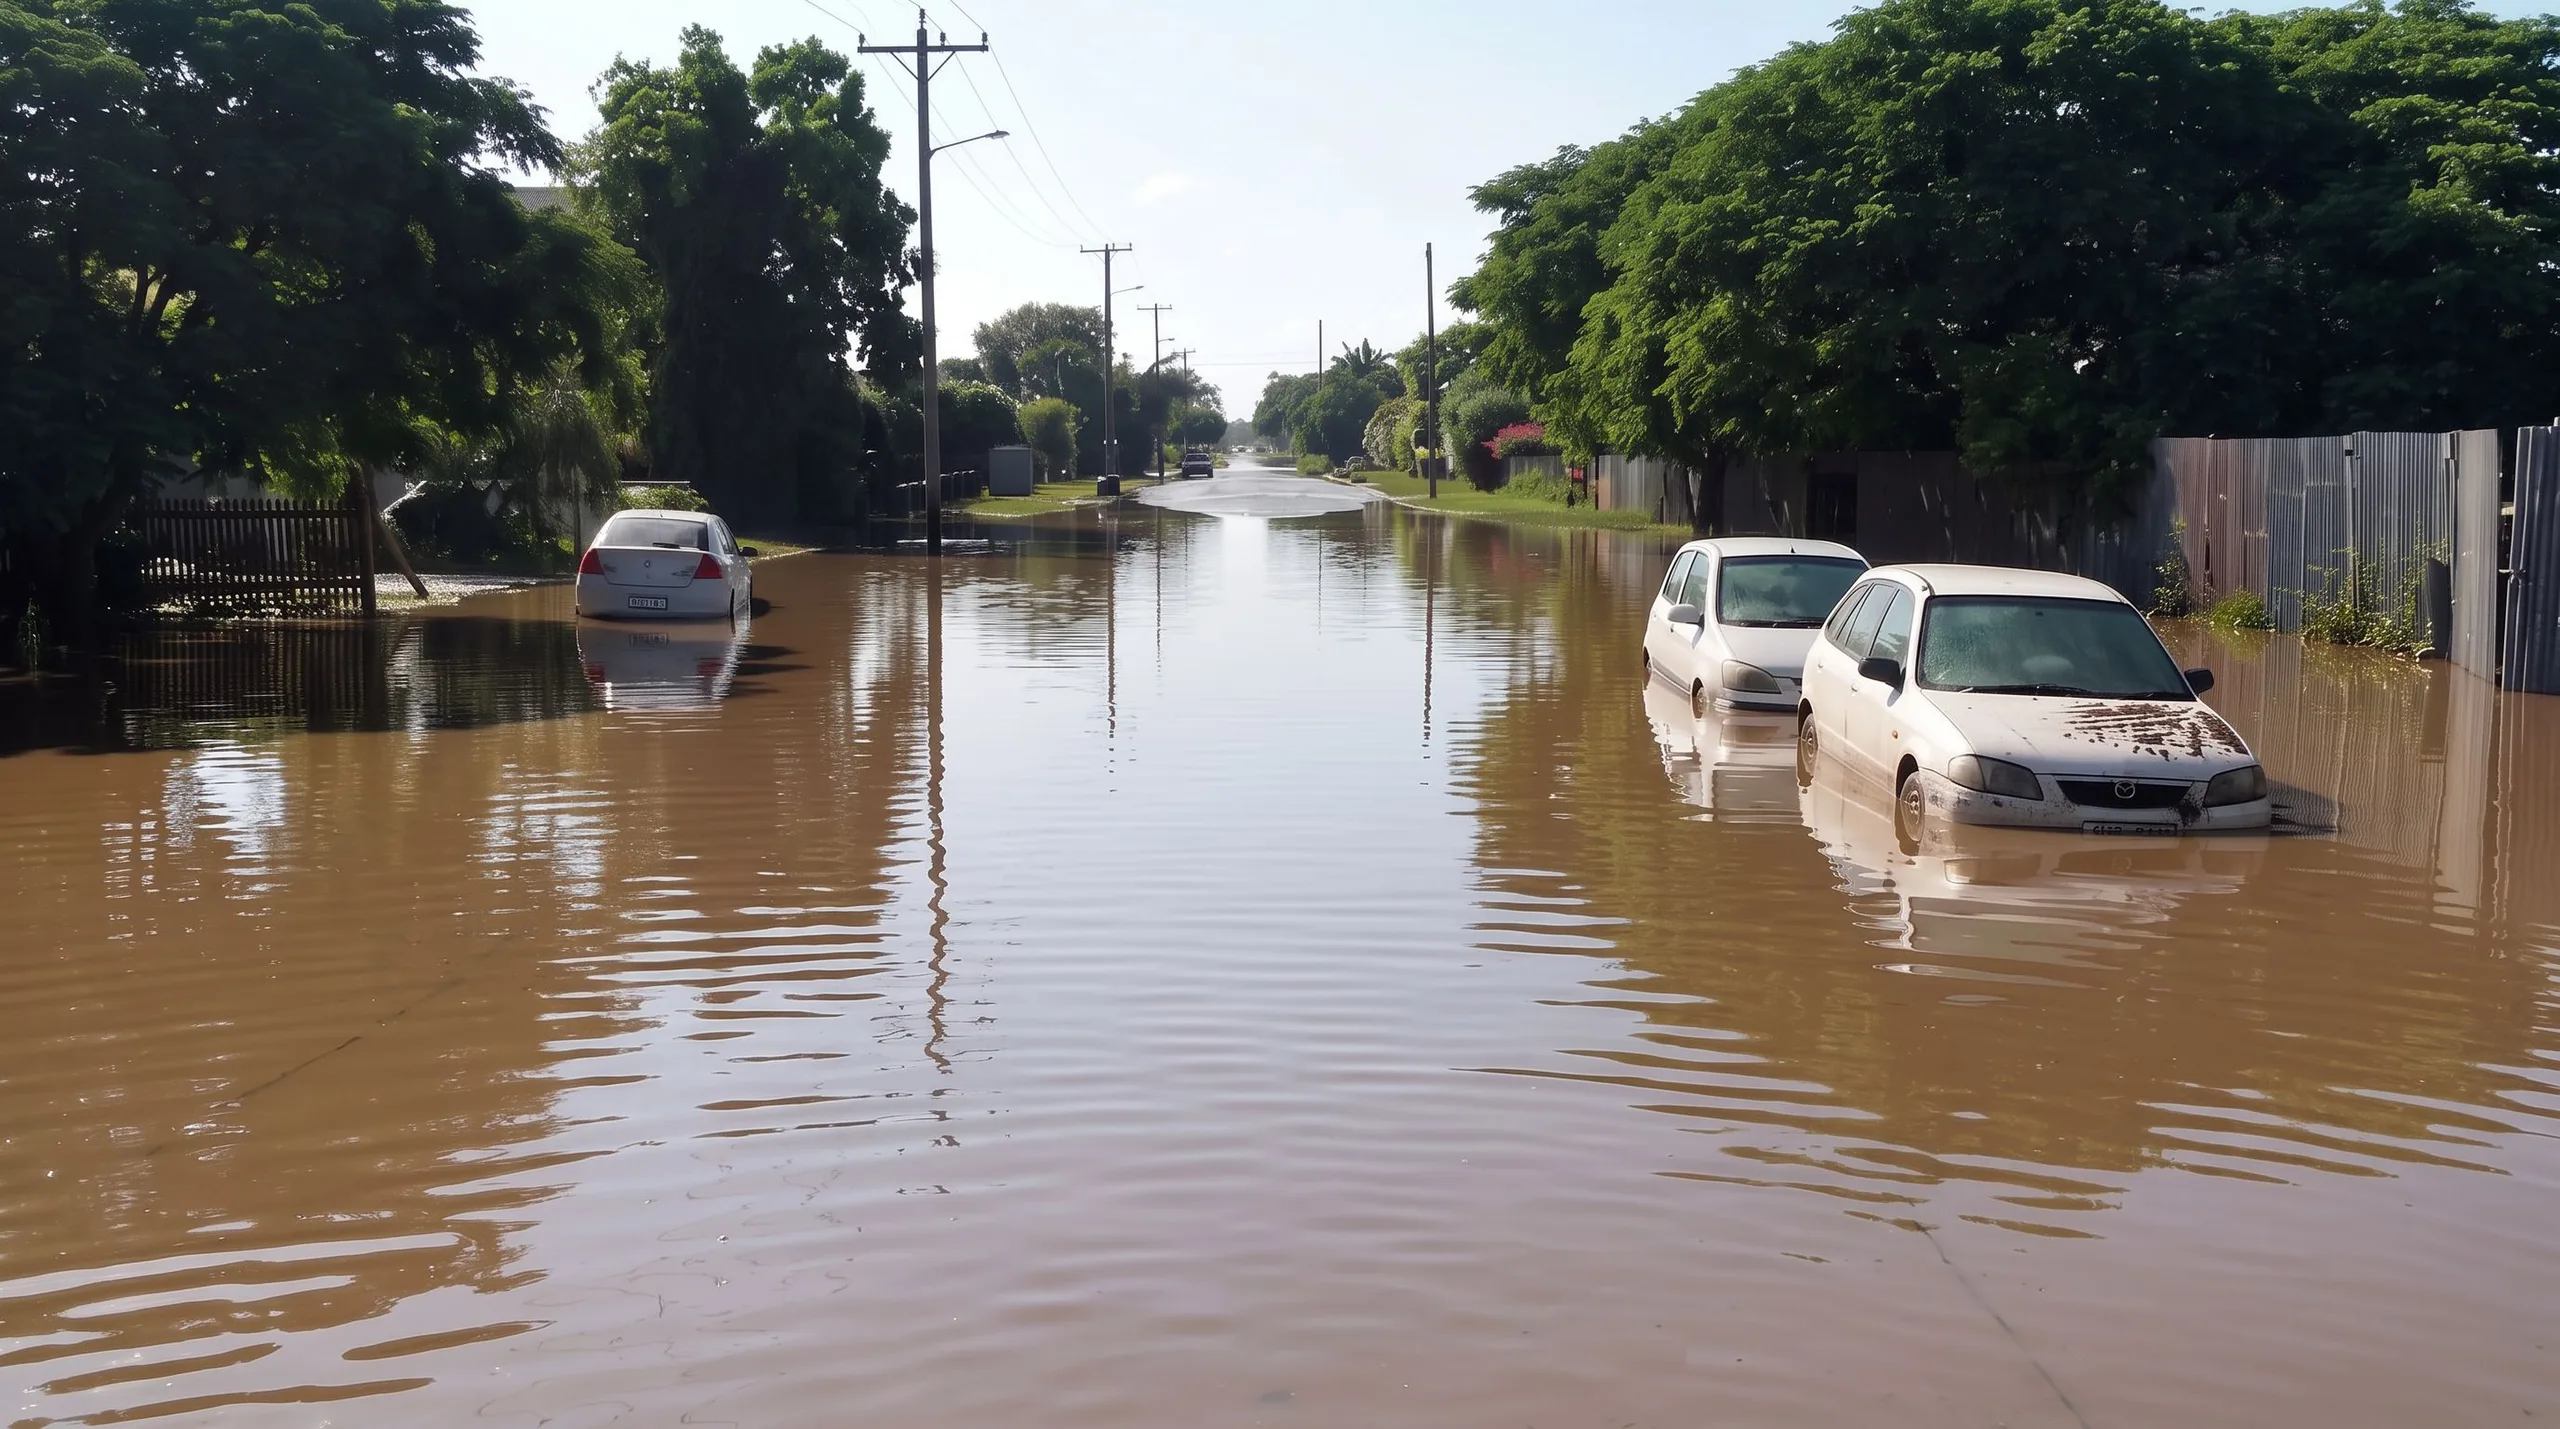
В январе 2022 года река Мэри (Mary River) в восточной части штата Квинсленд (Австралия) вышла из берегов и вызвала катастрофическое наводнение.
Дом матери местной жительницы Мелиссы Стэнли оказался под водой. Семья успела вынести часть вещей, однако жилье потребовало полного восстановления.
При обращении выяснилось, что компания попросту отменила полис семьи. По версии Стэнли, причиной стал один пропущенный платеж, а предупреждений по почте, телефону или электронной почте семья не получала. Дочь утверждала, что до этого мать постоянно платила за полную защиту, включающую расходы на наводнение.
Страховщик не излагал свою версию случившегося, поэтому история остается рассказом семьи о страховом отказе. Стоимость дома и ремонта также не раскрывалась.
Что делать, чтобы после пожара не остаться без дома
После катастрофы всегда начинается вторая — финансовая — часть кризиса. Нужно где-то жить, разбирать последствия, подтверждать размер ущерба, искать подрядчиков и одновременно выяснять, на какую сумму действительно можно рассчитывать по полису.
При этом, как видно из примеров, страхование не гарантирует автоматического восстановления недвижимости до прежнего состояния.
Размер выплаты определяется:
условиями конкретного договора;
страховой суммой;
перечнем застрахованных рисков.
В договоре могут отдельно учитываться конструктивные элементы, отделка, инженерные системы, хозяйственные постройки и имущество внутри дома.
Мы собрали примеры зарубежного рынка, но и для России вопрос страхования не менее актуален. Российские кейсы просто реже существуют в открытом информационном поле.
По данным Банка России, страхование имущества граждан остается одним из наиболее распространенных видов страхования: за первое полугодие 2026 года в стране было заключено 186,2 млн договоров — причем 90% пришлось на страхование с гражданами.
Только в 2024 году «Росгосстрах» выплатил клиентам более 2,4 млрд рублей за поврежденное и утраченное жилье и имущество.
Как действовать при оформлении страховки?
Проверьте в договоре:
Не только страховую сумму, но и ее структуру. Нужно понимать, сколько приходится на сам дом, отделку, инженерное оборудование, хозяйственные постройки и имущество внутри.
Перечень рисков. Пожар, залив, стихийное бедствие, падение деревьев или другие события имеют разные условия покрытия.
Способ расчета ущерба. В договоре может использоваться восстановительная или действительная стоимость, а также учитываться износ отдельных элементов. От этого напрямую зависит размер возможной выплаты.
Актуальность страховой суммы. Если дом капитально реконструировали, расширили или существенно выросла стоимость его восстановления, старый лимит может оказаться недостаточным.
Порядок действий после происшествия. До ремонта, вывоза поврежденных конструкций или утилизации имущества стоит внимательно изучить требования страховщика и зафиксировать последствия. Фото, видео, документы, чеки и сметы могут стать частью доказательной базы.
Что делать, если страховая отказала или выплаты недостаточно?
Направить претензию непосредственно страховщику и запросить мотивированное решение с указанием конкретного пункта договора или правил страхования. Банк России рекомендует сохранять документы по договору и страховому событию; если страховщик нарушает условия договора или неправомерно отказывает в выплате, потребитель может обратиться к регулятору и, в предусмотренных законом случаях, к финансовому уполномоченному или в суд.
Банк России принимает обращения по вопросам работы страховых организаций; справочную информацию можно получить по номеру 300 с мобильного телефона или 8 800 300-30-00. На сайте регулятора также можно проверить, есть ли страховая компания в реестре финансовых организаций.
Если спор относится к компетенции финансового уполномоченного, перед обращением к нему необходимо сначала предъявить требование страховщику. Для имущественных споров установлен лимит требований до 500 тыс. рублей; если вопрос не удалось решить со страховой, обращение можно направить финансовому уполномоченному.
При пожаре отдельно важно получить официальное подтверждение самого факта происшествия. МЧС предоставляет сведения, подтверждающие возникновение пожара, в том числе через Госуслуги. Единый телефон пожарных и спасателей — 101.
Средняя оценка первой десятки составила 4,31 балла, а разница между первым и десятым местами — всего 0,30. При этом почти 60% текущего строительства ТОП-10 приходится на Setl Group.
DARS строит больше всех в первой десятке, СЗ «НОВЫЙ СВЕТ» лидирует по вводу, а восемь из десяти участников сосредоточены на строительстве в одном регионе.
Банк обратился в Арбитражный суд Ульяновской области с заявлением о банкротстве СЗ «Конструктив». Более 32,7 млн рублей требований — просроченный основной долг, остальное — проценты и неустойка.
70-метровую чёрно-белую инсталляцию Diluvium создал JR — французский уличный художник и фотограф. Ранее он работал с пространством у Лувра и фасадом парижской Оперы Гарнье.






 17-09-2026 13:15