Квартиру купили, но передумали: сколько денег можно потерять при расторжении ДДУ — разбираемся с экспертами
Можно ли отказаться от новостройки, если застройщик выполняет обязательства, какие расходы не вернут и почему выход из сделки особенно рискован для покупателей с ипотекой.
Покупатель внес 2 млн рублей за квартиру, оформил ипотеку и полгода платил банку. Затем планы изменились. Даже если застройщик вернет всю стоимость жилья, финансовые потери могут приблизиться к полумиллиону рублей.
Расторжений ДДУ стало больше, но массового отказа от квартир нет
За девять месяцев 2026 года в России расторгли 10,2 тыс. договоров долевого участия (ДДУ) — на 18% больше, чем годом ранее. По данным аналитического центра ДОМ.РФ, денежный объем таких сделок увеличился на 46%, до 151,7 млрд рублей.
Впрочем, массового отказа от новостроек статистика не показывает. На 1 октября доля расторгнутых за год договоров относительно числа действующих составляла 1,7%. Значительную часть прироста денежного объема обеспечили крупные сделки, по которым приобреталось сразу несколько квартир.
У обычных покупателей причины выхода из сделки могут быть другими: снижение доходов, переезд, развод или невозможность обслуживать ипотеку. Иногда человек просто находит более подходящую недвижимость.
Однако отказаться от квартиры оказывается сложнее, чем ее приобрести. И даже если застройщик согласен прекратить договор, вернуть все потраченные деньги удается не всегда.
Можно ли расторгнуть ДДУ, если просто передумали
Предположим, человек купил квартиру за 9 млн рублей, а через несколько месяцев нашел другой объект и решил отказаться от первоначальной покупки. Застройщик вправе не согласиться.
Согласно статье 9 Федерального закона № 214-ФЗ, если девелопер надлежащим образом выполняет свои обязательства, дольщик не может в одностороннем внесудебном порядке отказаться от договора исключительно по собственному желанию.
Один из вариантов — расторжение ДДУ по соглашению сторон. Покупатель и застройщик договариваются об условиях прекращения договора и порядке возврата денег. Другой путь — обращение в суд. Статья 451 ГК РФ допускает расторжение договора при существенном изменении обстоятельств. Однако одного снижения доходов недостаточно — необходимо доказать совокупность условий, предусмотренных законом. Если договориться не удалось, покупатель может рассмотреть переуступку прав на квартиру другому лицу.
«Изменение жизненных обстоятельств — развод, переезд, потеря работы или невозможность выплачивать ипотеку — не дает покупателю безусловного права расторгнуть ДДУ, если застройщик выполняет свои обязательства», — поясняет Мария Спиридонова, управляющий партнер юридической компании «Легес Бюро».
Может ли застройщик удержать часть стоимости квартиры
По словам Николая Мюллера, юриста по спорам с застройщиками, в одном из изученных им договоров крупной компании предусматривалась компенсация за добровольное расторжение. «В одном из договоров крупного застройщика, который я разбирал, это 15% цены, то есть больше миллиона рублей за квартиру стоимостью 7 млн». Это пример из практики специалиста, а не установленный законом тариф.
Николай Мюллер отдельно поясняет, как это работает при эскроу: «Поэтому компенсацию закладывают в договор или в само соглашение, и покупателя просят отдельно заплатить штраф или “отступное”».
Законодательство не предусматривает фиксированного штрафа за добровольное расторжение ДДУ. Правомерность конкретной суммы зависит от основания прекращения договора, содержания соглашения и применимых норм о защите прав потребителей.
Если квартира приобреталась гражданином для личных нужд, условие, ущемляющее его права как потребителя, может оказаться недействительным. Однако оспорить уже подписанное соглашение бывает непросто: суд оценивает содержание документа и обстоятельства его заключения.
«Прежде чем подписывать соглашение о расторжении, необходимо проверить, какую именно сумму застройщик обязуется вернуть, в какие сроки и какие удержания предусмотрены», — отмечает Мария Спиридонова. По ее словам, особенно внимательно нужно относиться к штрафам за отказ от квартиры и условиям об отсутствии взаимных претензий.
Елена Молокова, ипотечный брокер и руководитель ипотечно-консультационного центра «Доступная ипотека», обращает внимание еще на один предмет споров: «Чаще всего оспариваются штраф за факт отказа от договора, удержание расходов без подтверждения. Двойная ответственность, например, когда застройщик одновременно начисляет пеню за просрочку платежа и штраф за расторжение по той же причине».
Что происходит с ипотекой и сколько денег теряет покупатель
Расторжение ДДУ не означает автоматического прекращения кредита: договор с застройщиком и обязательства перед банком существуют отдельно. При расчетах через эскроу действует специальная процедура возврата средств, а при ипотеке необходимо учитывать залог прав требования по ДДУ. Порядок окончательных расчетов следует согласовать с кредитором заранее.
Механизм расчетов поясняет Екатерина Мишина, руководитель и основатель компании «Центр Ипотечного Кредитования», руководитель направления Metr.broker компании Metr.Club: «При заключении ДДУ указываются реквизиты счета заемщика в банке-кредиторе, откуда произойдет списание и погашение ипотечного кредита».
Между прекращением ДДУ, регистрационными действиями и фактическим погашением задолженности может пройти время. Пока кредит не закрыт, заемщик продолжает выполнять его условия, включая уплату процентов. Но наиболее ощутимые потери часто возникают еще до расторжения.
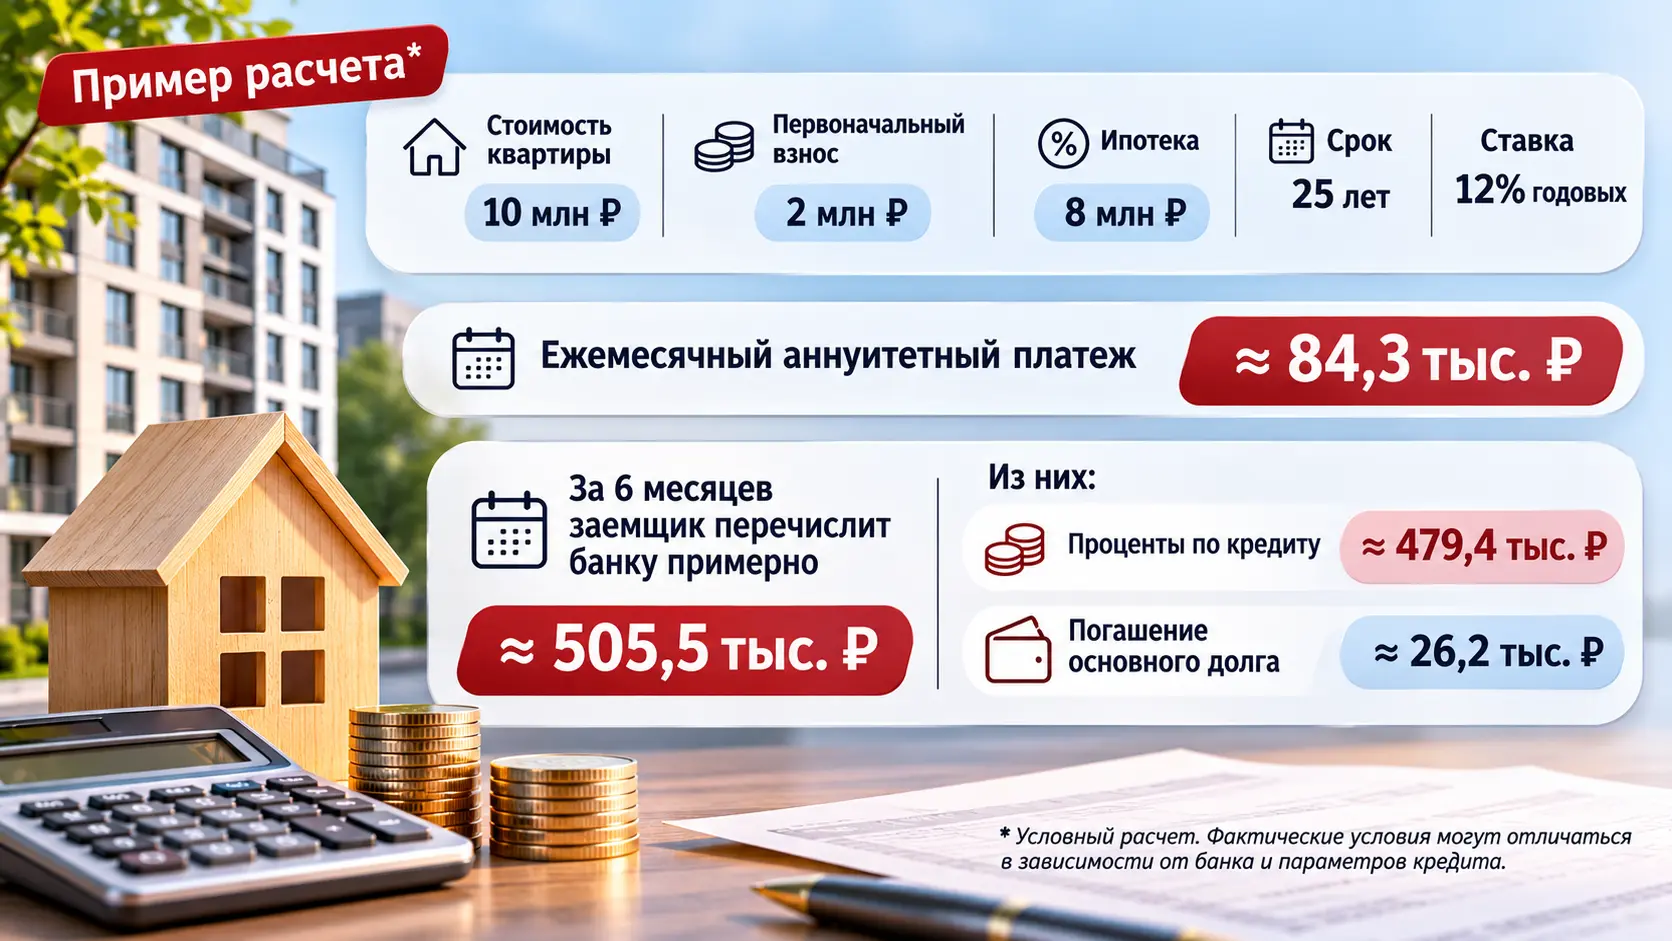
Рисунок 1. Распределение ипотечных платежей за первые шесть месяцев: почти 95% перечисленной суммы приходится на проценты. Расчет условный
Рассмотрим условный расчет. Квартира стоит 10 млн рублей, первоначальный взнос составляет 2 млн, ипотека — 8 млн рублей под 12% годовых на 25 лет.
Ежемесячный аннуитетный платеж — около 84,3 тыс. рублей. За шесть месяцев заемщик перечислит банку примерно 505,5 тыс. рублей. Из них почти 479,4 тыс. составят проценты, а на погашение основного долга придется только 26,2 тыс. рублей.
Если после расторжения ДДУ вся цена квартиры возвращается, а кредит полностью закрывается, первоначальный взнос и погашенная часть основного долга не становятся потерями. Но ранее уплаченные проценты автоматически не компенсируются.
Таким образом, за полгода покупатель может потратить почти 480 тыс. рублей только на обслуживание кредита даже при полном возврате стоимости недвижимости. В расчет не включены дополнительные расходы и возможные проценты до фактического погашения задолженности.
Отдельно следует учитывать страхование, оформление документов и платные услуги. При досрочном погашении кредита часть страховой премии в предусмотренных законом случаях можно вернуть. Возврат оплаты за дополнительные услуги зависит от условий договора, фактического объема их оказания и действующего законодательства.
Елена Молокова также советует при ипотечной покупке проверить условия субсидирования ставки: по ее наблюдениям, такие программы нередко сопровождаются дополнительной наценкой к стоимости квартиры.
Поэтому до подписания соглашения с девелопером необходимо получить от банка письменный расчет остатка задолженности и разъяснение о порядке ее закрытия.
Николай Мюллер описывает сложность, возникающую при согласовании действий с банком: «Банк не подаёт заявление о погашении залога, пока не получит свои деньги». По словам юриста, ситуация может осложняться тем, что средства с эскроу возвращаются после регистрационных действий.
На возможную задержку расчетов обращает внимание и Николай Мюллер. Он советует покупателям с ипотекой: «До отправки уведомления об отказе проверьте, указан ли залоговый счет в договоре эскроу. И получите от банка письменное подтверждение, что он подаст заявление о погашении залога».
Когда вернут деньги после расторжения ДДУ
Срок возврата зависит от причины прекращения договора и способа расчетов. Если деньги находятся на эскроу-счете, после расторжения ДДУ необходимо погасить запись о государственной регистрации договора в Росреестре. Затем банк получает сведения о прекращении ДДУ и возвращает средства покупателю либо направляет их на предусмотренный ипотечными документами залоговый счет.
Для таких сделок действует специальный порядок, установленный статьей 15.5 закона № 214-ФЗ. В частности, если квартира оплачивалась без привлечения заемных средств, банк в предусмотренном законом случае перечисляет деньги покупателю не позднее трех рабочих дней после размещения необходимых сведений в Единой информационной системе жилищного строительства. При ипотеке процедура может занять больше времени из-за расчетов с кредитором.
Важно: три рабочих дня — не срок с момента обращения покупателя. Отсчет начинается после поступления установленных законом сведений; до этого должны пройти регистрационные действия.
Если деньги перечислялись непосредственно застройщику, при расторжении по предусмотренным законом основаниям действуют другие сроки: 20 рабочих дней при одностороннем отказе дольщика и 10 рабочих дней при расторжении через суд.
При добровольном прекращении ДДУ по соглашению сторон порядок расчетов необходимо согласовать отдельно. Перед подписанием документов стоит выяснить не только сумму возврата, но и дату ее фактического поступления. Для ипотечных заемщиков это особенно важно: до погашения кредита проценты могут продолжать начисляться.
Семейная ипотека: почему расторжение ДДУ стало еще рискованнее
Для покупателей, воспользовавшихся государственной поддержкой, последствия отказа от новостройки могут оказаться серьезнее уже выплаченных процентов. С 1 февраля 2026 года действует принцип «одна семья — одна льготная ипотека». А с 1 октября изменились условия новых кредитов: ставки и максимальные суммы стали зависеть от количества детей и региона приобретения жилья.
Представим семью, которая купила квартиру по ранее действовавшей программе под 6% годовых, а спустя несколько месяцев решила расторгнуть ДДУ и выбрать другой объект. Деньги возвращены, кредит полностью погашен. Однако это не означает, что супруги смогут повторно воспользоваться государственной программой.
По действующим правилам при новом обращении учитывается предыдущее участие в льготных ипотечных программах по кредитным договорам, заключенным с 23 декабря 2023 года. Ограничения могут затрагивать не только основных заемщиков, но и созаемщиков и поручителей с учетом их статуса по прежнему кредиту.
Екатерина Мишина подчеркивает: «Сегодня повторное получение льготного кредита возможно при одновременном выполнении двух условий». В ее ответе речь идет о полном погашении прежнего льготного кредита и рождении следующего ребенка после заключения предыдущего кредитного договора.
Таким образом, расторжение ДДУ не отменяет сам факт ранее выданной льготной ипотеки. Семья может вернуть первоначальный взнос, но столкнуться с невозможностью приобрести другую квартиру на прежних условиях.
Для кредитов, заключенных до 23 декабря 2023 года, действуют особенности проверки предыдущего участия. Также необходимо учитывать состав заемщиков, требования к приобретаемому объекту и условия программы на дату нового кредитного договора. Само соответствие государственным требованиям не гарантирует одобрения заявки банком.
Еще один нюанс — материнский капитал. Если его направили на оплату строящегося жилья, при прекращении ДДУ и закрытии эскроу-счета соответствующие средства возвращаются в Социальный фонд России, а не выдаются покупателю на руки.
Когда можно потребовать компенсацию от застройщика
Иная ситуация возникает, если покупатель отказывается от квартиры из-за нарушений обязательств девелопера. Статья 9 закона № 214-ФЗ предусматривает возможность одностороннего отказа от ДДУ, в частности, при задержке передачи объекта более чем на два месяца, существенных нарушениях качества и отдельных случаях неустранения недостатков. По некоторым основаниям требуется обращение в суд.
При расторжении по предусмотренным законом основаниям дольщик вправе требовать возврата уплаченных средств. При расчетах напрямую с застройщиком могут начисляться проценты, предусмотренные частью 2 статьи 9 закона № 214-ФЗ. Однако для ДДУ с эскроу эти проценты по общему правилу не применяются, если основание расторжения возникло до ввода дома в эксплуатацию (часть 4 статьи 15.4). В зависимости от обстоятельств покупатель может также заявить требования о неустойке и возмещении доказанных убытков, включая определенные ипотечные расходы.
Показательный случай рассматривал Верховный суд РФ. После расторжения ДДУ застройщик длительное время не возвращал покупателю деньги, а тот продолжал обслуживать кредит.
В определении от 23 марта 2021 года № 1-КГ20-12-К3 Верховный суд указал, что ипотечные проценты за период неправомерного удержания денежных средств могут рассматриваться как убытки. При этом необходимо установить связь между нарушением девелопера и дополнительными расходами покупателя.
Николай Мюллер объясняет, почему взыскание таких расходов бывает непростым: «Проценты суды признают убытками в основном за период, когда застройщик задерживает возврат денег».
Верховный суд отменил судебные акты и направил спор на новое рассмотрение. Это не означает автоматической компенсации всех ипотечных процентов: необходимо доказать связь расходов с нарушением застройщика и учитывать другие взысканные суммы. Размер требований в 2026 году также зависит от периода нарушения и действовавших правил о начислении санкций и отсрочках.
Что выгоднее: расторгнуть ДДУ или продать права по переуступке
Если девелопер выполняет обязательства, а покупатель просто изменил планы, альтернативой расторжению может стать уступка прав требования. Статья 11 закона № 214-ФЗ позволяет передать права на квартиру другому приобретателю после регистрации ДДУ и до подписания передаточного акта. Для этого цена первоначального договора должна быть оплачена полностью либо одновременно с уступкой оформляется перевод долга. При наличии ипотеки необходимо учитывать права банка как залогодержателя.
Финансовый результат зависит от ситуации на рынке. Допустим, квартиру приобрели за 9 млн рублей, а аналогичные предложения теперь стоят 10 млн. Если найдется покупатель, готовый заплатить такую сумму за права по полностью оплаченному ДДУ, первоначальный дольщик потенциально получит разницу до вычета налогов и расходов.
Но если девелопер предлагает похожие варианты за 8,5 млн рублей или предоставляет более выгодные условия финансирования, продать права по первоначальной цене может оказаться сложно. Тогда потребуется либо ждать, либо соглашаться на дисконт.
«Поэтому оптимальным вариантом чаще становится переуступка», — считает Елена Молокова. По ее наблюдениям, расходы могут возникать как при расторжении, так и при передаче прав другому покупателю.
Покупателю, который рассматривает переуступку, нужно проверить условия первоначального договора, остаток оплаты, наличие залога и возможные расходы на оформление. Закон позволяет передать права по зарегистрированному ДДУ до подписания передаточного акта, а не только до ввода дома в эксплуатацию.
При продаже прав по переуступке также возникают налоговые вопросы. Полученный доход подлежит декларированию, а налоговую базу можно уменьшить на документально подтвержденные расходы на приобретение соответствующих прав.
Поэтому сравнивать два варианта исключительно по стоимости квартиры неправильно. Значение имеет сумма, которая останется после погашения кредита, налогов и остальных платежей.
Что проверить перед отказом от квартиры
Прежде чем подписывать соглашение с застройщиком, необходимо определить основание расторжения, точную сумму возврата и правомерность возможных удержаний.
При ипотеке следует запросить у банка остаток задолженности, порядок закрытия кредита и предполагаемые сроки расчетов. Если покупка совершалась по семейной программе — отдельно выяснить возможность повторного участия с учетом даты предыдущего кредитного договора, состава заемщиков и действующих условий господдержки. Также стоит проверить условия возврата страховки, стоимость уже оказанных услуг и возможность уступки прав на квартиру другому покупателю.
Особенно важно внимательно читать пункты соглашения об окончательном расчете и отсутствии взаимных претензий: их подписание может осложнить дальнейшее предъявление требований.
Как выйти из сделки с минимальными потерями
Главное при расторжении ДДУ — оценивать не обещанную сумму возврата, а итоговые финансовые последствия. Покупателю необходимо сопоставить уже понесенные расходы, остаток задолженности и сумму, которую он сможет получить после прекращения договора.
При добровольном отказе стоит рассчитать и альтернативный вариант — переуступку прав другому покупателю. Даже если квартиру придется продавать дешевле первоначальной стоимости, такая сделка в отдельных случаях может оказаться выгоднее расторжения.
Поэтому перед выходом из ДДУ необходимо сравнить не две цены, а два финансовых результата: сколько денег останется после расторжения и сколько — после переуступки. Именно эта разница покажет реальную стоимость отказа от новостройки.
А вы бы предпочли расторгнуть ДДУ или попытались найти нового покупателя на квартиру?
Разбираемся, кто несет ответственность за строительство школ, детских садов и дорог, как финансирование влияет на сроки и что советуют покупателям квартир специалисты отрасли и рынка недвижимости.
Казахстан делает ставку на инфраструктурное строительство и отечественных производителей. Почему России нужна аналогичная программа поддержки стройотрасли с акцентом на цифровизацию и модернизацию.
От разгрузки вагонов до проектов на миллиарды — путь Михаила Хубутии, который закончился судебным приговором и неожиданным возвращением семейной фамилии в руководство «Шатра».
Разбираемся, как отличить реальную безопасность от маркетинговой шелухи, какие документы требовать у продавца и как собрать экологичную корзину из красок, полов и клеев, доступных в России.
Главная архитектурная любовь звезды «Секретных материалов» — модернистское поместье в Малибу с реконструированным каркасом 1950-х годов и железнодорожным кабузом во дворе.





 20-11-2026 12:45