


Почему септик пахнет зимой сильнее, чем летом: как проверить работу системы  14-11-2026 16:00
Как самостоятельно найти причину запаха в доме и на участке, а когда пора вызывать мастера.
414
14-11-2026 16:0014.11.2026 17:00
Высокие процентные ставки в Европе заставили застройщиков пересмотреть классические форматы жилья. Анализируем успешные кейсы коммерческого co-living в Германии, Франции и Нидерландах.
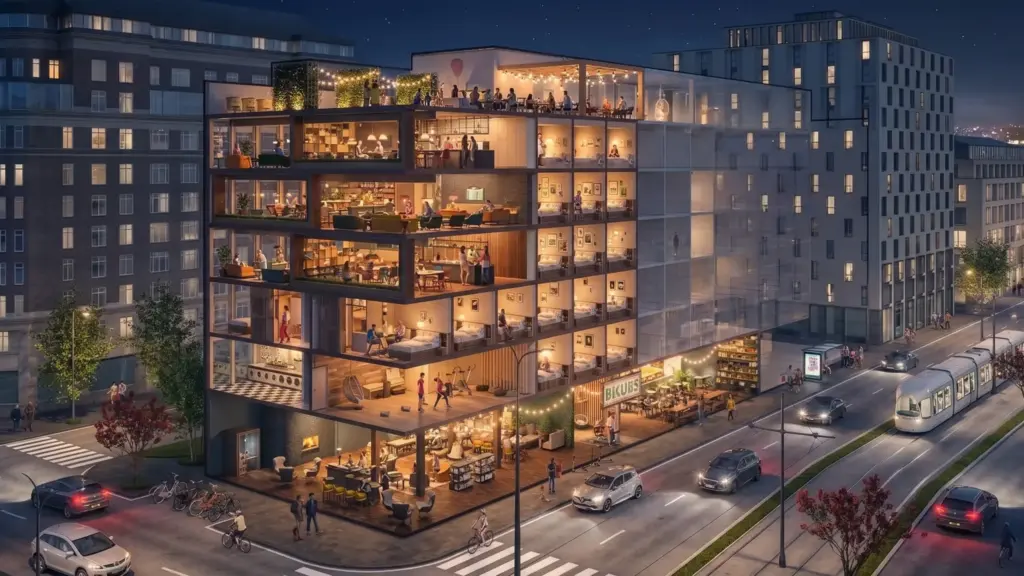
У типичного европейского миллениала или зумера, как правило, востребованная профессия, стабильный доход выше среднего по меркам его страны и... абсолютно нулевые шансы купить собственную квартиру в обозримом будущем. В Париже, Берлине или Амстердаме покупка стандартной «двушки» превратилась в привилегию для миллионеров или тех, кто получил богатое наследство.
Но если раньше это было головной болью исключительно арендаторов, то сегодня в тисках кризиса оказались те, кто эти квартиры строит. Девелоперский бизнес Европы переживает сильнейший шторм за последние десятилетия. Эра ультрадешевых денег, когда Европейский центральный банк удерживал ставки около нуля, ушла в прошлое. Стоимость финансирования проектов взлетела, себестоимость строительства выросла из-за инфляции, а платежеспособный спрос на покупку классического жилья рухнул.
В этих условиях строить стандартные многоквартирные дома по старым лекалам стало экономически бессмысленно. Чтобы остаться на плаву, крупный строительный бизнес пошел на радикальный эксперимент — переосмысление самой концепции личного пространства. На смену привычным квадратным метрам приходит максимальная эффективность, упакованная в формат коммерческого совместного проживания (co-living).
Чтобы понять, почему застройщики массово перекраивают чертежи, нужно посмотреть на цифры, которые описывают текущий жилищный ландшафт Европы. По данным европейского статистического агентства Eurostat, за последние восемь лет средние цены на жилую недвижимость в ЕС выросли на 48%, в то время как официальные арендные ставки поднялись на 18%. При этом доходы населения практически стояли на месте. В результате более четверти арендаторов в таких странах, как Испания или Италия, оказались перегружены расходами на жилье — на оплату крыши над головой у них уходит более 40% чистого дохода. Проблема перестала быть маргинальной, она бьет прямо по ядру среднего класса.
Главным триггером сдвигов на рынке недвижимости стала жесткая монетарная политика. Спасая экономику от инфляции, регуляторы подняли базовые процентные ставки. Для девелоперов это означало двойной удар:
Пока спрос на аренду растет, физическое предложение сокращается. Аналитики консалтинговой компании CBRE оценивают совокупный дефицит жилья в Европе в миллионы единиц, а ежегодный разрыв между реальными сроками ввода жилья и потребностями рынка оценивается Еврокомиссией в 650 тысяч объектов. Чтобы закрыть эту дыру, требуются инвестиции в размере около 153 миллиардов евро в год. В этих условиях классический формат build-to-sell (построить ради продажи) уступает место институциональному сектору build-to-rent (построить ради долгосрочной аренды), где главной движущей силой становятся технологичные коливинги.
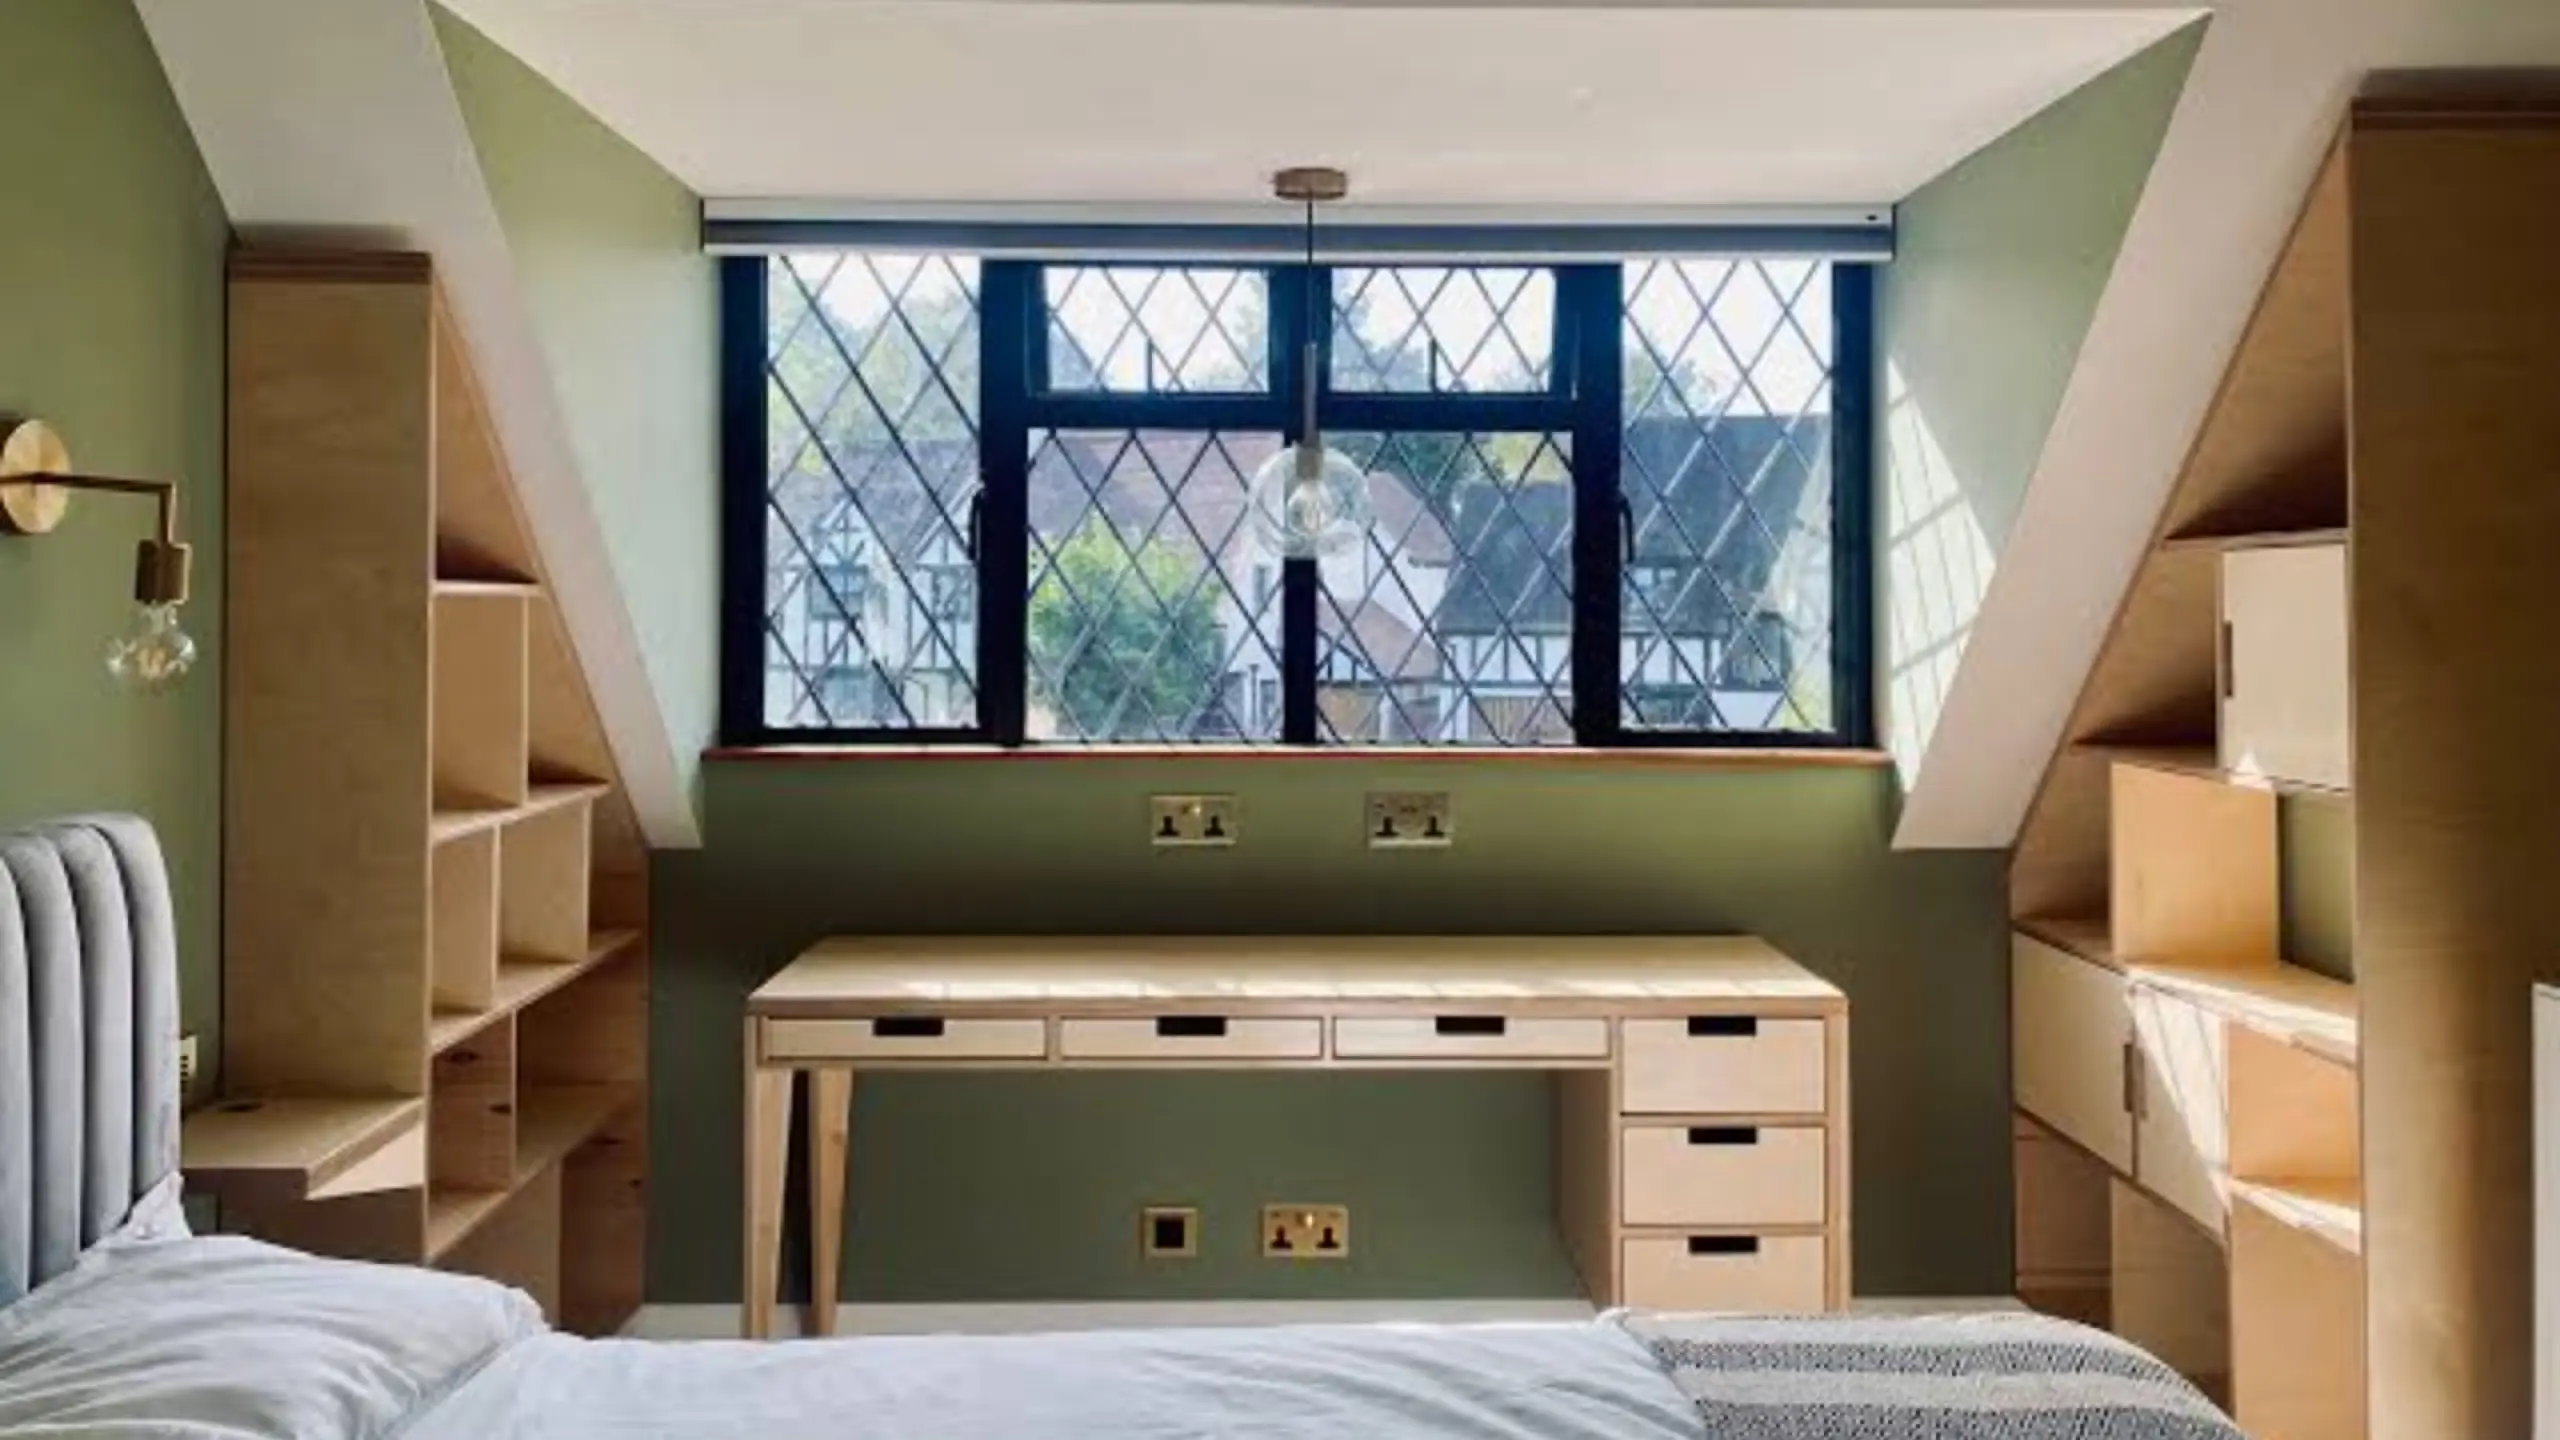
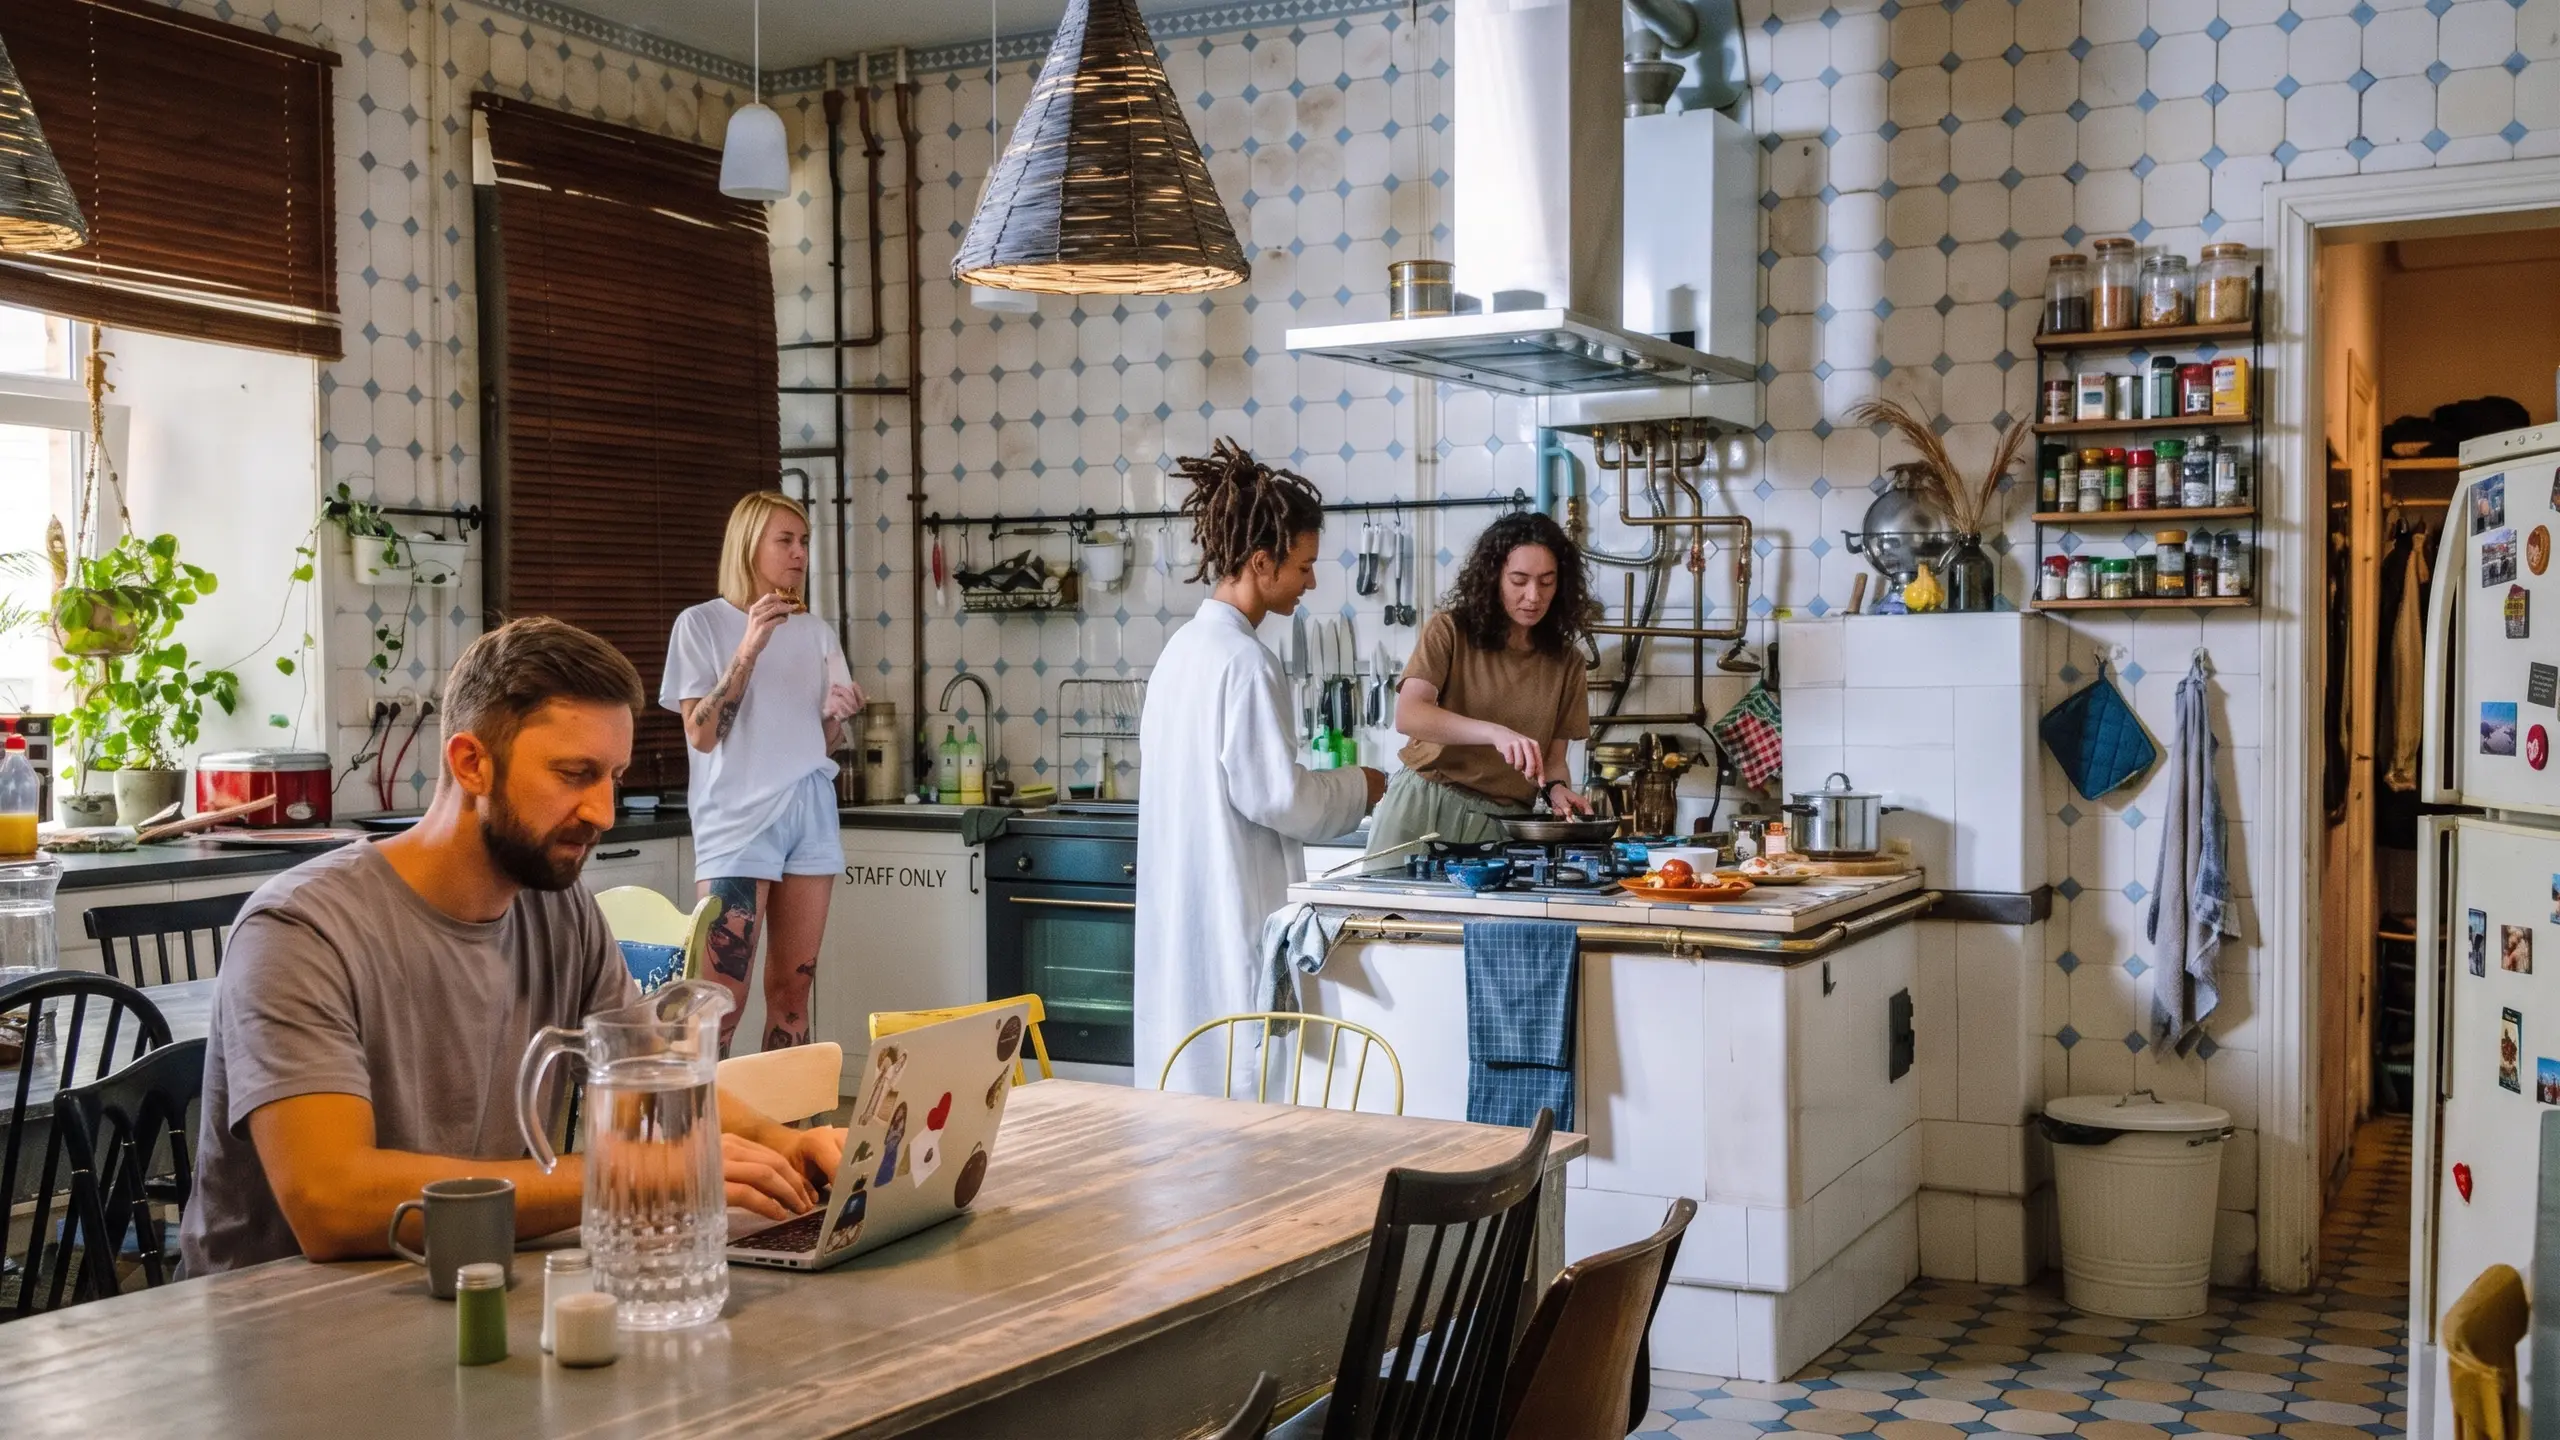
Вопреки расхожему мнению, современный коммерческий коливинг — это не хиппи-коммуна из 1970-х и не студенческое общежитие с грязной посудой на общей кухне. Это профессионально управляемый формат недвижимости, ориентированный на молодых специалистов (в возрасте 23–35 лет), цифровых кочевников и экспатов.
Проект коливинга строится на балансе двух зон:
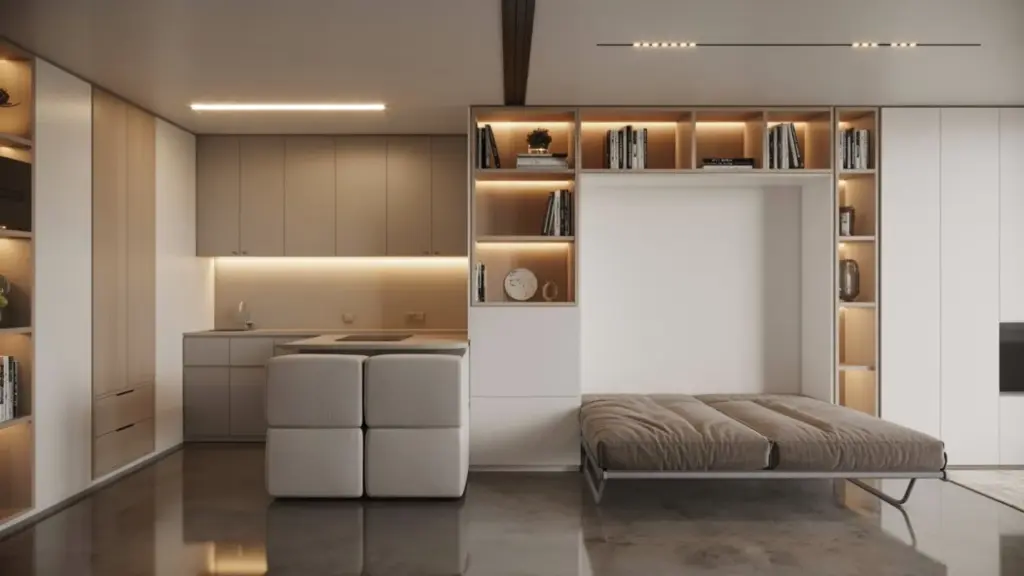
Арендатор платит один фиксированный чек в месяц. В него уже зашиты: сама аренда, коммунальные платежи (электричество, отопление, вода), интернет, регулярная уборка приватных и общих зон, доступ к инфраструктуре здания и даже подписка на стриминговые сервисы в общей лаунж-зоне.
Для девелопера это способ монетизировать не просто квадратные метры, а сервис. Для жильца — возможность избежать бюрократического ада с заключением договоров на коммунальные услуги и получить жилье в центре города по цене, которая зачастую ниже совокупной стоимости аренды и обслуживания классической квартиры. Согласно отчетам компании Knight Frank, расходы арендатора в коливингах Лондона или Парижа в среднем на 7–14% ниже, чем при классической схеме аренды жилья сопоставимого качества с учетом всех сопутствующих трат.
Для застройщика переход от классического жилого комплекса к коливингу — это чистая математика. В условиях высоких ставок именно этот формат позволяет сохранить привлекательные показатели рентабельности для институциональных инвесторов.
1. Максимальная плотность и высокая доходность
В классическом доме значительную часть площади занимают коридоры и неэффективные планировки. В коливинге за счет оптимизации личного пространства полезная площадь используется на максимум. Там, где раньше помещалась одна семейная квартира на 80 кв. м, девелопер может разместить 4–5 комфортных микро-юнитов со своим санузлом.
Как результат — доходность с одного квадратного метра возрастает в полтора-два раза. Институциональные фонды фиксируют, что средняя доходность проектов коливинга в Европе колеблется в районе 4,5–7% в зависимости от локации, что существенно выше показателей традиционного жилья.
2. Снижение рисков простоя и операционная гибкость
Если из классической квартиры съезжает жилец, девелопер или собственник теряет 100% дохода от этого объекта до момента поиска нового арендатора. В коливинге на 200–300 мест ротация жильцов происходит плавно. Финансовый поток диверсифицирован и временное отсутствие жильцов в 5% комнат не ломает общую экономику проекта. По данным операторов, средняя заполняемость качественных европейских коливингов держится на уровне 95–98%.
3. Интерес со стороны крупного капитала
Поскольку классический девелопмент буксует, институциональные инвесторы (пенсионные фонды, страховые компании, REIT-фонды) ищут защитные активы с предсказуемым кэш-флоу. По данным профильного ресурса Everything Coliving, европейский сектор коммерческого совместного проживания стабильно привлекает более 2 миллиардов евро институциональных инвестиций в год, демонстрируя устойчивый рост.
Регуляторная среда и жилищный контекст в странах Европы сильно различаются. Рассмотрим, как застройщики адаптируют формат коливингов под жесткие рамки законов Германии, Франции и Нидерландов.
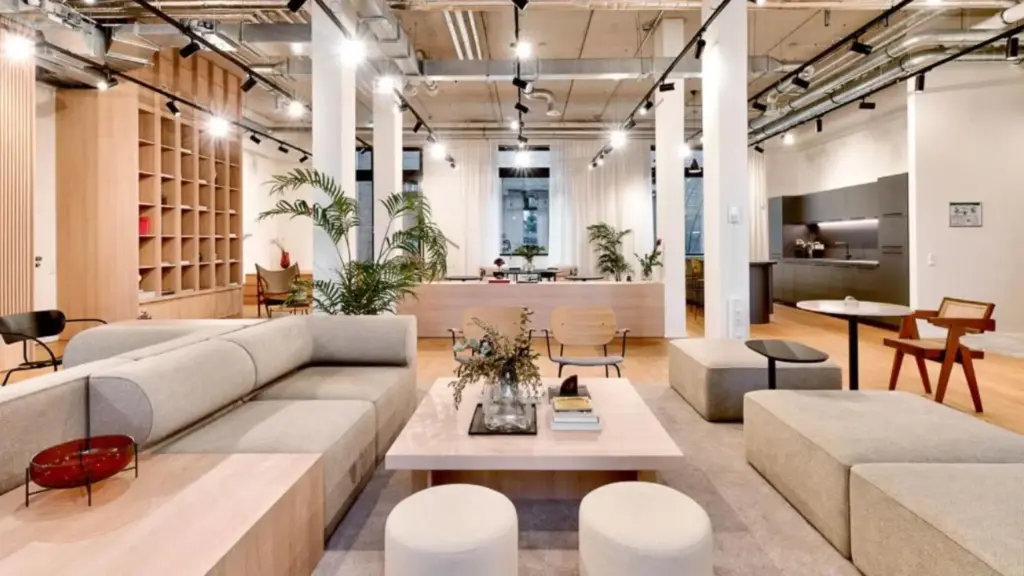
Германия — один из самых сложных, но одновременно самых привлекательных рынков для коливингов. Немецкие мегаполисы (Мюнхен, Берлин, Франкфурт, Гамбург) страдают от жесткого дефицита предложения. Однако здесь действует закон о «запрете нецелевого использования жилья» (Zweckentfremdungsverbot) и знаменитый «арендный тормоз» (Mietpreisbremse), который жестко ограничивает максимальную стоимость аренды квадратного метра при долгосрочных контрактах.
Немецкие застройщики и операторы (такие как берлинский гигант Habyt) сделали ставку на формат co-living conversion (конверсия и реновация существующих зданий) и меблированные комнаты премиум-сегмента. Гражданский кодекс Германии указывает, что нормы защиты от переплаты не распространяются в полной мере на жилье, сдающееся для временного пользования, или на комнаты в рамках единого сервисного пространства, где арендодатель предоставляет мебель. Арендодатель имеет право закладывать в стоимость наценку за мебель и инфраструктуру.
| Показатель на немецком рынке (на примере кейсов LDP Group) | Значение |
|---|---|
| Средняя стоимость аренды до конверсии здания | ~1 166 EUR / мес |
| Совокупная стоимость аренды комнат после конверсии в коливинг | 2 369 EUR / мес |
| Рост валового дохода для собственника/девелопера | 2,0x – 2,1x |
| Средняя валовая доходность проектов в Мюнхене и Берлине | 4,5% – 6,5% |
Компания Habyt берет в Берлине бывшие офисные здания или старые жилые блоки, полностью перестраивает внутреннюю логистику, нарезая пространство на стильные комнаты, и предлагает клиентам гибкие контракты от 3 до 12 месяцев. Проект закрывает потребность тысяч экспатов, приезжающих работать в немецкий тех-сектор, для которых поиск классической квартиры в Берлине без немецкой кредитной истории практически невозможен.
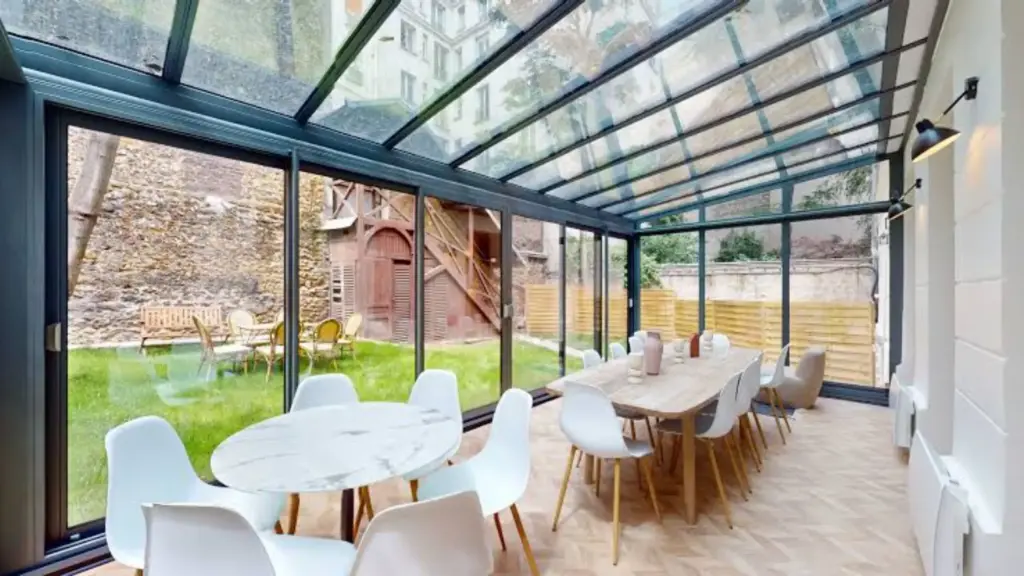
Во Франции рынок недвижимости традиционно зарегулирован, а процесс выселения неплательщика может растянуться на годы из-за зимнего моратория. Тем не менее в стране оперируют десятки профессиональных операторов коливингов, управляющих фондом более чем в 14 000 койко-мест. Крупнейшие игроки — французские компании Colonies и La Casa.
Девелоперы во Франции активно привлекают частных и институциональных инвесторов через юридическую схему Loueur en Meublé Non Professionnel (LMNP). Этот статус позволяет сдавать меблированные комнаты в составе сервисных резиденций и полностью амортизировать стоимость здания и ремонта для снижения налогооблагаемой базы. В течение первых 10–15 лет инвестор практически не платит налог на прибыль от аренды, что делает французские коливинги легальной налоговой гаванью.
Если говорить о реальных цифрах в столичном регионе (Иль-де-Франс), покупка готового таунхауса или виллы площадью около 120–150 кв. м в пригороде Парижа обойдется примерно в 400 000 – 500 000 евро. Бюджет на редевелопмент, перепланировку и меблировку «под ключ» составляет еще порядка 200 000 – 250 000 евро. Сдача 5-6 комнат по цене около 650–750 евро с человека генерирует стабильный поток валового дохода. Чистая годовая доходность таких проектов в Париже и пригородах достигает 5,5–7,5%, в то время как классическая аренда едва покрывает 3–4% годовых. Французские девелоперы делают упор на загородные и пригородные форматы больших домов со своим садом и коворкингом, ориентируясь на сотрудников крупных корпораций, перешедших на гибридный формат работы.
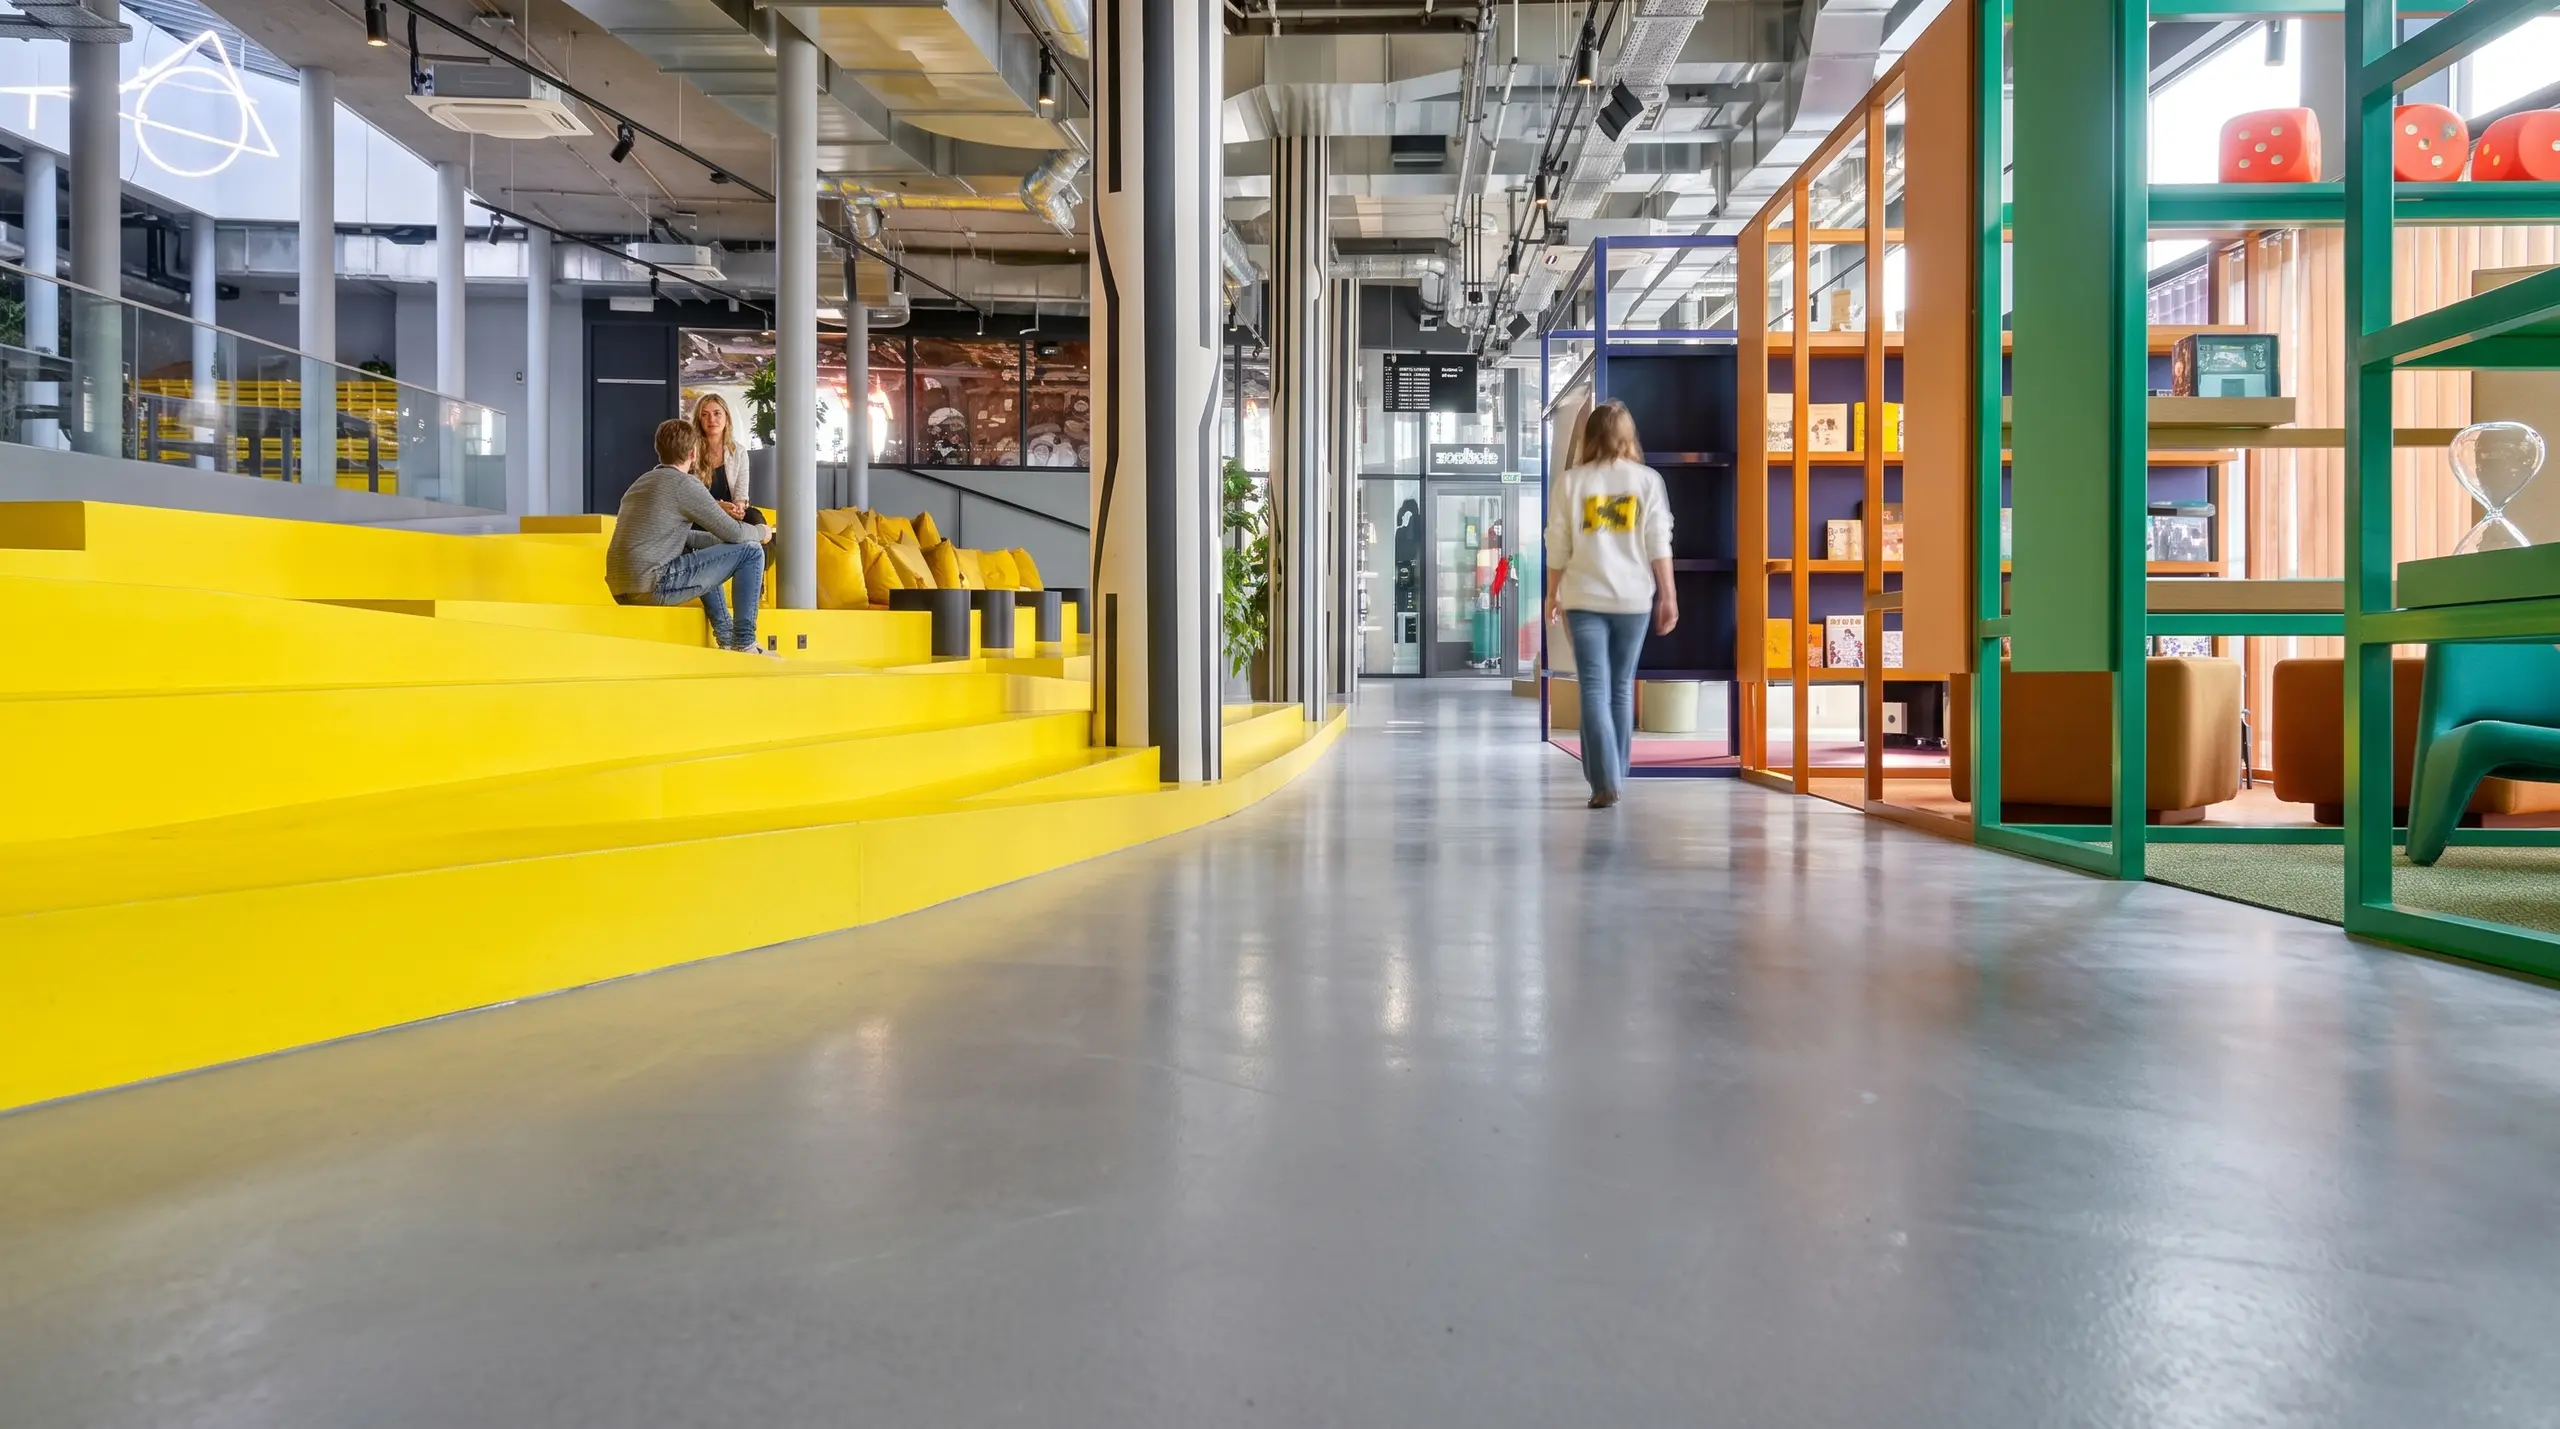
Нидерланды, и в особенности Амстердам, — это эпицентр европейского жилищного кризиса. Голландская система оценки качества жилья (Woningwaarderingsstelsel, WWS) начисляет баллы за площадь, энергоэффективность и удобства квартиры. Если квартира набирает мало баллов, максимальная цена аренды жестко ограничивается государством. Чтобы обойти регуляторные тупики, голландский рынок родил один из самых успешных коммерческих кейсов в мире — компанию The Social Hub (ранее известную как The Student Hotel), штаб-квартира которой находится в Амстердаме.
Девелопер строится на масштабных зданиях (на 200–500 номеров), сочетающих в себе три функции:
Такое позиционирование позволяет проекту функционировать по отельным и сервисным лицензиям, полностью выходя из-под жестких рамок классического жилого законодательства и ограничений системы WWS. Голландская финансовая система одной из первых адаптировалась к новому тренду. Крупные игроки вроде NIBC Bank разработали специализированные кредитные продукты для девелоперов коливингов. Размер инвестиционных чеков под застройку коливинг-объектов в Нидерландах составляет от 15 до 50 миллионов евро на проект, что подтверждает доверие традиционного банковского сектора к устойчивости этой бизнес-модели.
Будущее рынка: вызовы и перспективы к 2030 году
Коммерческий co-living доказал свою жизнеспособность в период кризиса ставок, но перед индустрией стоят серьезные вызовы, которые девелоперам придется решать в ближайшие годы.
1. Угроза жесткого регулирования
Видя, как застройщики успешно уходят от законов об ограничении аренды, муниципальные власти начинают закручивать гайки. В Нидерландах принимаются поправки к закону о жилье, позволяющие городам ограничивать покупку недвижимости ради последующего разделения на комнаты. В Каталонии (Испания) вводятся строгие стандарты минимального размера жилой площади для комнат. Девелоперам приходится проектировать здания с запасом гибкости, чтобы в случае необходимости их можно было легко перестроить обратно в классические квартиры.
2. Консолидация рынка
Рыночная эпоха стартапов-одиночек подходит к концу. Сегмент коливингов взрослеет, наступает этап слияний и поглощений. Яркий пример — поглощение американской сети Common европейским лидером Habyt, что создало крупнейшего глобального игрока на рынке. Мелкие операторы, не способные выдержать возросшую стоимость эксплуатации зданий, будут поглощаться гигантами, обладающими собственным софтом для управления недвижимостью и доступом к более дешевым кредитным линиям.
3. Эволюция в сторону устойчивого развития
Европейский зеленый курс (European Green Deal) обязывает девелоперов снижать углеродный след зданий. Коливинги здесь имеют естественное преимущество: совместное использование инфраструктуры (одна большая стиральная машина на 10 человек вместо 10 маленьких в каждой квартире, общие системы отопления и кондиционирования) снижает общее энергопотребление здания на 20–30% по сравнению с классическим многоквартирным домом.
Вместо заключения
Высокие процентные ставки Европейского центрального банка выполнили роль катализатора, ускорив эволюцию девелоперского продукта, которая в сытые годы шла черепашьими шагами. Переход европейских застройщиков на формат коммерческого co-living — это не временная мода, а вынужденная и экономически обоснованная реакция на новую реальность.
Когда классическая покупка жилья недоступна, а аренда обычной квартиры превращается в ежемесячную финансовую катастрофу, бизнес предлагает рациональную альтернативу. Оптимизируя личное пространство и делая ставку на премиальный шеринг, застройщики в Германии, Франции и Нидерландах смогли нащупать баланс: они возвращают институциональным инвесторам высокую доходность, а новому поколению европейцев — возможность жить в центре современных мегаполисов, не отдавая за это последнюю зарплату.
А как вы относитесь к такому формату? Смогли бы вы променять лишние квадратные метры и условную изолированность на развитую инфраструктуру, крутой коворкинг за стенкой и жизнь в самом центре мегаполиса? Или классическое распределение комнат с полноценной личной кухней для вас принципиально? Поделитесь своим мнением в комментариях!
Цена, которая больше похожа на опечатку: целый двухэтажный особняк конца XIX века за чуть больше миллиона рублей.
14-11-2026 14:01Если вы учились в советской школе, то наверняка помните ее очертания. Сверху такое здание напоминало букву «Н» или букву «П».
14-11-2026 13:00Пока одни застройщики боролись за участки и кредиты, супруга московского мэра собирала строительную империю, а после отставки Лужкова ее бизнес начал стремительно терять позиции.
14-11-2026 9:00Банк ищет покупателя на торгово-развлекательный комплекс на шоссе Энтузиастов в Москве.
13-11-2026 19:15
 4
 4
 2
 2
Как самостоятельно найти причину запаха в доме и на участке, а когда пора вызывать мастера.
14-11-2026 16:00
Люка Шевалье — французский вратарь, выступающий за ПСЖ и сборную Франции, — не относится к футболистам, которые активно демонстрируют роскошные особняки.
14-11-2026 15:00
Ректор НИУ МГСУ — о том, чему российские вузы могут научиться у китайских коллег, какие навыки нужны будущим строителям и как искусственный интеллект меняет образование.
14-11-2026 13:30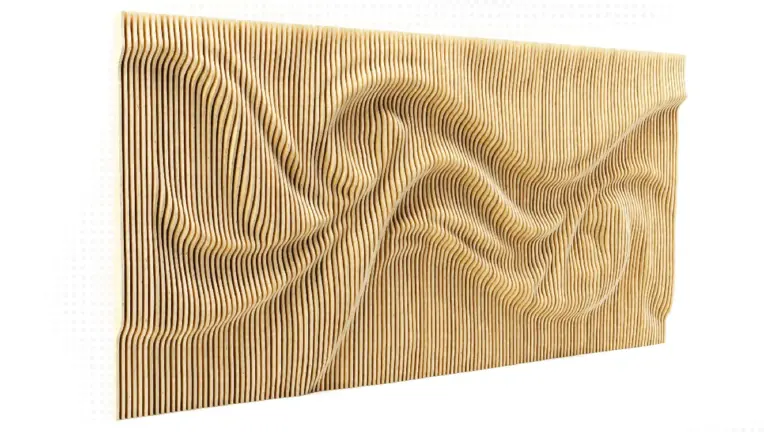
Плоские фигурные рёбра складываются в волну, цветок или объёмный узор. Из чего делают такую стену, как её крепят и сколько за неё просят российские производители.
14-11-2026 12:00
Попасть в «Идеальный ремонт» или «Квартирный вопрос» среди российских звезд считается почти хорошим тоном. Что же пошло не так?!
14-11-2026 11:00
Говорит директор по исследованиям и разработкам LEGENDA Всеволод Глазунов.
14-11-2026 10:30
Здесь уместились три постройки, а стройка растянулась на три года. Рассказываем, как организовали доставку материалов и почему интерьер получился похожим на музей рыбалки.
14-11-2026 10:00
Говорит эксперт по продукту МГИМО Ольга Кавжарадзе.
14-11-2026 9:30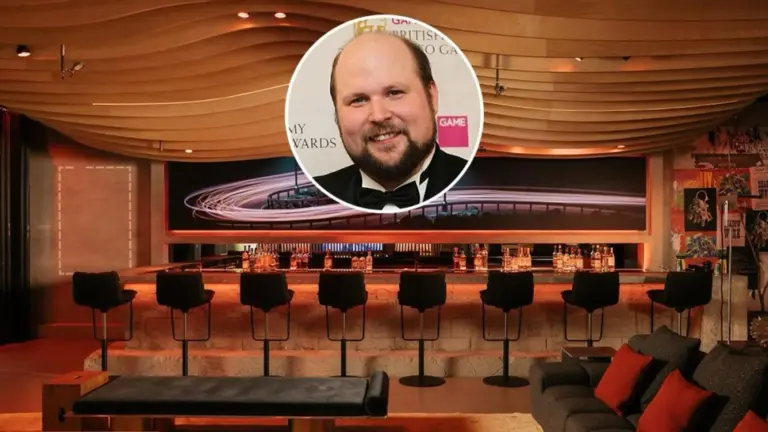
Просит он ровно столько, сколько заплатил в 2014 году: 70 млн долларов. Двенадцать лет, ремонты, студия, ночной клуб, а цена осталась прежней.
14-11-2026 8:00
Подготовлен пакет документов, оптимизирующий процедуру госзакупок.
13-11-2026 20:00
Независимая площадка девелопмента
России и стран СНГ