Семейная ипотека в 2026 году: 10 причин отказа банка и что делать, если не одобрили кредит
Почему отказывают в семейной ипотеке в 2026 году: новые ставки от 2 до 12%, требования банков, кредитная история, ошибки заемщиков и способы получить одобрение после отказа.
Семья воспитывает маленького ребенка, накопила первоначальный взнос и выбрала квартиру в новостройке. Казалось бы, осталось получить одобрение банка и заключить сделку. Но вместо положительного решения приходит отказ. Причем не всегда понятно, что стало причиной: доходы, действующие кредиты, документы или особенности недвижимости.
С 1 октября 2026 года условия семейной ипотеки существенно изменились. Согласнорешению Минфина России от 22 сентября 2026 года № 25-67381-01850-Р, ставки теперь зависят от количества детей и региона приобретения жилья. Пересмотрены максимальные суммы кредита, а срок государственного субсидирования ограничен 15 годами. Для покупателей это означает необходимость заново рассчитывать доступную стоимость квартиры и будущие платежи.
Почему отказывают в семейной ипотеке даже при хорошей кредитной истории? Можно ли получить льготный кредит, если один из супругов находится в декрете, работает как самозанятый или уже оформлял ипотеку с господдержкой? И что предпринять, если банк не объясняет отрицательное решение?
Редакция портала Всеостройке.рф изучила действующие на 28 октября 2026 года условия программы, разъяснения Минфина и Банка России. Разбираем десять распространенных причин отказа, способы устранить препятствия и порядок повторного обращения за кредитом.
Почему банк отказывает в семейной ипотеке в 2026 году
Основные причины отказа — высокая долговая нагрузка, недостаточный подтвержденный доход, проблемы с кредитной историей, ошибки в документах, несоответствие требованиям государственной программы или неподходящая недвижимость.
Важно различать право на льготу и решение о выдаче кредита. Государство устанавливает условия участия в семейной ипотеке, а банк дополнительно оценивает платежеспособность заемщиков. Поэтому наличие ребенка подходящего возраста не гарантирует одобрения заявки.
Если причина отказа связана с финансовым положением семьи, то ситуацию иногда можно исправить. Например, уменьшить сумму кредита, погасить действующий заем или представить документы о дополнительных доходах. Но обязательные ограничения самой программы нельзя обойти обращением к другому кредитору.
Семейная ипотека с 1 октября 2026 года: кому положена и какие действуют ставки
Основные параметры программы изменены решением Минфина России от 22 сентября 2026 года № 25-67381-01850-Р. Новые условия применяются к кредитным договорам, заключенным с 1 октября 2026 года.
Для общего основания участия необходимо, чтобы хотя бы один ребенок не достиг семи лет на дату заключения кредитного договора. Предусмотрены также специальные условия для семей с ребенком с инвалидностью.
Таблица 1. Ставки и максимальные суммы семейной ипотеки с 1 октября 2026 года*
Количество детей
Другие регионы России
Москва, Санкт-Петербург, Московская и Ленинградская области
1 ребенок
10%, до 6 млн руб.
12%, до 12 млн руб.
2 ребенка
8%, до 8 млн руб.
10%, до 15 млн руб.
3 ребенка
6%, до 10 млн руб.
8%, до 18 млн руб.
4 ребенка
4%, до 10 млн руб.
6%, до 18 млн руб.
5 и более детей
2%, до 10 млн руб.
4%, до 18 млн руб.
*Источник: информация Минфина России от 24 сентября 2026 года «Утверждены изменения в программу „Семейная ипотека“». Указаны общие условия приобретения жилья.
Для отдельных категорий предусмотрены другие параметры. В частности, ставка 6% действует для семей с ребенком с инвалидностью при соблюдении специальных требований. Для строительства или завершения строительства индивидуального жилого дома, а также приобретения участка с последующим строительством ставка составляет 6% независимо от количества детей и региона.
В рамках специальных условий программы ставка 6% также может применяться при первоначальном взносе свыше 50% стоимости жилья. При этом заемщик должен соответствовать остальным требованиям.
Программа действует до 31 декабря 2030 года. Базовый первоначальный взнос составляет не менее 20%, но банк может установить более высокое значение. Например, Банк ДОМ.РФ предусматривает взнос от 20,01%.
Сколько платить по семейной ипотеке: расчет при ставках от 2 до 12%
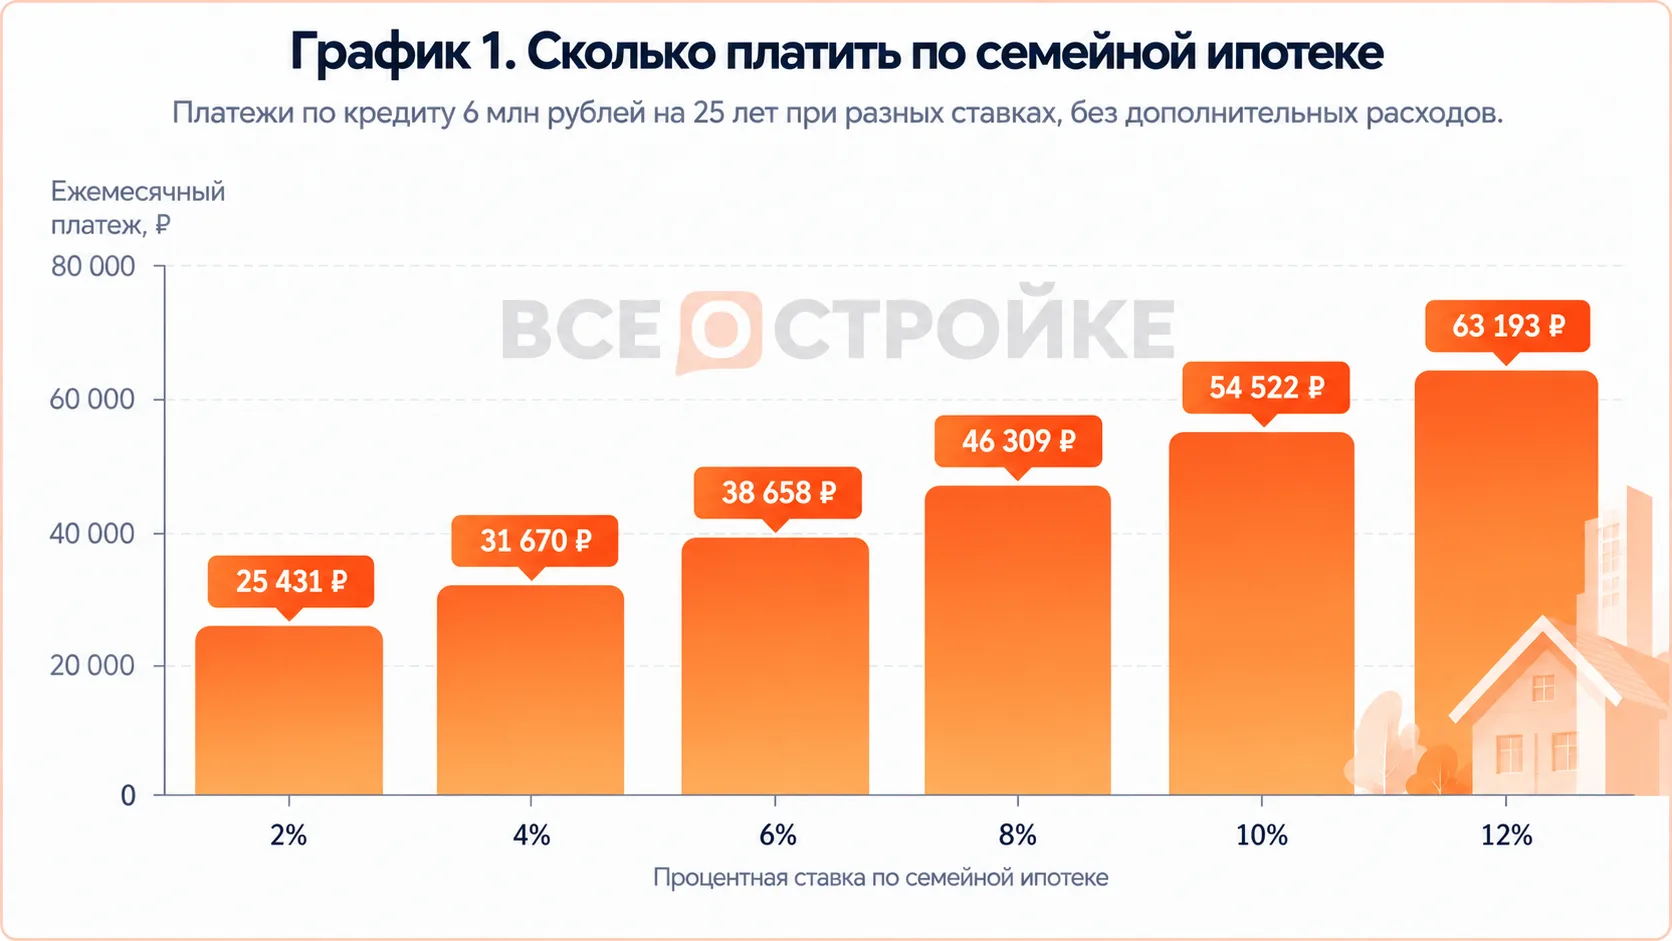
Чтобы оценить разницу, сравним аннуитетные платежи по кредиту в 6 млн рублей на 25 лет.
Таблица 2. Ежемесячный платеж по кредиту 6 млн рублей
Ставка
Платеж в месяц
2%
25 431 руб.
4%
31 670 руб.
6%
38 658 руб.
8%
46 309 руб.
10%
54 522 руб.
12%
63 193 руб.
*Расчет редакции портала Всеостройке.рф. Для сравнения предполагается неизменная ставка на 25 лет. В реальном договоре, заключенном с 1 октября 2026 года, государственное субсидирование ограничено 15 годами. Дополнительные расходы не включены.
График 1. Сколько платить по семейной ипотеке: ежемесячные платежи по кредиту 6 млн рублей на 25 лет при ставках от 2 до 12%
При одинаковой сумме кредита разница между минимальной и максимальной ставками достигает почти 38 тыс. рублей в месяц. Однако процент определяется условиями программы, а не предпочтением заемщика.
Почему могут отказать в семейной ипотеке: 10 распространенных ошибок
Даже если семья соответствует требованиям программы и рассчитала первоначальный взнос, банк может не одобрить кредит. Причины бывают разными: от недостаточного подтвержденного дохода до ошибок в документах. Рассмотрим десять ситуаций, которые способны помешать оформлению семейной ипотеки, и разберемся, как их избежать.
1. Не проверили возраст детей и право на льготную ипотеку
Одна из ошибок — ориентироваться на правила, действовавшие до октября 2026 года. Ранее отдельные категории семей с двумя несовершеннолетними детьми могли получить льготный кредит при соблюдении территориальных ограничений. Теперь общего факта наличия двух детей школьного возраста недостаточно.
Например, супруги воспитывают детей восьми и двенадцати лет. Оба ребенка несовершеннолетние, но семья не выполняет новое возрастное условие для получения кредита по общей шкале, если у нее нет специального основания участия.
Проблема возникает и при затягивании сделки. Семья подала заявку, когда младшему ребенку было шесть лет, но до подписания кредитного договора ему исполнилось семь. Предварительное одобрение не закрепляет право на прежние условия.
Что делать заемщику. Проверить возраст детей на предполагаемую дату заключения договора, а также наличие специальных оснований для участия. Если ребенку скоро исполнится семь лет, то заранее согласовать сроки оформления сделки с банком и продавцом.
2. Не учли обязательное участие супруга в качестве созаемщика
С 1 февраля 2026 года состоящие в зарегистрированном браке супруги по общему правилу должны совместно участвовать в оформлении семейной ипотеки. Это означает, что кредитор оценивает заявку с учетом финансовых обязательств второго супруга. Например, муж получает стабильную зарплату, а жена находится в отпуске по уходу за ребенком и выплачивает потребительский кредит. При расчете платежеспособности семьи банк учитывает обязательства в соответствии с установленной методикой.
Правила предусматривают исключения, в частности при отсутствии российского гражданства у супруга и для предусмотренных программой случаев участия военнослужащих в накопительно-ипотечной системе. Брачный договор не является универсальным способом исключить супруга из состава созаемщиков.
Что делать заемщику. До подачи заявки проверить кредитную историю каждого супруга, действующие платежи и возможность подтвердить доходы. Если собственного заработка семьи недостаточно, стоит уточнить условия привлечения дополнительных созаемщиков.
3. Не рассчитали долговую нагрузку: почему отказывают при хорошей зарплате
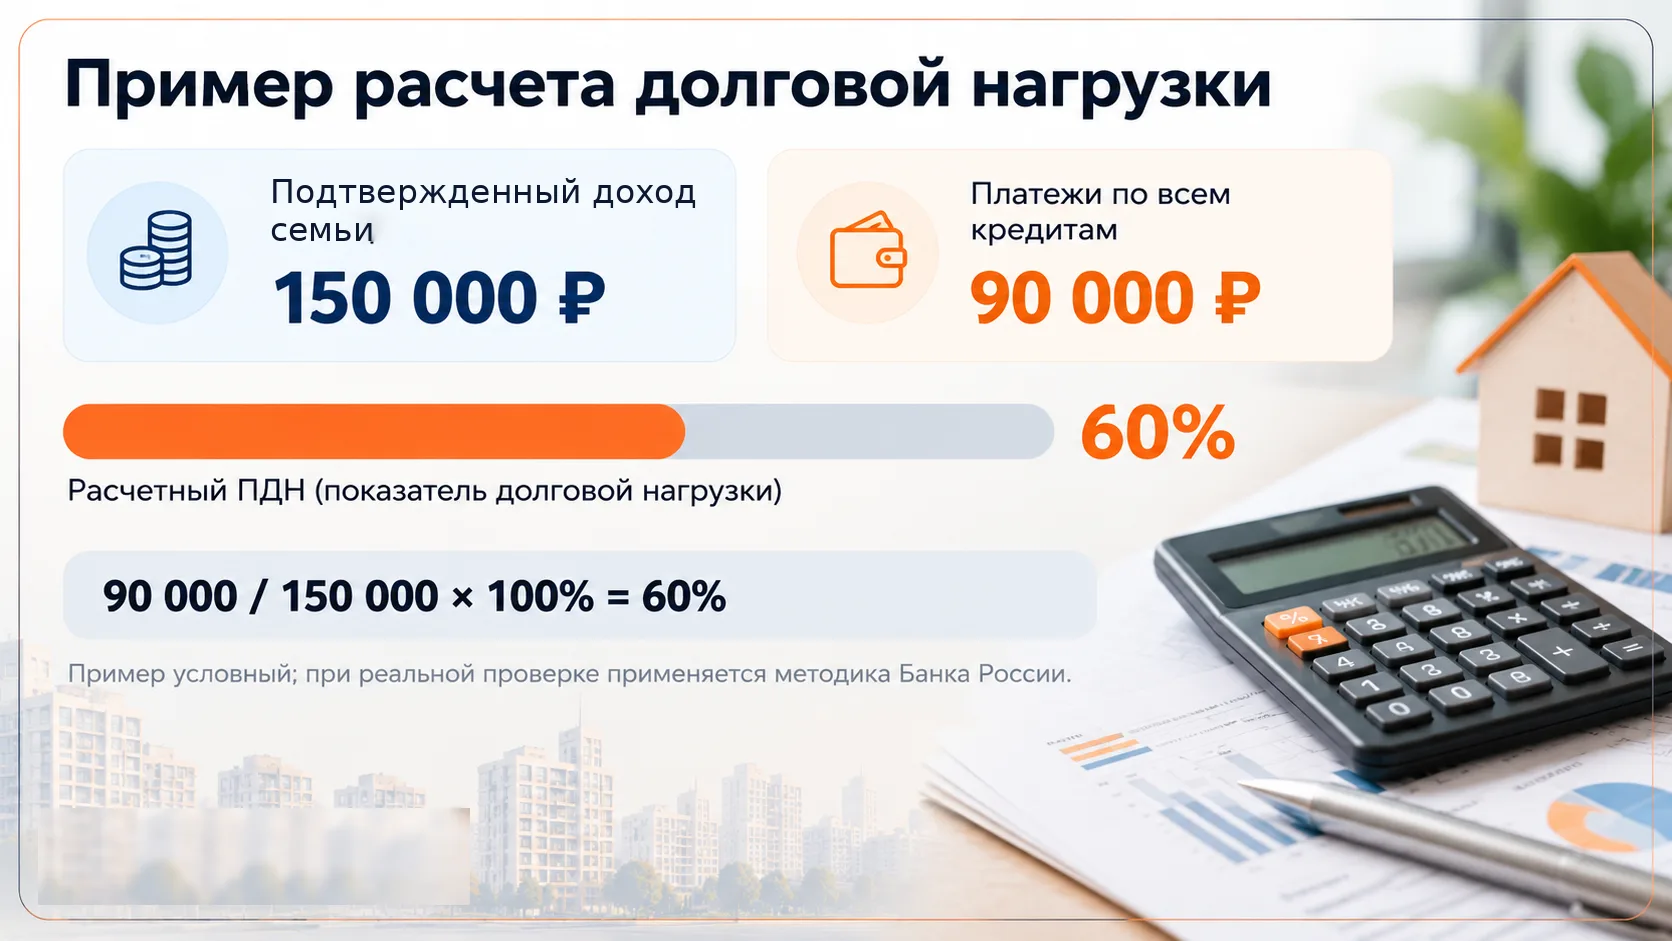
Даже высокий доход не гарантирует одобрения ипотеки, если значительная его часть уже направляется на погашение кредитов. Банк оценивает показатель долговой нагрузки (ПДН) — отношение среднемесячных платежей по кредитным обязательствам к среднемесячному доходу.
Пример. Семья подтверждает доход 150 тыс. рублей. На автокредит ежемесячно уходит 25 тыс. рублей, на потребительский заем — 10 тыс. рублей. Планируемая ипотека добавит еще 55 тыс. рублей.
После погашения обязательств у семьи останется 60 тыс. рублей на текущие расходы. Высокий ПДН может уменьшить доступную сумму кредита, хотя единого законодательного порога, при котором все банки обязаны отказать, нет.
Что делать заемщику. По возможности погасить небольшие займы, проверить действующие лимиты кредитных карт и рассчитать будущий платеж до выбора квартиры.
Важно, что отсутствие задолженности по кредитной карте не всегда означает прекращение кредитного обязательства: открытый лимит может учитываться при банковской оценке.
Порядок расчета долговой нагрузки регулируется Указанием Банка России от 16 октября 2023 года № 6579-У с последующими изменениями. Официальные разъяснения приведены на сайте Банка России.
4. Не смогли подтвердить доход: проблемы самозанятых, ИП и родителей в декрете
С 1 апреля 2026 года изменился порядок подтверждения доходов для расчета долговой нагрузки. Поправки внесены Указанием Банка России от 19 января 2026 года № 7286-У. Для подтверждения заработной платы, пенсий, социальных выплат и доходов от сдачи недвижимости в аренду могут использоваться банковские выписки при выполнении установленных требований. Для других поступлений необходимы подходящие подтверждающие документы.
Предположим, заемщик получает официальную зарплату 90 тыс. рублей и дополнительно зарабатывает 50 тыс. рублей на частных заказах. Если дополнительные поступления не подтверждены документами, то банк может оценить платежеспособность исходя из меньшего дохода.
Особенно внимательно следует готовить документы самозанятым и индивидуальным предпринимателям. Для самозанятых банк вправе использовать справку ФНС по форме КНД 1122036. Значение имеет не только размер дохода, но и период его получения. Например, Банк России разъясняет: если справка подтверждает доходы за три календарных месяца перед расчетом ПДН, сумма этих поступлений для соответствующего расчета делится на 12.
Для ИП могут использоваться предусмотренные документами Банка России книги учета доходов и расходов. При этом справка о доходе, подписанная самим предпринимателем, не признается допустимым подтверждением по соответствующему правилу расчета ПДН. Родителям в отпуске по уходу за ребенком также следует учитывать, какие доходы и социальные выплаты банк примет в расчет. Сам отпуск не запрещает оформление ипотеки.
Что делать заемщику. Уточнить перечень принимаемых документов до подачи заявки и не включать в предполагаемый доход суммы, которые невозможно подтвердить надлежащим способом.
Ранее редакция портала Всеостройке.рф подробно разбирала, как изменился учет доходов при оформлении ипотеки с 1 апреля 2026 года. Этот вопрос особенно важен для покупателей жилья с несколькими источниками заработка.
5. Не проверили кредитную историю обоих супругов
При рассмотрении заявки банк оценивает платежную дисциплину заемщика и учитываемых созаемщиков. Причиной отрицательного решения могут стать действующие просрочки, значительная задолженность или сведения о прежних нарушениях графика погашения.
Однако проблемы иногда возникают из-за ошибочных записей. Например, погашенный кредит отображается как действующий либо информация о закрытии обязательства не обновилась. По Федеральному закону от 30 декабря 2004 года № 218-ФЗ «О кредитных историях» гражданин вправе бесплатно получить кредитный отчет в каждом бюро дважды в календарном году, но на бумажном носителе — не более одного раза. Узнать, где хранятся сведения, можно через Центральный каталог кредитных историй Банка России или Госуслуги.
Что делать заемщику. До подачи ипотечной заявки проверить информацию о просрочках, действующих кредитах и остатках задолженности. Если обнаружена ошибка, ее можно оспорить.
Бюро кредитных историй обязано провести проверку в течение 20 рабочих дней. При непосредственном обращении к кредитору предусмотрен срок 10 рабочих дней. Если недостоверные сведения не исправлены, заемщик вправе обратиться в суд.
Порядок подробно описан в разъяснении Банка России. При этом удалить достоверные сведения о реальной просрочке только по желанию заемщика нельзя.
6. Неправильно рассчитали первоначальный взнос и лимит кредита
Одна из наиболее затратных ошибок — ориентироваться на минимальный первоначальный взнос, не учитывая предельную сумму льготного кредита. Предположим, семья с одним ребенком младше семи лет покупает квартиру стоимостью 10 млн рублей в регионе, не относящемся к четырем столичным. При первоначальном взносе 20% потребуется кредит 8 млн рублей. Однако льготный лимит для такой семьи по общей шкале составляет 6 млн рублей.
Чтобы уложиться в этот предел без дополнительного финансирования, необходимо увеличить первоначальный взнос до 4 млн рублей — 40% стоимости квартиры.
Таблица 3. Как рассчитать первоначальный взнос
Показатель
Сумма
Стоимость квартиры
10 млн руб.
Взнос 20%
2 млн руб.
Потребность в кредите
8 млн руб.
Максимальная льготная сумма
6 млн руб.
Необходимый взнос для кредита 6 млн руб.
4 млн руб.
Можно также рассмотреть более доступную недвижимость или предусмотренную банком схему финансирования части цены по другой ставке. Но в таком случае важно заранее оценить полную стоимость кредита.
Материнский капитал допускается использовать при первоначальном взносе в соответствии с правилами программы и Федеральным законом от 29 декабря 2006 года № 256-ФЗ.
Что делать заемщику. Еще до бронирования квартиры получить банковский расчет доступной суммы ипотеки, уточнить требования к собственным средствам и согласовать использование материнского капитала.
7. Выбрали недвижимость, которая не подходит под семейную ипотеку
Даже после одобрения заемщика кредитор может отказать в финансировании конкретного объекта. На первичном рынке значение имеют статус продавца, форма договора, разрешительные документы и соответствие недвижимости целям программы. При долевом строительстве применяются требования Федерального закона от 30 декабря 2004 года № 214-ФЗ. На вторичном рынке предусмотрены дополнительные ограничения.
Можно ли купить вторичное жилье по семейной ипотеке в 2026 году? Да, но не любую квартиру у частного собственника. Действующие условия предусматривают покупку готовой квартиры в определенных городах, где строительство многоквартирных домов отсутствует или ведется в объеме не более двух домов.
В соответствующих случаях предъявляются дополнительные требования:
многоквартирный дом не должен быть аварийным;
возраст здания не должен превышать 20 лет;
квартира не должна была участвовать в программе семейной ипотеки с 1 апреля 2025 года.
Отдельные условия предусмотрены для семей с ребенком с инвалидностью, а также для определенных видов готовой недвижимости и сделок с застройщиками. Поэтому общие критерии покупки вторичной квартиры нельзя автоматически переносить на все объекты. Еще одна возможная проблема — апартаменты. Если помещение имеет нежилой статус, то его рекламное позиционирование как квартиры не означает соответствия программе.
Что делать заемщику. До внесения задатка получить предварительное согласование недвижимости у банка, проверить выписку ЕГРН, статус продавца и правоустанавливающие документы.
Редакция портала Всеостройке.рф ранее публиковала материал о проверке квартиры и продавца перед покупкой. В нем разобраны документы, обременения и обстоятельства, которые могут повлиять на безопасность сделки.
8. Не учли ограничения на повторную льготную ипотеку
С 1 февраля 2026 года действует обновленный порядок участия супругов в семейной ипотеке. В частности, при рассмотрении новой заявки учитываются ранее оформленные ипотечные кредиты с государственной поддержкой. Особое значение имеет дата 23 декабря 2023 года, с которой связаны ограничения повторного использования льготных программ. Для некоторых ситуаций повторное участие возможно при выполнении специальных условий, включая погашение предыдущего кредита и рождение следующего ребенка.
Пример. Семья ранее приобрела квартиру с господдержкой, затем полностью выплатила кредит и решила купить более просторное жилье. Одного факта погашения первой ипотеки может быть недостаточно: необходимо проверить дату первоначального договора и применимость исключения.
При этом нельзя считать, что любые льготные кредиты, оформленные до и после 23 декабря 2023 года, подчиняются одинаковым правилам. Условия зависят от периода и вида ранее полученной государственной поддержки.
Что делать заемщику. До подачи заявки сообщить банку о предыдущих льготных кредитах, подготовить сведения об их погашении и документы, подтверждающие право на повторное участие, если такое право предусмотрено.
9. После предварительного одобрения изменилось финансовое положение
Предварительное одобрение семейной ипотеки не гарантирует выдачу кредита независимо от последующих обстоятельств. Например, семья получила положительное решение и начала выбирать квартиру. Через несколько недель один из супругов оформил автокредит, а второй сменил работу. При повторной оценке платежеспособности банк может обнаружить изменение доходов или финансовых обязательств. Другой распространенный риск — истечение срока предварительного одобрения. В таком случае документы могут потребовать повторного рассмотрения.
Что делать заемщику. До заключения ипотечного договора не увеличивать долговую нагрузку без оценки последствий. Если изменились работа, доходы или выбранная недвижимость, заранее уведомить банк и уточнить необходимость повторного рассмотрения заявки.
10. Подали заявку с ошибками или неполным комплектом документов
Не каждый отказ связан с недостатком денег или состоянием кредитной истории. Иногда проблему создают неточности в анкете. Например, заемщик указал прежнюю фамилию, не представил документ об изменении семейного положения или сообщил дополнительный доход без подтверждения.
Банк также может запросить документы на ребенка, сведения о созаемщике, предыдущем льготном кредите или приобретаемой недвижимости. Отсутствие необходимых сведений способно затянуть рассмотрение заявки или привести к отрицательному решению.
Что делать заемщику. До отправки документов сверить персональные данные, информацию о детях, доходах, обязательствах и недвижимости. При запросе дополнительных документов уточнить, какие обстоятельства требуется подтвердить.
При этом следует различать обычную техническую ошибку и намеренное предоставление недостоверных сведений. Последнее может повлечь дополнительные правовые последствия.
Семейная ипотека на 20–30 лет: как изменится платеж после 15 лет
С октября 2026 года государство субсидирует ставку по новым договорам семейной ипотеки не более 15 лет. При этом сам кредит можно оформить на более продолжительный срок. После окончания периода субсидирования ставка может увеличиться, но не более чем на четыре процентных пункта. Одновременно действует ограничение, связанное с ключевой ставкой Банка России на тот момент.
Для кредитов на покупку жилья предусмотрен предел в размере ключевой ставки плюс три процентных пункта, для определенных кредитов на строительство индивидуального жилого дома — плюс 3,5 процентного пункта. Об этом Банк России сообщил в официальном разъяснении от 9 октября 2026 года.
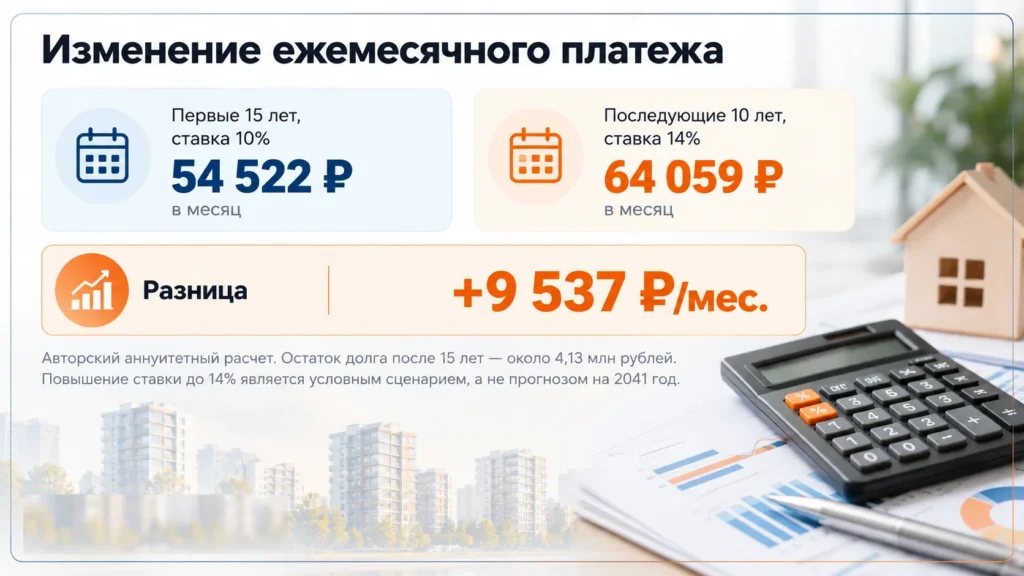
Рассмотрим пример: сколько придется платить после окончания льготного периода. Предположим, семья оформляет ипотеку на 6 млн рублей сроком на 25 лет под 10% годовых. Первые 15 лет ставка сохраняется, а затем в условном сценарии увеличивается до 14%.
Рост платежа в таком примере составляет около 17,5%. Однако фактическое изменение ставки будет зависеть от условий договора и ограничений программы, действующих на момент завершения субсидирования. Поэтому при выборе ипотеки на 20–30 лет важно запросить полный график погашения и проверить, как банк рассчитывает платежи после 15-го года.
Что делать, если банк отказал в семейной ипотеке: пошаговая инструкция
Если заявка не одобрена, то начинать следует с выяснения возможного характера проблемы. Отказ из-за недостаточной платежеспособности требует одних действий, а несоответствие самой программе — других.
Таблица 4. Причины отказа в семейной ипотеке и возможные решения
Проблема
Что предпринять
Семья не соответствует программе
Проверить специальные основания участия
Высокая долговая нагрузка
Уменьшить обязательства или запрашиваемую сумму
Недостаточный подтвержденный доход
Подготовить дополнительные допустимые документы
Ошибки в кредитной истории
Оспорить недостоверные сведения
Не включен обязательный созаемщик
Скорректировать состав участников заявки
Недостаточный первоначальный взнос
Увеличить собственные средства или изменить бюджет
Не подходит недвижимость
Выбрать объект, соответствующий программе
Уже получен льготный кредит
Проверить право на повторное участие
Изменилось финансовое положение
Повторно подтвердить платежеспособность
Ошибки в анкете
Исправить документы и сведения
Шаг 1. Уточнить результат рассмотрения заявки
Необходимо выяснить, отказал ли банк непосредственно заемщику, не одобрил запрашиваемую сумму или отклонил конкретную квартиру.
Например, если проблема связана с правовым статусом недвижимости, погашение потребительского кредита не поможет согласовать этот объект.
Шаг 2. Проверить кредитную историю и документы
Следует запросить актуальные кредитные отчеты, убедиться в правильности сведений об обязательствах и сопоставить заявленные доходы с подтверждающими документами. Выявленные ошибки лучше устранить до повторной подачи заявки.
Шаг 3. Пересчитать параметры покупки
Если банк не одобряет необходимую сумму, то можно рассмотреть увеличение первоначального взноса, уменьшение кредитной нагрузки или выбор другой квартиры.
При этом оформлять потребительский кредит ради первоначального взноса без предварительного расчета нецелесообразно. Дополнительный долг способен ухудшить показатели платежеспособности.
Шаг 4. Подать повторную заявку
После исправления обстоятельств заемщик может вновь обратиться в тот же банк либо выбрать другую кредитную организацию, участвующую в программе. Однако, если семья не соответствует обязательным условиям льготного кредитования, смена банка не устраняет установленное ограничение.
Обязан ли банк объяснять отказ в семейной ипотеке
По общему правилу кредитная организация вправе отказать в заключении кредитного договора без подробного объяснения причин. Соответствующее положение содержится в части 5 статьи 7 Федерального закона от 21 декабря 2013 года № 353-ФЗ «О потребительском кредите (займе)».
Федеральным законодательством могут предусматриваться исключения. При этом сведения об отказе передаются в бюро кредитных историй в порядке, установленном Федеральным законом № 218-ФЗ. Таким образом, наличие права на льготную программу не обязывает банк автоматически предоставлять кредит.
Куда жаловаться на отказ в семейной ипотеке
Заемщик может направить письменное обращение в кредитную организацию, попросив проверить решение и уточнить, связана ли проблема с документами. По общему правилу срок рассмотрения такого обращения составляет 15 рабочих дней. В предусмотренных случаях он может быть продлен не более чем на 10 рабочих дней. Если имеются признаки нарушения законодательства, то можно обратиться в Интернет-приемную Банка России.
Но важно учитывать, что регулятор не принимает вместо банка решение о выдаче кредита. Жалоба оправдана при предполагаемом нарушении прав заемщика, а не только при несогласии с отрицательным результатом. Если спор связан с недостоверной кредитной историей, то применяется специальный порядок ее оспаривания, включая возможность судебной защиты.
Частые вопросы о семейной ипотеке в 2026 году
Почему Сбербанк, ВТБ или другой банк отказал в семейной ипотеке, хотя есть ребенок до семи лет?
Возраст ребенка подтверждает только одно из условий программы. Банк также оценивает доходы, финансовые обязательства, кредитную историю и приобретаемую недвижимость. Право на льготу не гарантирует выдачу кредита.
Можно ли взять семейную ипотеку с плохой кредитной историей?
Закон не устанавливает универсального запрета на участие в программе при наличии прежних просрочек. Однако кредитор вправе учитывать платежную дисциплину при оценке риска. Решение зависит от характера задолженности и финансового положения заемщика.
Дадут ли семейную ипотеку, если жена в декрете?
Отпуск по уходу за ребенком не является самостоятельным основанием для отказа. Банк оценивает учитываемые доходы и обязательства созаемщиков. При недостаточной платежеспособности можно уточнить возможность привлечения дополнительного созаемщика.
Можно ли оформить семейную ипотеку самозанятому или ИП?
Да. Отсутствие трудового договора не означает автоматического запрета. Главное — соответствовать условиям государственной программы и представить документы, позволяющие банку оценить доход.
Можно ли получить семейную ипотеку второй раз?
В предусмотренных правилами случаях — да. Необходимо учитывать дату предыдущего льготного кредита, его погашение и основания для повторного участия. Для некоторых ситуаций требуется рождение следующего ребенка.
Через сколько можно повторно подать заявку после отказа?
Единого законодательного срока нет. Банк может устанавливать собственный порядок повторного рассмотрения. Если отказ связан с доходом, долговой нагрузкой или ошибками в документах, новую заявку разумно подавать после изменения соответствующих обстоятельств.
Можно ли купить вторичное жилье по семейной ипотеке?
Да, но только при соблюдении специальных требований программы. Значение могут иметь населенный пункт, объем многоквартирного строительства, возраст дома и история участия квартиры в льготном кредитовании. Конкретный объект необходимо согласовать с банком.
Сохранятся ли прежние условия, если заявку одобрили до 1 октября 2026 года?
Предварительное одобрение не равнозначно заключенному договору. Для кредитных договоров, подписанных с 1 октября 2026 года, действуют новые параметры программы. Ранее заключенные договоры продолжают исполняться на согласованных условиях.
Вывод: как повысить шансы на одобрение семейной ипотеки
В 2026 году получение семейной ипотеки зависит от двух самостоятельных обстоятельств: соответствия государственной программе и оценки платежеспособности заемщиков. Возраст детей, ранее оформленные льготные кредиты и характеристики недвижимости определяют возможность участия. Доходы, действующие долги и кредитная история влияют на решение банка о предоставлении денег.
Поэтому подготовку к покупке следует начинать с проверки документов и расчета доступной суммы кредита. Это позволит обнаружить возможные препятствия до внесения задатка за квартиру.
Если банк уже отказал, то важно определить характер проблемы. Неточности в кредитной истории можно оспорить, действующую долговую нагрузку — уменьшить, а неподходящую недвижимость — заменить. Но обязательные ограничения государственной программы необходимо учитывать независимо от выбранного кредитора.
А как вы считаете, банки слишком строго подходят к одобрению семейной ипотеки или такие проверки необходимы? Что, по вашему мнению, чаще мешает семьям купить квартиру: высокие цены, требования к доходам или условия самой программы?
Опубликован Проект федерального закона «Об особенностях участия в долевом строительстве гостиниц и о внесении изменений в отдельные законодательные акты Российской Федерации».
Отопительный сезон 2026 года: нормативы температуры в квартире, порядок жалобы в управляющую компанию, формула перерасчета за холодные батареи и готовый образец заявления.
Сколько стоит аренда садового участка, какие ограничения действуют на строительство и проживание, почему за домиками выстраиваются многолетние очереди и что изменилось в законодательстве Берлина.
Один из самых необычных проектов, представленных сегодня в Минстрое на финале всероссийского образовательного конкурса «Моя река», — «Район Будущего „Лисичка“».
На торги выставили объект в районе бухты Балка во Владивостоке. В составе лота — недострой площадью 4,9 тыс. кв. м с готовностью 40% и земельный участок на 2 га.
Ректор НИУ МГСУ — о строительстве кампуса к 2027 году, новых исследовательских лабораториях, робототехнике, искусственном интеллекте и подготовке специалистов для отрасли.
Как утеплить холодную стену квартиры изнутри своими руками, чем лучше утеплять стены, сколько стоят материалы и монтаж. Пошаговая инструкция, смета и онлайн-калькулятор стоимости утепления.



 29-10-2026 9:00