


Минстрой России о содержании общего имущества в МКД  18-09-2026 16:30
Письмо ведомства от 09.09.2026 № 2048-ПОС/04.
3
18-09-2026 16:3028.11.2023 11:00
Пока ЦБ бьет тревогу, что число ипотечных заемщиков, оформляющих кредит на первоначальный взнос, растет, на рынке процветают механизмы обхода.

Вопрос с первоначальным взносом в этом году обсуждался особенно часто. Сначала в ЦБ заявляли, что число заемщиков, оформляющих кредит на первоначальный взнос, выросло — эта тенденция, сообщили в Банке России, их очень настораживает. Потом регулятор поднял планку минимального первого взноса до 20% — по замыслу, это должно отсеять ипотечных заемщиков, которые не способны накопить такую сумму. При этом в Минстрое неоднократно замечали, что зачастую молодым семьям тяжело накопить такую сумму, снимая параллельно жилье. Предлагался даже вариант субсидирования, чтобы облегчить жизнь будущим ипотечникам, но предложение в итоге не нашло поддержки.
Но пока первоначальный взнос обсуждается, повышается и критикуется, на рынке процветают и здравствуют схемы его обхода. Так, один из механизмов перешел на рынок первичной недвижимости со вторички. Суть его в том, что для банка стоимость квартиры якобы завышается — как раз на сумму первоначального взноса. Смысл этого механизма в том, что заемщик не платит первоначальный взнос, а банк об этом не догадывается. Насколько широко распространена эта практика, неизвестно — нам не удалось найти заявлений ЦБ о выявлении таких схем.

Журналист портала Всеостройке.рф попробовал взять комментарии у девелоперов, однако большинство от комментариев отказались. Денис Коноваленко, управляющий партнёр Prime Life Development (ЖК «1-й Нагатинский») говорит, что схема с завышением цены обычно работает на вторичном рынке – в таком случае физические лица смогут подтвердить передачу первоначального взноса распиской. В случае, если речь идет о новостройке, то девелоперы подготавливают для банка письмо о принятии от клиента суммы первоначального взноса — на эту часть они претензий не имеют. В такой ситуации сумма ипотеки может быть равна бюджету квартиры.
— Банк всегда проверяет рыночную стоимость квартиры перед сделкой — если по итогу решат, что она сильно завышена, то попросят клиента подготовить отчёт об оценке. Это рисковый вариант для банков — в случае неуплаты кредита объект будет практически невозможно реализовать, чтобы отбить кредит. И, безусловно, на клиенте будет большая кредитная нагрузка, — уверен Денис Коноваленко.

По мнению Игоря Шануренко, партнера ЮК «Варшавский и партнеры», завышение первичной (начальной) стоимости квартиры не такое уж редко встречающееся явление, как может показаться на первый взгляд.
— Если занижение стоимости необходимо продавцу, чтобы не платить НДФЛ, то завышение необходимо уже покупателю, чтобы не платить первоначальный взнос банку при оформлении ипотеки. Стоимость квартиры, указанная в договоре, увеличивается на 10-20% (сумму первоначального взноса), и продавец выдает покупателю расписку о получении данной суммы. Сэкономленную сумму покупатель тратит на ремонт купленной квартиры или на другие цели по своему усмотрению, — говорит он.
Эксперт уточняет, что с юридической точки зрения рисков при реализации такой схемы немало для обеих сторон. Продавцу придется с разницы в стоимости заплатить НДФЛ, если только квартира не находится у него в собственности три или пять лет в зависимости от оснований получения.
— Можно, конечно, на эту разницу реально увеличить стоимость квартиры для покупателя, но это уже совсем сложная история. Во-вторых, в случае расторжения договора купли-продажи или признания сделки недействительной, продавец должен будет вернуть покупателю всю сумму, которая указана в договоре. Здесь тоже можно подстраховаться и оформить, например, с покупателем договор займа, по которому покупатель якобы занимает эту сумму у продавца. Но такой договор суд может признать мнимым, заем фиктивным, а значит, продавец сумму займа назад не получит, — считает он.
Есть риски в этой схеме и для покупателя. Прежде всего, банк может выявить схему и отказать в предоставлении кредита, особенно если рыночная стоимость квартиры, определенная экспертной организацией, и сумма продажи будут различаться более чем на 10%, объясняет юрист.
— Продавец со своей стороны тоже может составить договор так, что покупателю придется уплатить не только реальную стоимость квартиры, но и сумму превышения, на которую он договорился с продавцом. Использование подобных серых схем обычно влечет за собой больше проблем, чем выгоды, поэтому при приобретении недвижимости всегда следует оставаться в рамках правового поля, чтобы не потерять свои деньги, — резюмирует Игорь Шануренко.
Подробнее читайте в нашем материале.
13-09-2026 19:30Сбер изучил зрелость операционных моделей российских компаний. В исследовании участвовали 77 компаний.
13-09-2026 18:00Разбираемся с экспертами, хорошо ли, что многодетным семьям могут сделать семейную ипотеку на частные дома ещё дешевле.
13-09-2026 17:00Банк России опубликовал основные направления денежно-кредитной политики на ближайшие годы.
12-09-2026 15:10
 9
 8
 5
 4
Письмо ведомства от 09.09.2026 № 2048-ПОС/04.
18-09-2026 16:30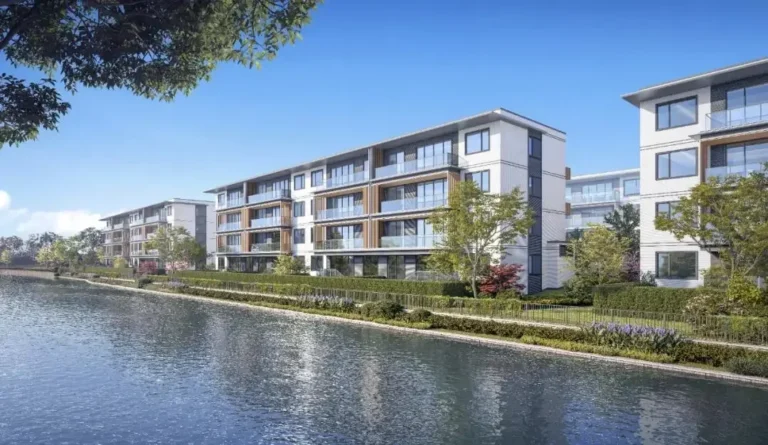
В китайских пилотных проектах девелоперы пробуют разделить дом на долговечный каркас и сменные элементы. Перегородки, трубы и сценарий квартиры можно обновлять по мере того, как меняется семья.
18-09-2026 16:00
Ректор Национального исследовательского Московского государственного строительного университета — о подготовке кадров, сотрудничестве с работодателями, цифровизации строительства и личной мотивации.
18-09-2026 15:15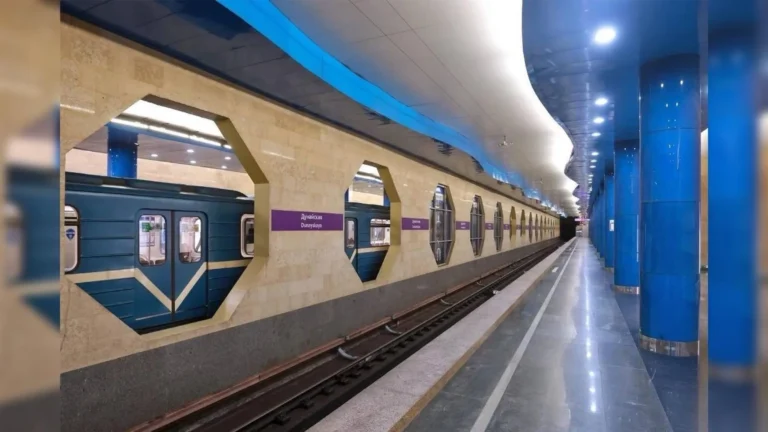
Согласно техническому заданию, работы предусмотрены на девяти станциях, четырех отсеках и 35 километрах путей.
18-09-2026 15:00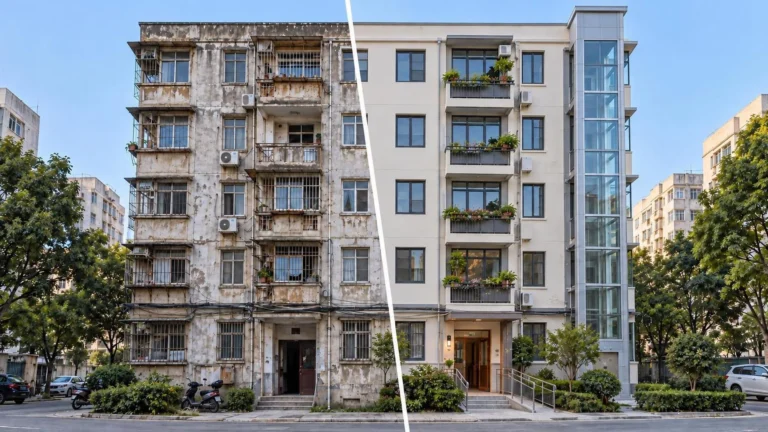
Китай ограничил массовый снос в городском обновлении и ввёл три сценария для старой застройки. Как устроен выбор между сохранением, реконструкцией и новым строительством.
18-09-2026 14:00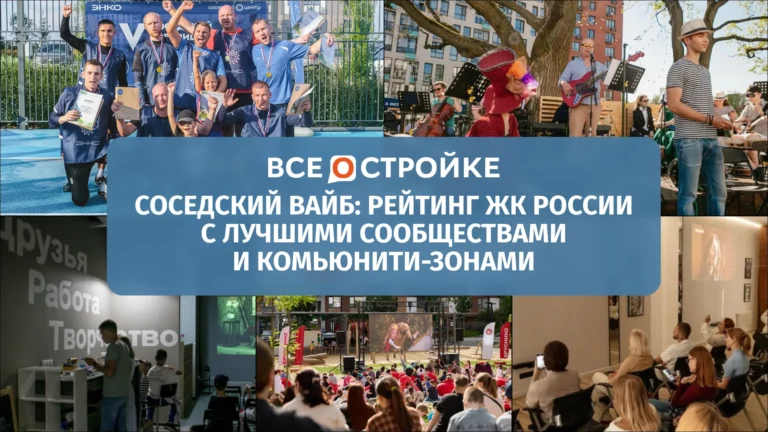
От Тюмени до Владивостока — проекты, где соседи знают друг друга в лицо, а не только по номеру квартиры в чате.
18-09-2026 13:30
7 сентября Государственной академии повышения квалификации в сфере строительства и ЖКХ исполнилось 25 лет.
18-09-2026 13:00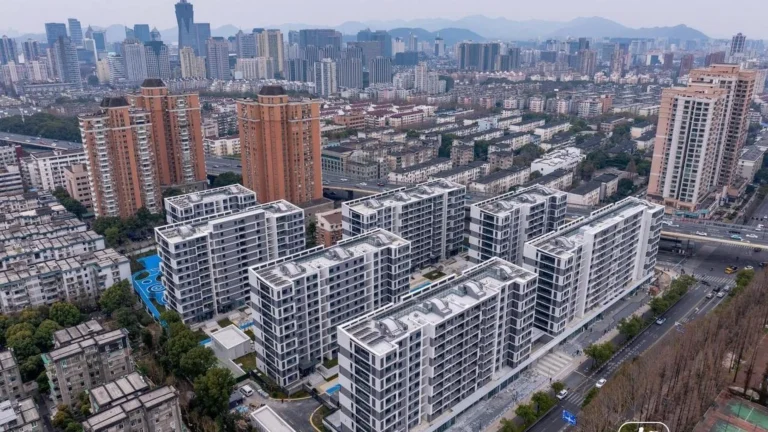
В Китае жильцы отдельных старых кварталов сами собирают деньги на снос и стройку. Но проект всё равно не обходится без властей, правил и профессионального застройщика.
18-09-2026 12:00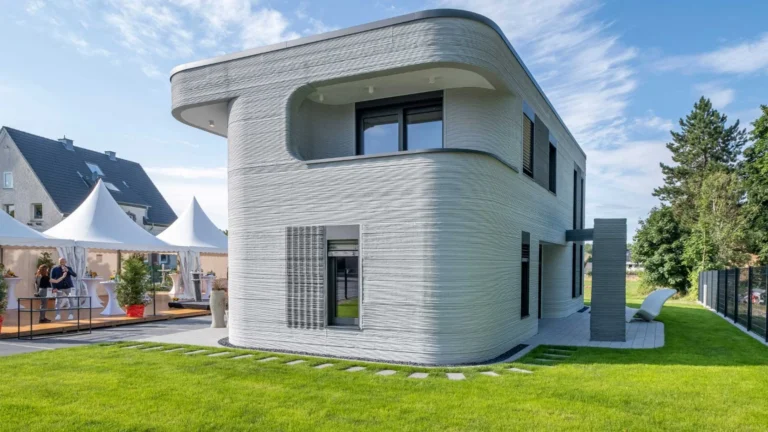
Без простоев, строительного мусора и раздутых бюджетов: разбираем физику и экономику аддитивных технологий, меняющих правила игры в ИЖС.
18-09-2026 11:00
Эксперты рассказали о ситуации на рынке индивидуального жилищного строительства, развеяли популярные мифы о газобетоне и объяснили, почему раздача бесплатной земли не спасет ИЖС.
18-09-2026 10:00
Независимая площадка девелопмента
России и стран СНГ