Скидка на квартиру или маркетинговая ловушка: эксперты объяснили, какие акции застройщиков действительно выгодны
Девелоперы обещают выгоду до 40%, но рекламный дисконт не всегда означает снижение цены. Изучаем реальные предложения и сравниваем полную стоимость покупки.
Квартира стоит 10 млн рублей, а застройщик предлагает купить ее за 8 млн. Выгода кажется очевидной — целых 2 млн рублей. Но что, если еще месяц назад эта же квартира продавалась за 8,5 млн? Тогда покупатель сэкономит лишь 500 тыс. рублей. Этот условный пример показывает, почему привлекательная цена в рекламе не всегда означает столь же существенное снижение реальной стоимости жилья.
В ноябре девелоперы предлагают покупателям разные способы сэкономить: специальные условия при полной оплате, ипотеку с пониженной ставкой, рассрочки и дополнительные бонусы. Однако финансовый результат зависит не только от цены недвижимости, но и от способа ее приобретения. Например, квартира стоимостью 10 млн рублей при покупке в кредит на 20 лет может обойтись более чем в 31 млн рублей с учетом процентов.
Редакция портала Всеостройке.рф изучила ноябрьские предложения застройщиков, сопоставила рекламные дисконты с данными об изменении цен и рассчитала расходы на покупку квартиры четырьмя способами. Выясняем, какие условия действительно помогают сэкономить, где покупателя могут ждать дополнительные расходы и как проверить выгоду до заключения сделки.
Скидки на новостройки в ноябре 2026 года: что происходит с ценами
Специальные предложения стали распространенным инструментом продаж на первичном рынке. Однако аналитические компании оценивают их масштаб по-разному.
По данным «Пульса продаж новостроек», на начало ноября 2026 года в «старой» Москве одновременно обычную и сниженную стоимость указывали 199 из 315 исследованных жилых комплексов, или 63,2%. Годом ранее таких проектов было 53,3%. Средний заявленный дисконт вырос с 13,5% до 14,8%, медианный — с 10,7% до 12,5%.
Другую оценку представил коммерческий директор «Метриума» Дмитрий Проскурин. По его данным, в октябре открытые скидки распространялись на 53% квартир и апартаментов в московских новостройках, а их средний размер составлял 7%.
Разница объясняется методикой: одно исследование учитывает жилые комплексы, где представлены две цены, другое — отдельные квартиры и апартаменты. Однако наличие дисконта в прайс-листе еще не означает, что недвижимость действительно подешевела на соответствующий процент.
Согласно исследованию аналитического сервиса СПИН, в октябре 2026 года специалисты отслеживали стоимость 76 011 квартир в 436 жилых комплексах Москвы и Подмосковья. За месяц подешевели 12 832 объекта, или 16,9% выборки. Медианное снижение среди них составило 4,4%.
Одновременно 22,2% квартир подорожали. В сентябре доля подешевевших объектов составляла 4,6%, то есть в октябре снижение цен затронуло значительно большую часть наблюдаемого предложения.
СПИН сравнивает прайсовую стоимость квартир на начало и конец месяца. Краткосрочные акции, после завершения которых цена возвращается к прежнему уровню, не обязательно отражаются в такой статистике. Исследование охватывает проекты, находящиеся под мониторингом сервиса, а не весь первичный рынок.
Рекламная скидка 20% не означает, что месяц назад та же квартира продавалась на 20% дороже. Подтвердить реальное изменение стоимости помогает история цены конкретного объекта.
Александр Витальевич Харыбин, риэлтор, блогер и инвестор, работающий на рынке недвижимости с 2007 года, отмечает, что интересные предложения встречаются точечно. Иногда выгодные условия представлены не прямой скидкой, а рассрочкой или субсидированной ипотекой.
«Тут нужна насмотренность: понимание, за сколько такие квартиры реально продаются или сдаются в аренду. Для этого нужно много лет работать на рынке, самому сдавать и продавать квартиры», — объясняет Александр Харыбин.
Почему застройщики предлагают акции вместо прямого снижения цен
Один из главных факторов — дорогая рыночная ипотека. По состоянию на 15 ноября 2026 года ключевая ставка Банка России составляет 14%, а стандартные жилищные кредиты предполагают значительные процентные расходы.
Например, на официальном сайте ВТБ для покупки новостройки указана ставка от 18% годовых. При этом полная стоимость кредита выше номинальной ставки, а конкретные условия зависят от параметров заемщика.
Сказывается и динамика продаж. Согласно данным аналитического центра ДОМ.РФ, в октябре 2026 года в российских новостройках реализовали около 2 млн кв. м жилья на 413 млрд рублей. Это на 23% меньше сентября и на 28% ниже результата октября предыдущего года.
В ДОМ.РФ связывают снижение в том числе с высокой базой сравнения: в сентябре 2026 года и октябре 2025-го спрос поддерживали ожидания изменений условий семейной ипотеки. При этом за десять месяцев продажи составили 19,1 млн кв. м, практически повторив показатель аналогичного периода прошлого года.
При высоких ставках и меняющемся спросе девелоперы могут использовать акции для отдельных планировок, предлагать разные условия оплаты или адаптировать предложения под потребности покупателей. Для покупателя это расширяет выбор, но требует сравнения условий конкретной сделки.
Рустам Хажин, старший руководитель консалтинговых проектов консалтинговой компании «Этажи Девелопмент», объясняет, что часть дисконтов представляет собой реальное снижение стоимости ради поддержания продаж и наполнения счетов эскроу. Другие формируются в рамках коммерческой стратегии проекта и зависят от варианта оплаты.
«Во втором случае скидка является частью сбалансированной коммерческой стратегии застройщика. Девелопер предлагает покупателю несколько вариантов приобретения квартиры: по специальной цене, с субсидированной ипотечной ставкой или в рассрочку», — объясняет Рустам Хажин.
При этом наличие акции само по себе не свидетельствует о финансовых трудностях конкретного застройщика. Специальные предложения могут действовать как в строящихся, так и в готовых жилых комплексах и быть частью сезонной стратегии продаж.
Реальные акции застройщиков: сколько стоят квартиры в ноябре
В ноябре девелоперы предлагают прямые скидки, специальные ипотечные условия, рассрочки и дополнительные преимущества. Рассмотрим предложения, опубликованные на официальных сайтах компаний.
ГК ФСК: специальные цены и разные способы покупки в «Амбер Сити»
В московском ЖК «Амбер Сити» от ГК ФСК покупателям доступны различные варианты приобретения недвижимости, включая полную оплату, ипотеку и специальные финансовые программы.
На официальной странице двухкомнатная квартира площадью 59,1 кв. м представлена за 34,99 млн рублей вместо 47,29 млн. Заявленная скидка составляет 26%, или около 12,29 млн рублей относительно указанной базовой стоимости.
Максимальный дисконт предусмотрен при стопроцентной оплате. Среди других способов покупки представлены программа «Платите как хотите» и ипотека со ставкой 12,49% на весь срок.
Специальные предложения на странице заявлены до 30 ноября 2026 года. Покупатели могут подобрать подходящий вариант с учетом собственных накоплений и планируемой кредитной нагрузки. При этом цена выбранной квартиры может зависеть от способа оплаты.
Группа «Эталон»: специальные предложения в московских проектах
Группа «Эталон» подготовила несколько ноябрьских акций на квартиры разных площадей и планировок. В жилом квартале «Шагал» до 30 ноября действует предложение со скидками до 18% на ограниченный пул квартир бизнес-класса.
Например, студия площадью 24,9 кв. м представлена за 20,69 млн рублей вместо 23,51 млн. Разница между указанными ценами составляет около 2,82 млн рублей, или 12%. Согласно официальным условиям, скидка предоставляется при стопроцентной предоплате и не суммируется с другими предложениями.
Отдельные акции действуют и в других проектах компании. В «Соколин Парке» заявлен дисконт до 20%, в «Нагатино Ай-Лэнд» — до 18%, в «Воксхолле» — до 30%. При этом независимый мониторинг подтверждает, что прайсовые цены в «Шагале» действительно менялись.
По данным сервиса FlatStats на 14 ноября, за предыдущие 30 дней стоимость снизилась у 102 квартир проекта. В частности, мониторинг зафиксировал одновременное снижение цены на 11,1% у 15 объектов и на 19,2% еще у 11 квартир.
DOGMA: ноябрьская распродажа со скидками до 40%
С 6 по 15 ноября DOGMA провела акцию «Неделя черных пятниц», объединившую специальные предложения в нескольких регионах присутствия. В проектах Южного федерального округа девелопер предложил скидки до 40% и расширил количество квартир, участвовавших в распродаже.
Дополнительно покупателям предоставлялось бесплатное бронирование при полной оплате или использовании ипотеки без субсидирования. Среди финансовых инструментов были представлены рассрочка на два года с остаточным платежом и пятилетняя программа без первоначального взноса.
Для проектов Центрального федерального округа и Ленинградской области действовали отдельные предложения. В ЖК «Публицист» скидка достигала 35% при покупке квартиры вместе с парковочным местом, в ЖК «ЭВО» — 25%, в «Догма Юкки» — 24%. В сезонную подборку каждого из этих комплексов вошло по 11 квартир.
Помимо завершившейся распродажи, на официальном сайте DOGMA размещена отдельная акция для «Догма Юкки» со скидкой до 18% на специальный пул недвижимости. Воспользоваться предложением можно при полной оплате или оформлении ипотеки без субсидирования ставки.
Такой выбор программ позволяет сопоставлять стоимость жилья и способы финансирования в зависимости от бюджета покупателя.
Тюменская домостроительная компания: специальные цены на готовые квартиры
С 11 по 30 ноября 2026 года Тюменская домостроительная компания проводит акцию на готовые квартиры в жилом районе «Ново-Патрушево». В отличие от предложений, где указан только максимальный процент скидки, девелопер опубликовал конкретные примеры стоимости недвижимости.
Так, студию площадью 29 кв. м предлагается приобрести за 3,1 млн рублей вместо 3,9 млн. Разница составляет 800 тыс. рублей, или около 20,5% относительно указанной базовой стоимости. Однокомнатная квартира площадью 37 кв. м представлена за 3,9 млн рублей вместо 5,1 млн. Заявленная экономия достигает 1,2 млн рублей, или около 23,5%.
Предложение распространяется на определенные квартиры в готовом доме по адресу: Тюмень, улица Монтажников, 71. В акции участвуют объекты на втором этаже, а также с десятого по пятнадцатый.
Специальные цены действуют при оплате собственными средствами без рассрочки либо при использовании ипотеки без субсидирования ставки за счет девелопера.
Покупатели могут сравнить опубликованные варианты по площади, планировке и цене, а также оценить готовый дом перед приобретением недвижимости.
Все рассмотренные скидки указаны относительно базовых цен, опубликованных девелоперами. Независимая история стоимости доступна лишь для части объектов, поэтому рекламный дисконт не следует автоматически считать подтвержденным снижением цены. Условия предложений приведены по опубликованным данным за ноябрь 2026 года; доступность квартир и окончательную стоимость необходимо уточнять перед покупкой.
По словам Рустама Хажина, размер дисконта не определяет конкурентоспособность квартиры. В практике его команды был случай, когда девелопер не предоставлял скидок вовсе, но исходная стоимость его квартир была ниже, чем у сопоставимых объектов в соседних проектах даже с учетом акций. Эксперт также отмечает, что в условиях конкуренции покупатель иногда может получить в офисе продаж индивидуальное предложение привлекательнее опубликованного.
«Главный ориентир для покупателя — не величина скидки в рекламе, а итоговая стоимость квартиры, ее потребительские характеристики и соответствие собственным потребностям», — подчеркивает Рустам Хажин.
Маркетинговая ловушка или реальная экономия: пять ситуаций, которые стоит проверить
Специальные предложения — законный инструмент продаж. Однако некоторые условия могут создавать у покупателя завышенные ожидания относительно экономии. Разберем распространенные ситуации на условных примерах, не связанных с конкретными девелоперами.
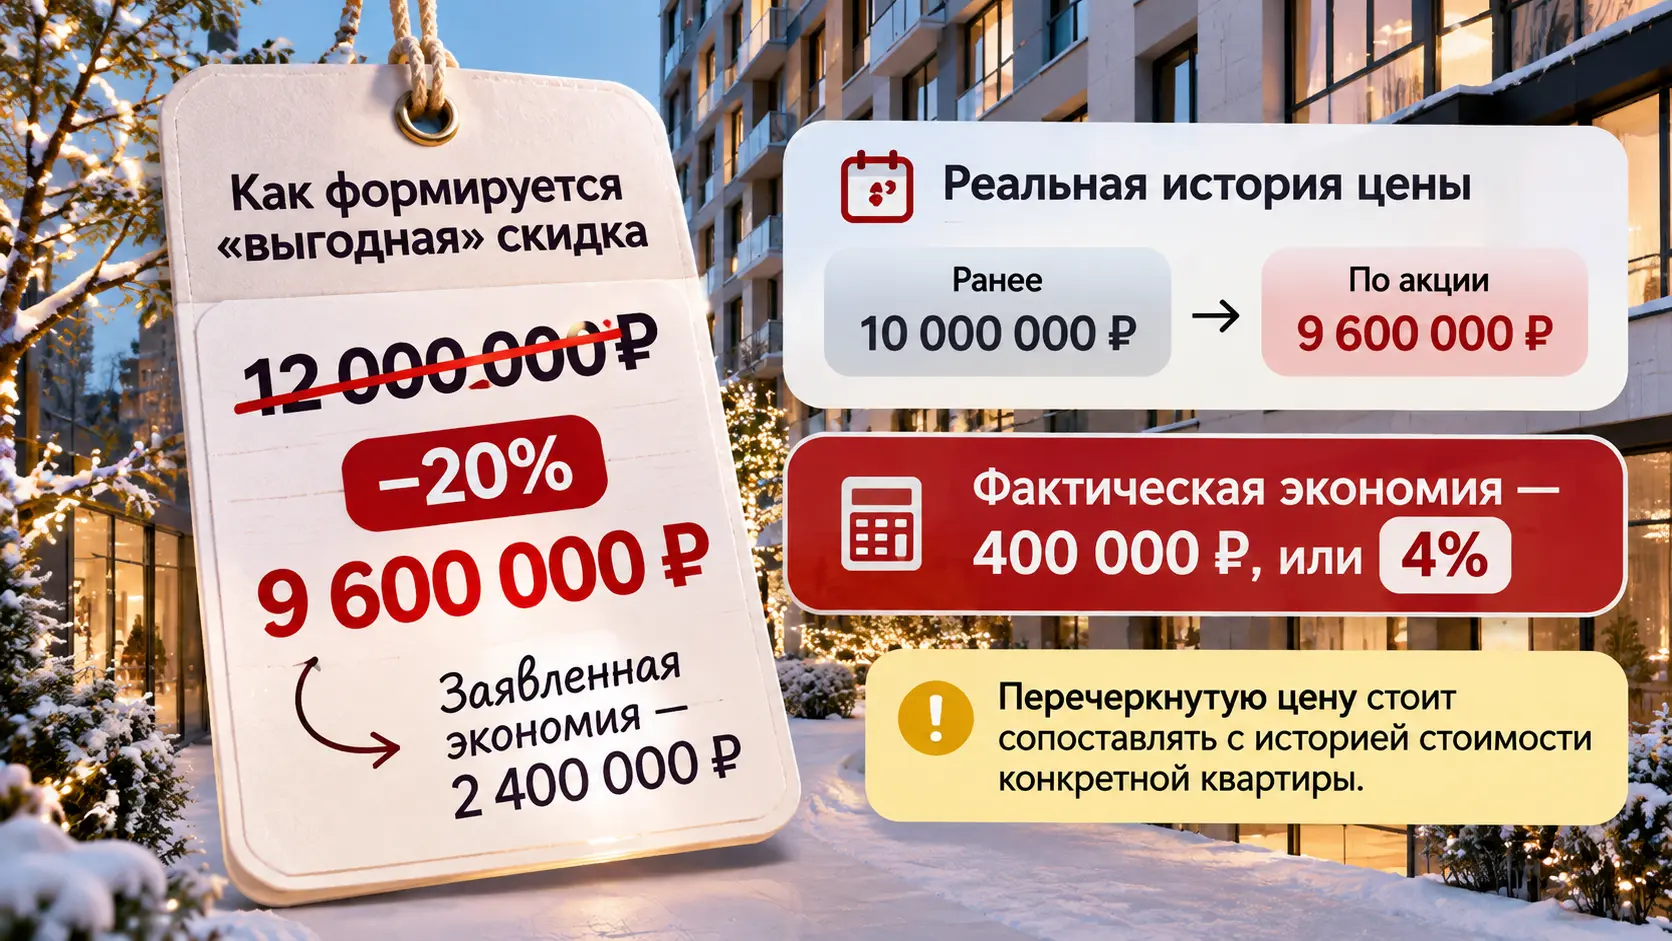
1. Скидка рассчитана от цены, по которой квартира раньше не продавалась
Предположим, квартира несколько месяцев предлагалась за 10 млн рублей. Перед распродажей ее базовую стоимость установили на уровне 12 млн, после чего объявили скидку 20%.
Цена по акции составила 9,6 млн рублей. На рекламном баннере экономия выглядит внушительно — 2,4 млн. Однако относительно прежнего предложения покупатель сэкономит только 400 тыс. рублей, или 4%.
Поэтому перечеркнутую цену стоит сопоставлять с историей стоимости конкретного объекта. Само различие между базовой и специальной ценой при этом не доказывает недобросовестность продавца.
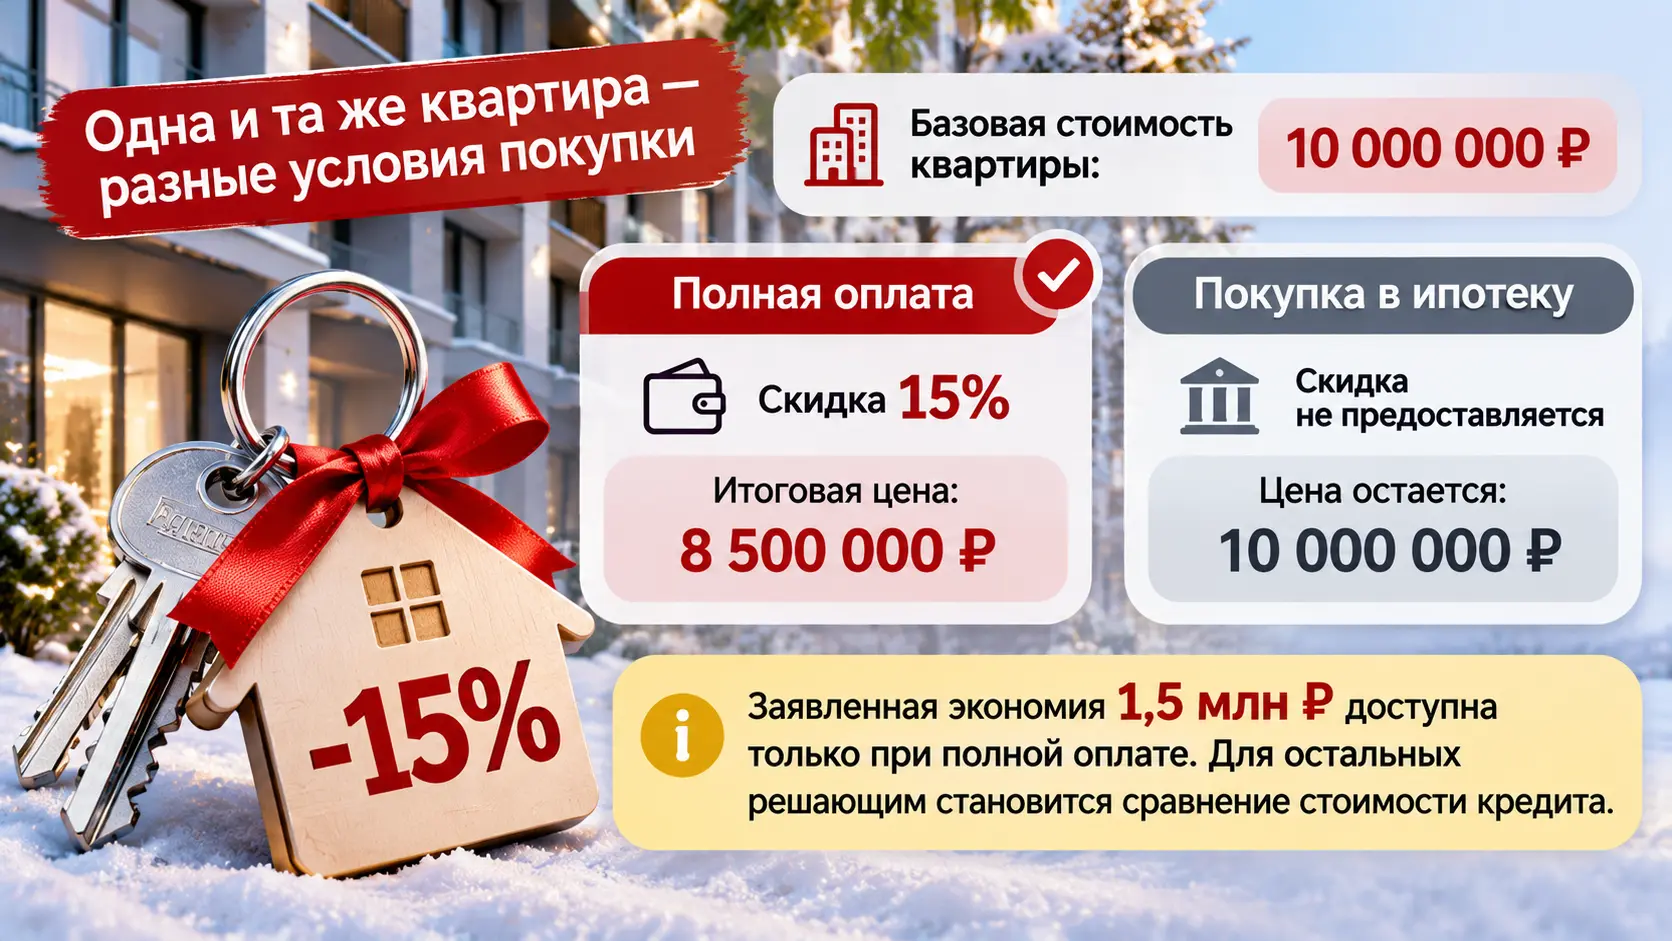
2. Максимальная скидка доступна только при полной оплате
Квартира стоит 10 млн рублей. При внесении всей суммы покупатель получает дисконт 15%, поэтому стоимость снижается до 8,5 млн.
При приобретении с использованием ипотеки цена остается прежней. В результате заявленная экономия 1,5 млн рублей доступна только покупателю, который располагает необходимой суммой. Для остальных решающим становится сравнение стоимости кредитования.
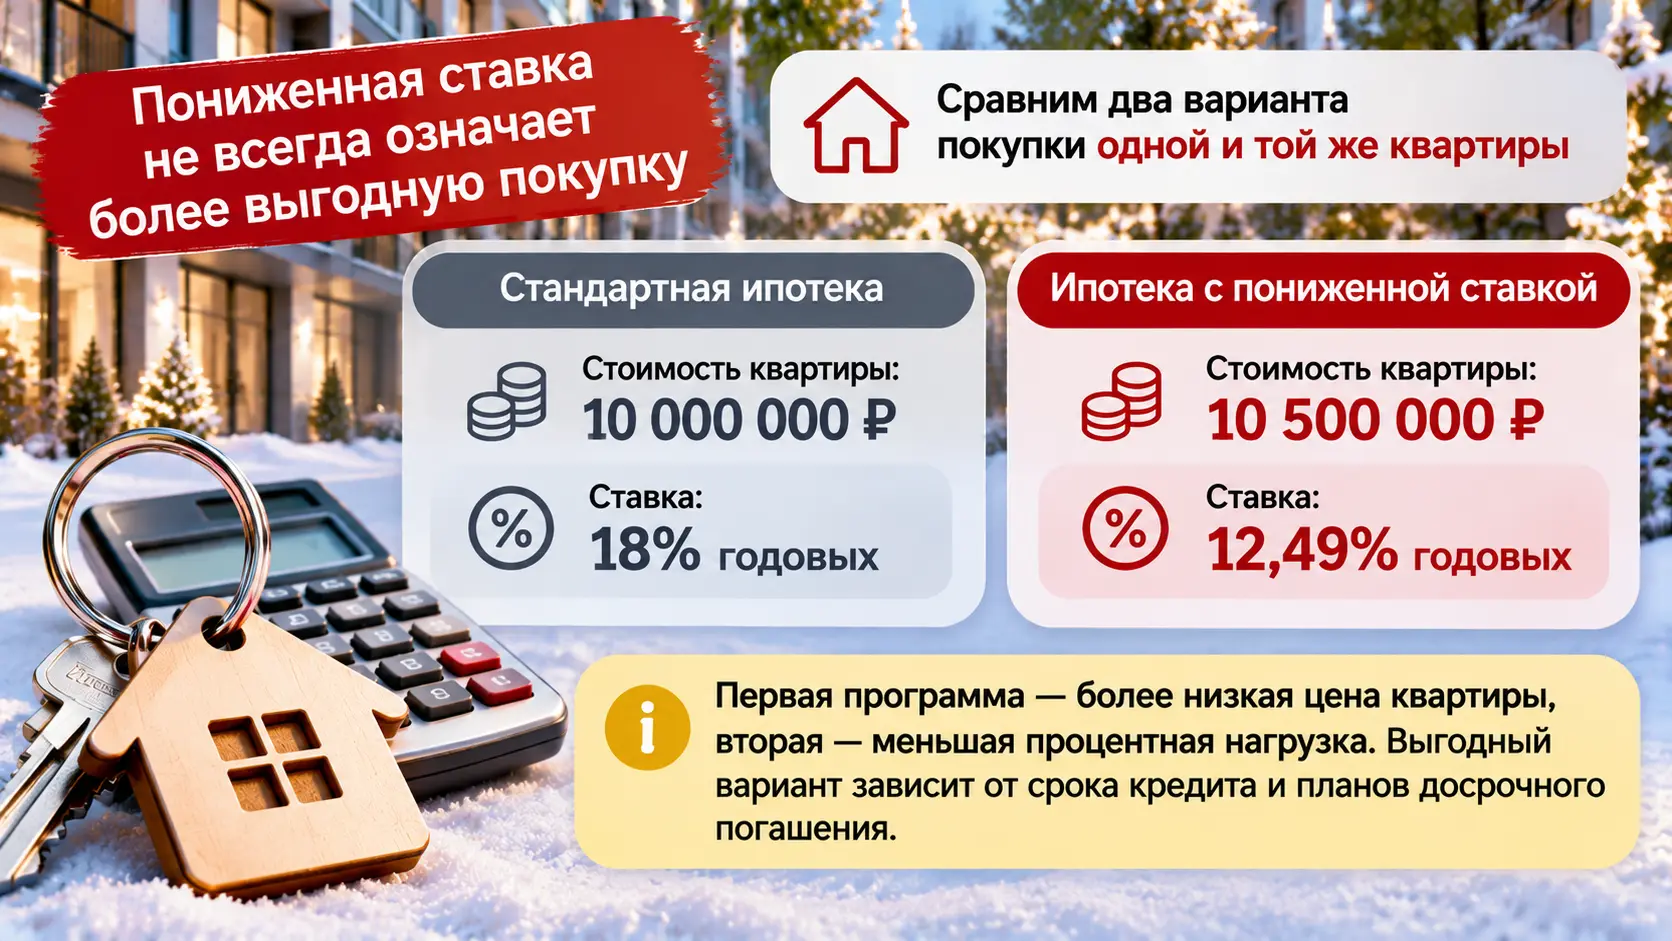
3. Пониженная ипотечная ставка сопровождается другой ценой квартиры
По стандартной программе недвижимость стоит 10 млн рублей, а ипотечная ставка составляет 18% годовых.
Альтернативный вариант предусматривает снижение ставки до 12,49%, но стоимость объекта увеличивается до 10,5 млн. Первая программа предлагает более низкую цену квартиры, вторая — меньшую процентную нагрузку. Какой вариант окажется выгоднее, зависит от продолжительности кредита и планов его досрочного погашения.
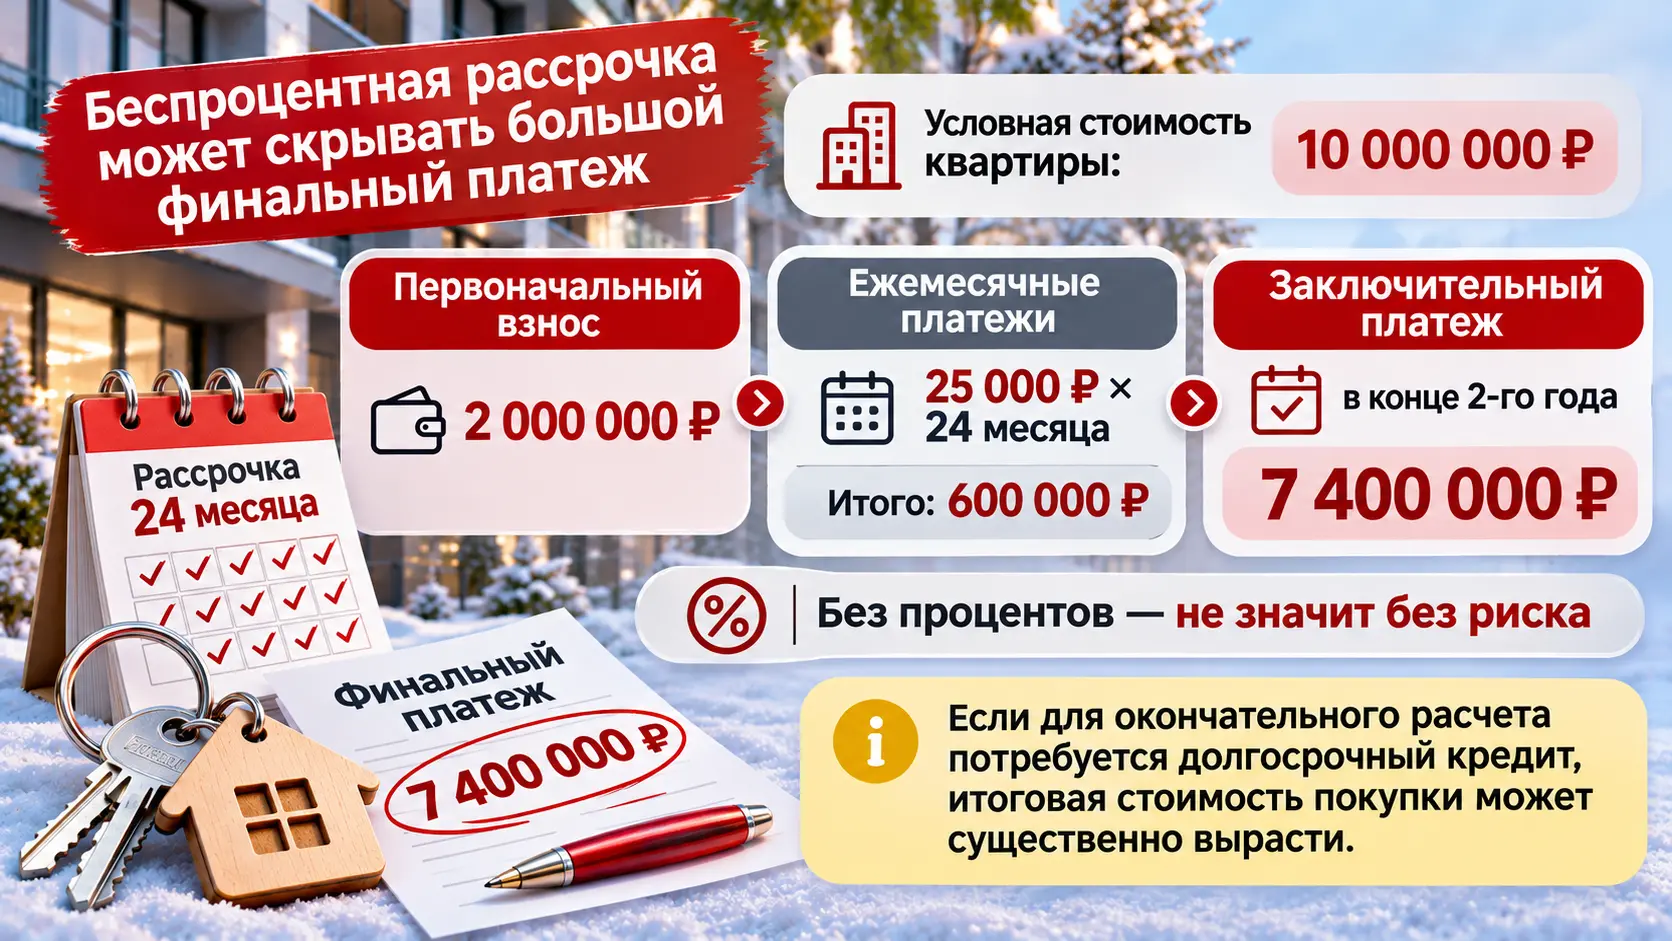
4. Беспроцентная рассрочка предполагает крупный заключительный платеж
Стоимость квартиры — 10 млн рублей. Покупатель вносит 2 млн, затем в течение двух лет перечисляет по 25 тыс. рублей ежемесячно.
За 24 месяца он заплатит еще 600 тыс. рублей. Оставшиеся 7,4 млн необходимо внести в конце срока. Если для окончательного расчета потребуется долгосрочный кредит, итоговая стоимость покупки существенно изменится.
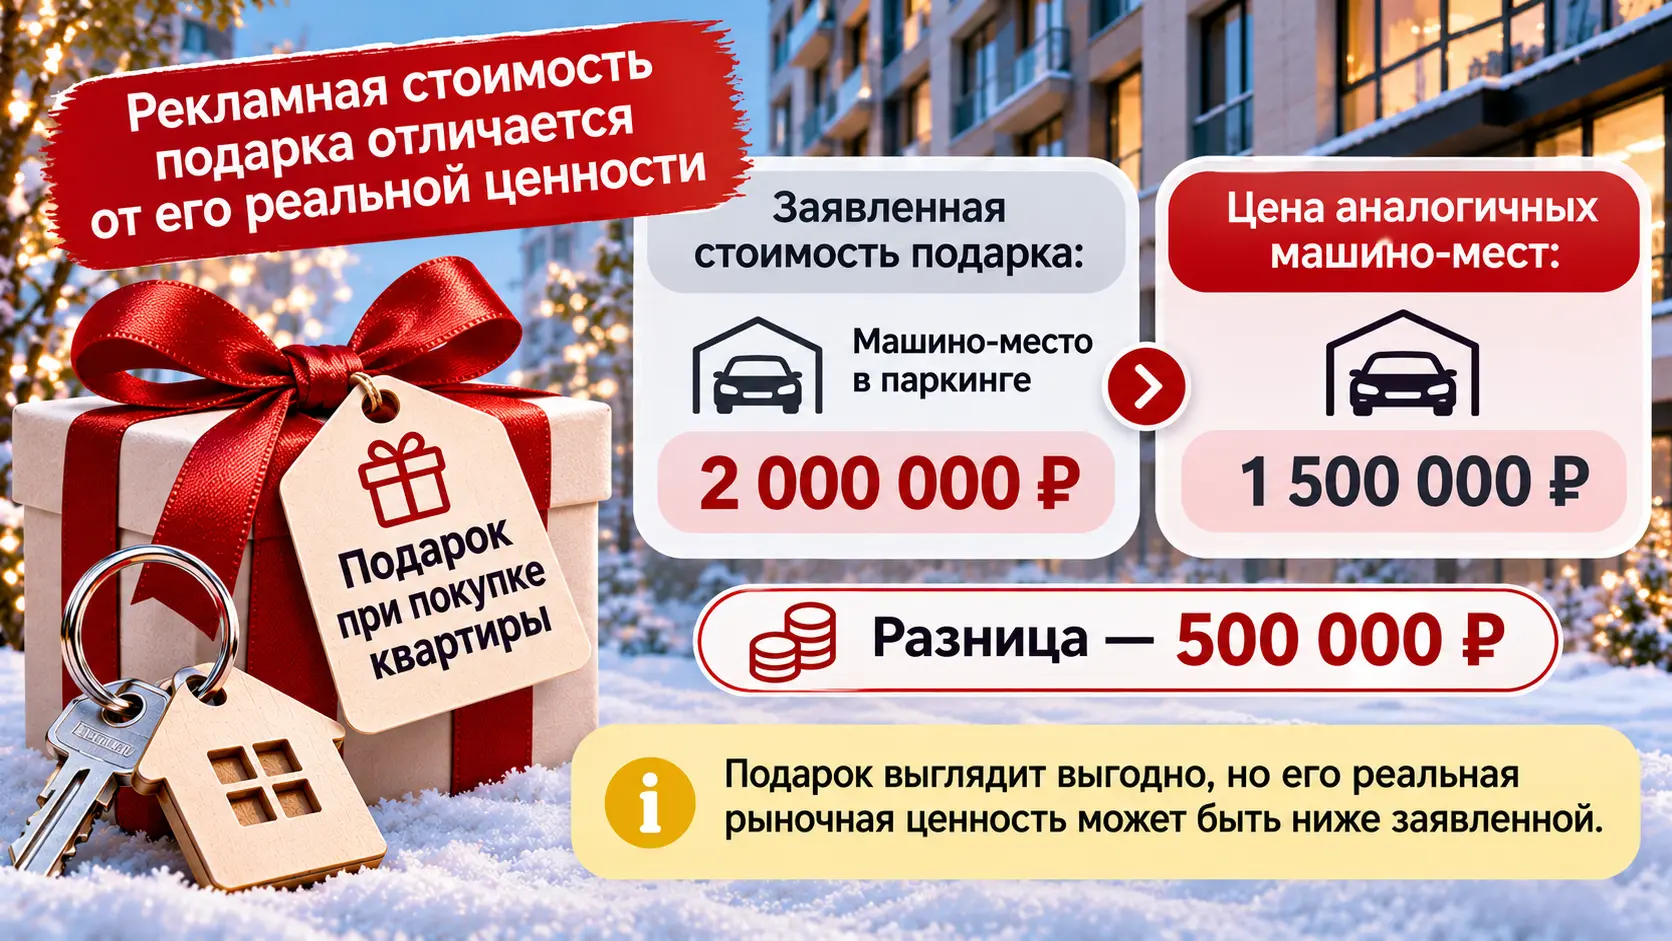
5. Рекламная стоимость подарка отличается от его реальной ценности
Вместе с квартирой покупателю предлагают парковочное место, заявленная стоимость которого составляет 2 млн рублей.
Однако если аналогичные объекты в комплексе продаются за 1,5 млн, оценивать подарок как безусловную экономию 2 млн некорректно. При оценке такого бонуса стоит учитывать рыночную цену и то, действительно ли покупателю нужен дополнительный объект.
Одна квартира — четыре способа покупки: сколько придется заплатить на самом деле
Рассмотрим условную квартиру базовой стоимостью 10 млн рублей. Для сравнения используем единую расчетную модель, которая не воспроизводит условия конкретного банка или девелопера.
Проанализируем четыре сценария приобретения недвижимости:
Полная оплата. Покупатель получает скидку 10%, поэтому стоимость квартиры снижается до 9 млн рублей.
Стандартная ипотека. Цена объекта составляет 10 млн рублей, первоначальный взнос — 20%, процентная ставка — 18% годовых.
Субсидированная ипотека. Стоимость недвижимости в модели увеличивается до 10,5 млн рублей, первоначальный взнос составляет 20%, ставка снижается до 12,49%.
Рассрочка. Квартира стоит 10 млн рублей, первоначальный взнос — 2 млн. Покупатель перечисляет 24 ежемесячных платежа по 25 тыс. рублей, а оставшуюся сумму вносит в конце второго года.
Для обеих ипотечных программ срок кредитования составляет 20 лет. Предполагается, что процентные ставки остаются неизменными на протяжении всего периода.
Таблица 1. Полная стоимость покупки квартиры при разных способах оплаты*
Показатель
Полная оплата
Рыночная ипотека
Субсидированная ипотека
Рассрочка
Цена квартиры
9 млн ₽
10 млн ₽
10,5 млн ₽
10 млн ₽
Первоначальный взнос
9 млн ₽
2 млн ₽
2,1 млн ₽
2 млн ₽
Кредит / задолженность
—
8 млн ₽
8,4 млн ₽
8 млн ₽
Ставка
—
18%
12,49%
0%
Срок выплат
—
20 лет
20 лет
2 года
Ежемесячный платеж
—
≈123,5 тыс. ₽
≈95,4 тыс. ₽
25 тыс. ₽
Заключительный платеж
—
—
—
7,4 млн ₽
Проценты за весь срок
—
≈21,63 млн ₽
≈14,49 млн ₽
0 ₽
Итоговые расходы
9 млн ₽
≈31,63 млн ₽
≈24,99 млн ₽
10 млн ₽
Разница относительно полной оплаты
—
+≈22,63 млн ₽
+≈15,99 млн ₽
+1 млн ₽
*Расчет выполнен по стандартной формуле аннуитетного платежа, суммы округлены.
В ипотечных сценариях учтены первоначальный взнос и ежемесячные платежи, включающие возврат основного долга и проценты. Индивидуальные расходы на страхование и дополнительные услуги не включены, поскольку их размер зависит от конкретного банковского предложения.
Следовательно, итоговые суммы отражают расчетные расходы на приобретение без таких платежей, а не индивидуальную полную стоимость кредита, которую банк обязан раскрыть заемщику.
Удорожание квартиры на 5% при субсидированной ипотеке и график рассрочки являются расчетными допущениями. Они не приписываются конкретному девелоперу.
Какая программа оказывается выгоднее
Покупка за собственные средства со скидкой обеспечивает минимальные расходы в модели — 9 млн рублей. Однако требует сразу иметь всю сумму.
Стандартная ипотека позволяет приобрести объект с первоначальным взносом 2 млн рублей. За 20 лет покупатель перечислит банку около 29,63 млн рублей, включая основной долг и проценты. С учетом собственных средств расходы достигнут 31,63 млн.
Субсидированная программа уменьшает ежемесячный платеж примерно на 28,1 тыс. рублей. Несмотря на более высокую цену квартиры, общая сумма выплат составляет 24,99 млн рублей. Таким образом, при заданных параметрах она оказывается дешевле стандартной ипотеки на 6,64 млн рублей.
Александр Харыбин считает, что универсально выгодной программы нет: предпринимателю, который использует свободные деньги в бизнесе, может подойти рассрочка; покупателю с накоплениями — прямая скидка; семье, планирующей долгосрочный кредит, — семейная ипотека. Выбор зависит от финансовой ситуации конкретного человека.
При досрочном погашении кредита разница между рассматриваемыми ипотечными программами сокращается. Рассмотрим это на отдельном примере.
А если закрыть ипотеку через пять лет?
Предположим, что спустя пять лет покупатель полностью погашает оставшийся долг. Ставки и ежемесячные платежи в течение этого периода не меняются.
По стандартной ипотеке за пять лет будет перечислено около 7,41 млн рублей ежемесячными платежами. Остаток долга составит примерно 7,67 млн. С учетом первоначального взноса общие расходы достигнут 17,07 млн рублей.
При субсидированной ставке за тот же период ежемесячные выплаты составят около 5,72 млн рублей, а оставшаяся задолженность — 7,74 млн. Вместе с первоначальным взносом покупка обойдется примерно в 15,57 млн рублей.
Таблица 2. Стоимость покупки при полном досрочном погашении ипотеки через пять лет*
Показатель
Рыночная ипотека
Субсидированная ипотека
Первоначальный взнос
2 млн ₽
2,1 млн ₽
Выплаты за пять лет
≈7,41 млн ₽
≈5,72 млн ₽
Остаток долга
≈7,67 млн ₽
≈7,74 млн ₽
Итоговые расходы
≈17,07 млн ₽
≈15,57 млн ₽
*В расчетной модели субсидированная ипотека сохраняет преимущество, но разница сокращается до примерно 1,51 млн рублей.
При другом сроке кредитования, иной разнице в цене квартиры или более раннем погашении результат может измениться. Поэтому условия программы следует оценивать с учетом собственных планов.
Когда рассрочка за 10 млн рублей превращается в покупку за 30 млн
В таблице беспроцентная рассрочка выглядит привлекательнее ипотечных вариантов. Но через два года покупателю потребуется внести остаток 7,4 млн рублей.
Предположим, что собственных средств для этого нет и покупатель оформляет ипотеку на 20 лет под 18% годовых.
Ежемесячный платеж составит около 114,2 тыс. рублей. За весь срок кредитования сумма процентов достигнет примерно 20 млн.
С учетом первоначального взноса, платежей по рассрочке и последующего кредита общие расходы приблизятся к 30 млн рублей.
Это условный сценарий, а не прогноз ипотечных ставок через два года. Он показывает, насколько стоимость покупки зависит от способа погашения заключительного платежа.
Если покупатель внесет остаток собственными средствами, квартира обойдется в 10 млн рублей без учета дополнительных расходов.
Рустам Хажин отмечает, что на первичном рынке растет интерес к траншевой ипотеке: она позволяет уменьшить платежи на первоначальном этапе, а основная сумма кредита предоставляется позднее. По его наблюдениям, этот механизм все чаще соперничает с рассрочкой. Среди других способов приобретения жилья эксперт выделяет квартирный и автомобильный трейд-ин, а также программы помощи с первоначальным взносом.
При этом Хажин обращает внимание на риск расчетов, построенных на ожидании быстрого снижения ставок: часть покупателей рассрочки планировала впоследствии перейти на ипотеку, но такие ожидания не всегда оправдываются. Поэтому источник средств для окончательного платежа необходимо оценивать еще до заключения договора.
Как проверить реальную скидку на квартиру перед покупкой
Начать стоит с истории стоимости выбранной квартиры. Для этого можно использовать сохраненные прайс-листы, архивы объявлений, данные сервисов мониторинга недвижимости и предыдущие предложения застройщика.
Особенно важно сравнивать один и тот же объект. Даже квартиры одинаковой площади в одном корпусе могут различаться по этажу, планировке, виду из окна или отделке.
Если исторические данные найти не удалось, следует сопоставить предложение с аналогичными объектами. Например, квартира со скидкой продается за 9 млн рублей, но сопоставимое жилье в соседнем проекте стоит 8,8 млн без специальных условий. В таком случае рекламный дисконт не делает первую покупку автоматически более выгодной.
Следующий шаг — запросить у менеджера отдельные расчеты стоимости выбранного объекта при полной оплате, стандартной ипотеке, субсидированной программе и рассрочке.
При использовании банковского кредита необходимо проверить номинальную ставку, полную стоимость кредита, первоначальный взнос, график платежей и условия страхования. Важно также уточнить, какие дополнительные услуги являются обязательными, а от каких можно отказаться без изменения условий кредитования.
При рассрочке особое внимание следует уделить размеру заключительного платежа, сроку его внесения и последствиям нарушения графика. Если предполагается последующее кредитование, необходимо заранее просчитать возможную финансовую нагрузку.
Кроме того, стоит выяснить ограничения самой акции: какие квартиры участвуют в предложении, можно ли совмещать скидку с другими программами, до какой даты действуют специальные цены и предусмотрены ли дополнительные обязательства. Перед заключением сделки финансовые условия необходимо сопоставить с договором долевого участия, договором купли-продажи и кредитной документацией.
При этом скидка — лишь один из критериев выбора новостройки. Не меньшее значение имеют стадия строительства, репутация девелопера, проектная документация и сроки передачи жилья. На что еще обратить внимание, эксперты рассказывали в материале портала Всеостройке.рф о рисках покупки новостройки в 2026 году.
Ноябрьские предложения позволяют выбирать между сниженной ценой, меньшим первоначальным взносом и распределением платежей на несколько лет. Но максимальный рекламный дисконт не всегда означает минимальные расходы.
Проверка выгодности начинается с трех вопросов: как менялась цена выбранной квартиры, сколько стоят сопоставимые объекты и какую сумму покупатель заплатит с учетом всех обязательств по выбранной программе. Если привлекается кредит, к сравнению необходимо добавить остаток задолженности на дату планируемого погашения.
А вам удавалось приобрести квартиру с существенной скидкой или после изучения условий предложение оказывалось менее выгодным, чем выглядело в рекламе?
Специалисты по строительной экспертизе и вентиляции объяснили, когда оптимизация оправдана, какие дефекты обходятся дороже всего и что проверить до заселения.
Можно ли отказаться от новостройки, если застройщик выполняет обязательства, какие расходы не вернут и почему выход из сделки особенно рискован для покупателей с ипотекой.
Разбираемся, кто несет ответственность за строительство школ, детских садов и дорог, как финансирование влияет на сроки и что советуют покупателям квартир специалисты отрасли и рынка недвижимости.
Создатель «Норманн-Холдинга» Владимир Смирнов обещал петербуржцам квартиры по доступным ценам, а в итоге оставил после себя обанкротившиеся компании и уголовное дело с приговором на 9,5 года.
По его словам, в проект уже зашли порядка 25 застройщиков. Около 3 млн кв. м построено, ещё 4,5 млн кв. м — в стройке. В этом году рассчитывают продать около 10 тысяч квартир.
По словам эксперта, предсказывать будущее в нашей стране исходя из предшествующих событий непросто, но тем не менее подводить итоги и строить прогнозы нужно.
Речь о его проекте в Узбекистане: 560 га в 75 км от Ташкента, где заявлено 3–4 млн кв. м недвижимости. По словам Агаларова, инфраструктура, включая строительство моста, потребует около $300 млн.





 20-11-2026 17:00