Как работает рассрочка при покупке квартиры у застройщика?
Редакция портала Всеостройке.рф рассказывает про суть этого механизма.
Для многих людей покупка квартиры – это крупная финансовая задача, требующая поиска оптимального способа оплаты. Рассрочка – один из вариантов поэтапной оплаты, позволяющий приобрести недвижимость без одновременной выплаты всей суммы. Однако, прежде чем сделать выбор, важно оценить все нюансы.
Рассрочка: суть механизма
Рассрочка подразумевает поэтапную оплату недвижимости в течение согласованного периода. Схема обычно включает:
Первоначальный взнос
В среднем 20-50% от общей стоимости. Меньший первоначальный взнос (5-10%) встречается редко и обычно связан с коротким сроком рассрочки (например, 6 месяцев).
Поэтапные платежи
Оставшаяся сумма делится на равные части, выплачиваемые ежемесячно, ежеквартально или раз в полгода, в зависимости от условий застройщика.
Упрощенная схема
В некоторых случаях предусмотрено всего две выплаты: при заключении договора и перед вводом дома в эксплуатацию (за 2-3 месяца).
Рассрочка: скрытые издержки
Хотя рассрочка часто позиционируется как беспроцентная, на практике это не всегда так. Застройщики компенсируют свои финансовые риски (замедленное наполнение эскроу-счетов, более высокая ставка по кредитам на проектное финансирование) за счет увеличения стоимости недвижимости. По оценкам экспертов, удорожание может составлять 10-15%.
Пример: Квартира стоимостью 5 млн рублей при рассрочке на год может подорожать на 10% (до 5,5 млн рублей), а на два года – на 15% (до 5,75 млн рублей).
Рассрочка vs Ипотека: что выбрать?
Выбор между рассрочкой и ипотекой зависит от индивидуальных финансовых возможностей и предпочтений. Рассрочка может быть привлекательнее при наличии значительного первоначального капитала и стабильного дохода, обеспечивающего своевременные платежи. Ипотека же предоставляет более гибкие условия финансирования, но требует соблюдения ряда требований банка и оплаты процентов.
Стоимость квартиры
Ипотека: Стоимость квартиры, как правило, не увеличивается, за исключением отдельных случаев, предлагаемых застройщиком (например, при снижении ставки ниже рыночной).
Рассрочка: В большинстве случаев застройщик увеличивает стоимость недвижимости, компенсируя свои риски, связанные с отсрочкой платежей.
Использование материнского капитала
Ипотека: Материнский капитал часто может быть использован в качестве первоначального взноса.
Рассрочка: Застройщики, как правило, не разрешают использование материнского капитала в качестве первоначального взноса при рассрочке, поскольку законодательство предусматривает его применение при оплате наличными или ипотеке.
Возможность продажи квартиры
Ипотека: После получения права собственности, квартиру можно продать в любое время.
Рассрочка: Продажа квартиры возможна только после полного погашения рассрочки.
Условия кредитования
Ипотека: Условия ипотечного кредитования фиксированы на весь срок.
Рассрочка: Условия рассрочки могут быть непредсказуемыми, особенно при переходе на ипотеку после завершения срока рассрочки. Информация о будущих ипотечных ставках и условиях обычно отсутствует.
Рассрочка с переходом на ипотеку
Гибридный вариант, где первоначально заключается договор рассрочки с внесением первоначального взноса и периодических платежей (обычно на срок до 2 лет). После завершения рассрочки, оставшаяся сумма погашается путем оформления ипотеки или наличным расчетом. В этом случае уже внесенные средства засчитываются в первоначальный взнос по ипотеке, и возможно использование материнского капитала.
Преимущества рассрочки:
Низкий первоначальный взнос;
Фиксированная цена (до момента перехода на ипотеку);
Отсутствие переплаты банку (или минимальная переплата);
Простота оформления (без проверки кредитной истории и подтверждения дохода);
Возможность перейти на ипотеку при изменении рыночных условий.
Недостатки рассрочки:
Ограниченный срок (обычно до сдачи дома);
Возможное удорожание квартиры;
Отсутствие скидок и акций.
Покупка квартиры в рассрочку у застройщика: пошаговое руководство
Этап 1: Финансовое планирование
Перед началом поиска недвижимости, необходимо определить:
Первоначальный взнос: Какая сумма доступна?
Срок рассрочки: На какой период рассчитана оплата?
Ежемесячные/ежеквартальные платежи: Какой размер платежей приемлем?
Погашение долга: Как будет осуществляться погашение остатка суммы после завершения рассрочки?
Этап 2: Выбор объекта недвижимости
Выберите жилой комплекс, соответствующий вашим предпочтениям и финансовым возможностям.
Этап 3: Взаимодействие с застройщиком
Встретьтесь с представителем застройщика (онлайн или лично) для обсуждения условий рассрочки. Уточните:
Штрафные санкции за просрочку платежа;
Возможность перехода на ипотеку;
Условия получения ключей;
Дополнительные скидки и акции;
Увеличение цены квартиры.
Этап 4: Выбор квартиры и бронирование
Выберите квартиру, получите расчет платежей, уточните информацию о бронировании и дополнительных расходах (страховка и т.п.). Забронируйте выбранный вариант.
Этап 5: Подготовка к сделке
Получите и внимательно изучите договор долевого участия (ДДУ), задав все возникшие вопросы;
Откройте эскроу-счет для внесения первоначального взноса и последующих платежей;
Оформите необходимую страховку.
Этап 6: Подписание договора и выполнение обязательств
Подпишите ДДУ и своевременно вносите платежи согласно договору.
Возможность покупки без первоначального взноса
Как правило, покупка квартиры в рассрочку без первоначального взноса невозможна. Застройщики устанавливают минимальный первоначальный взнос от 5%.
Рассрочка в 2025 году: целесообразность
В условиях сокращения льготных ипотечных программ, рассрочка становится привлекательной альтернативой для многих покупателей. Однако необходимо тщательно взвесить все «за» и «против».
Кому подходит рассрочка:
Тем, кто хочет быстро приобрести жилье и зафиксировать цену;
Инвесторам, желающим сохранить средства на депозитах;
Тем, кто не может или не хочет брать ипотеку;
Покупателям с высоким доходом и возможностью накопления необходимой суммы;
Тем, кто имеет первоначальный взнос и ожидает крупного поступления средств для погашения остатка долга.
Кому следует проявить осторожность:
Тем, кто имеет нестабильную финансовую ситуацию и сомневается в возможности получения ипотеки.
Экспертное мнение
Рост использования рассрочки от застройщиков на рынке новостроек (с 20% до 40%) вызывает обеспокоенность у Центробанка РФ. Глава ЦБ Эльвира Набиуллина выделила основные риски:
Краткосрочность: рассрочка часто предоставляется на короткий срок (1-2 года), с обещанием последующего перехода на ипотеку. Отсутствие гарантий снижения ипотечных ставок создает финансовые риски для покупателей;
Долговая нагрузка: рассрочка – это задолженность, которая должна быть погашена. Отсутствие информации о рассрочке в кредитной истории затрудняет получение последующих кредитов;
Риски для застройщиков: использование рассрочки может привести к потере льготного финансирования, поскольку эскроу-счета не наполняются.
Для минимизации рисков Эльвира Набиуллина подчеркивает необходимость прозрачности условий рассрочки и отсутствия скрытых комиссий.
Сергей Колунов, зампред Комитета Госдумы по строительству и ЖКХ и основатель ГК «Садовое кольцо», в интервью порталу Всеостройке.рф пояснил, что рассрочка, ограниченная сроками строительства, не представляет серьезной опасности. Однако долгосрочные программы рассрочки (3-5 лет) рискованны из-за отсутствия контроля за использованием полученных средств и непредсказуемости роста цен на недвижимость. Для стабильного развития строительной отрасли Колунов призывает к созданию долгосрочной (5-10 лет) регуляторной среды, обеспечивающей предсказуемость и позволяющей отрасли работать эффективно.
Если говорить про ипотеку, то динамика ипотечного рынка демонстрирует резкий поворот после периода бурного роста. В 2023 году объём выданных кредитов превысил 2 млн, но ужесточение политики ЦБ (повышение ключевой ставки до 21%, сворачивание льготных программ) привело к падению выдачи на 36% г/г. Однако, ситуация не безнадежна.
Факторы потенциального роста ипотечного рынка:
Уточнение лимитов льготной ипотеки: исключение частых корректировок и повышение надбавок для банков.
Снижение макронадбавок: упрощение получения ипотеки для заемщиков с низкой долговой нагрузкой.
Ожидаемое снижение ставки: положительные сигналы из-за рубежа указывают на возможность более быстрого снижения, чем прогнозировалось ранее.
Внедрение национального НКЛ: повышение ликвидности банков и смягчение условий выдачи кредитов.
Эти факторы могут способствовать восстановлению рынка до уровня 300-350 млрд рублей выдачи в месяц.
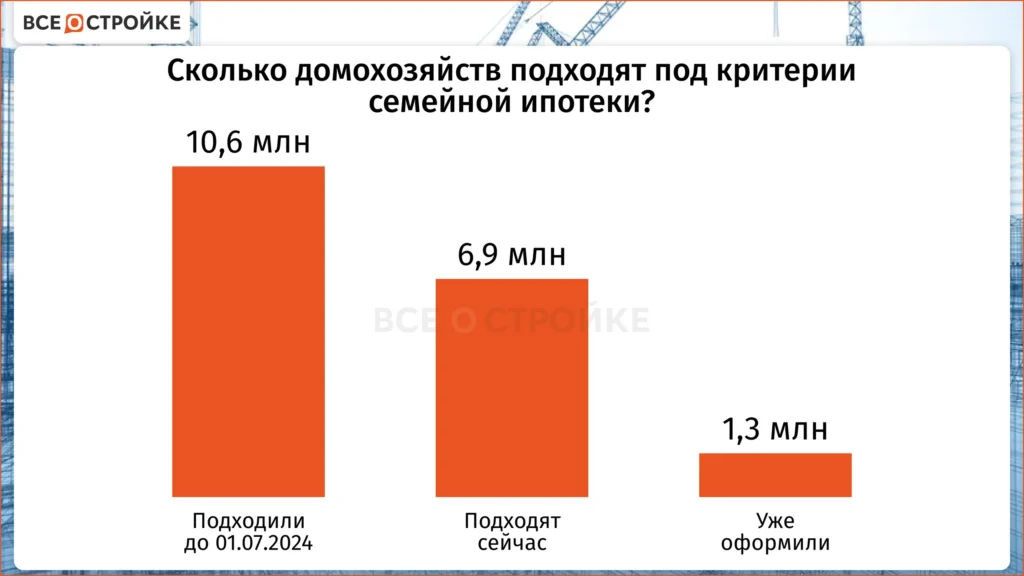
Рост числа заявок на семейную ипотеку (45-50 тыс. в неделю) указывает на значительный нереализованный потенциал (6.9 млн потенциальных заемщиков, из которых только 1,3 млн уже воспользовались программой). Решение проблем с выдачей кредитов может привести к резкому росту спроса.
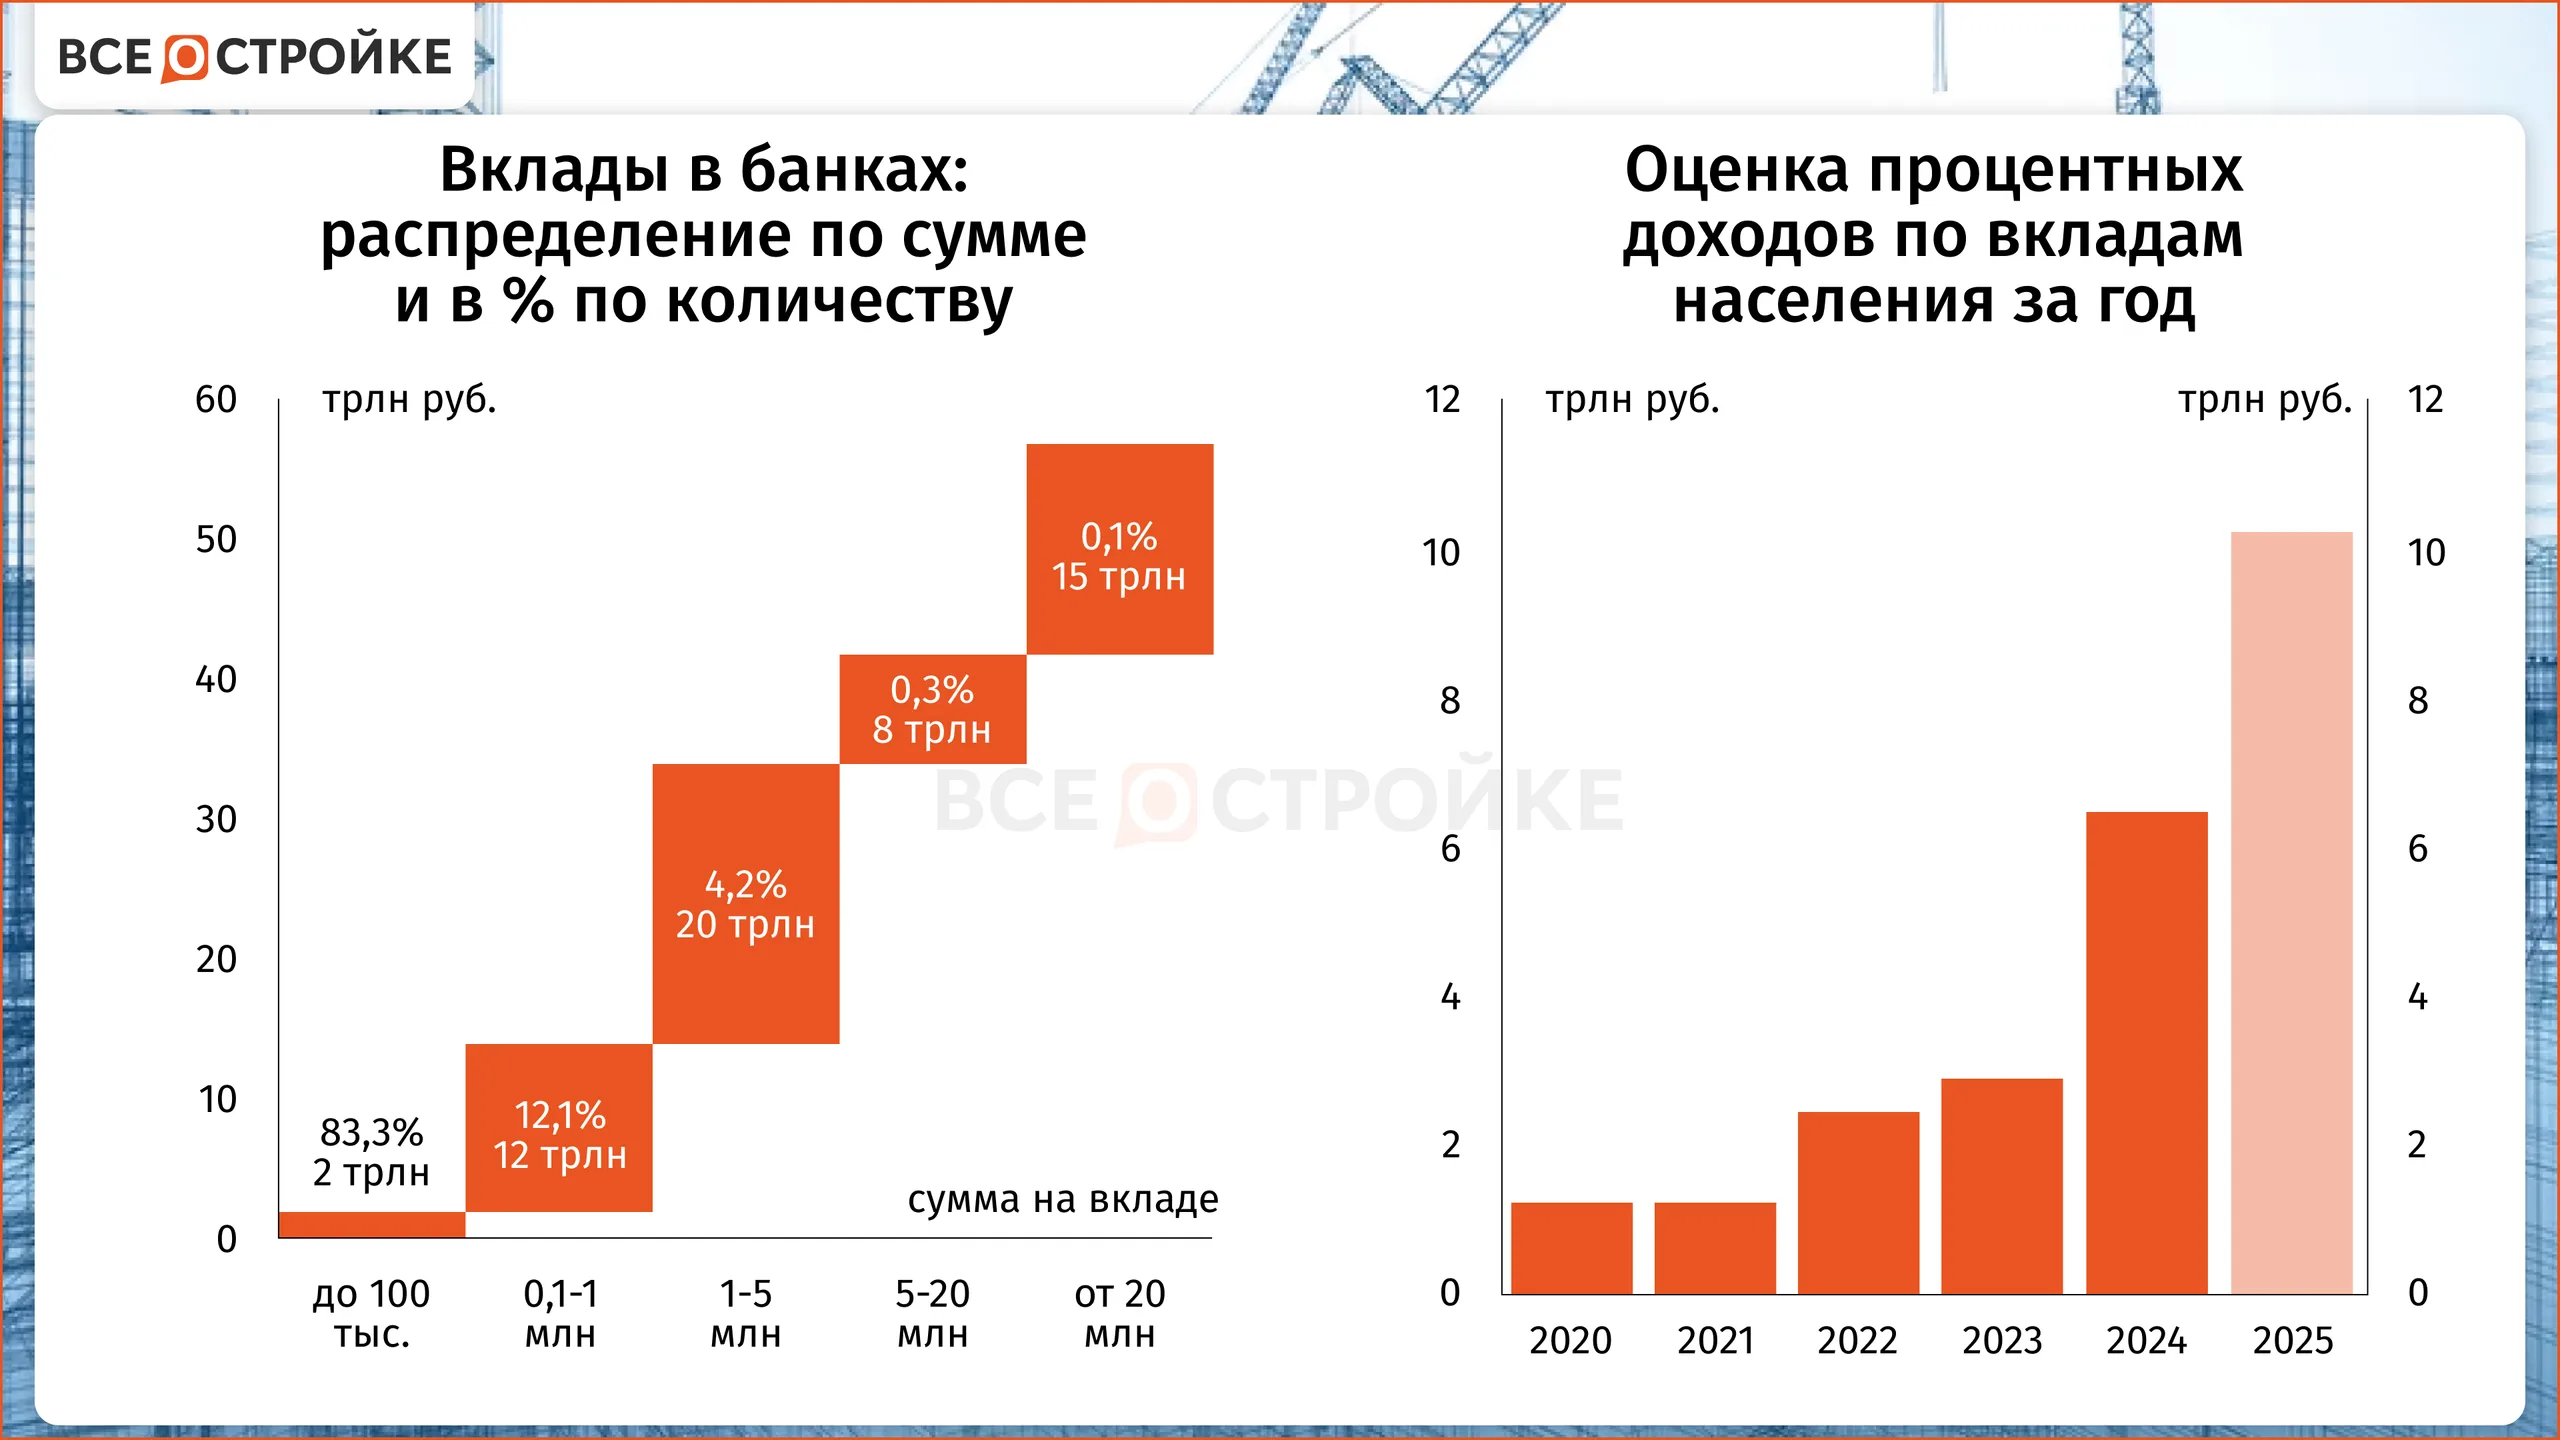
Несмотря на пессимистические прогнозы, значительная часть сделок в столицах осуществляется за наличные средства. Объём вкладов населения вырос за 5 лет более чем вдвое (+35 трлн рублей, до 57 трлн рублей на конец 2024 г, прогноз на 67 трлн на конец 2025 г), что свидетельствует о наличии значительных финансовых резервов.
Выбор между рассрочкой и ипотекой требует тщательного анализа финансовых возможностей, сравнения условий от разных застройщиков и банков, а также понимания потенциальных рисков и преимуществ каждого варианта. Рассрочка с переходом на ипотеку – компромиссный вариант, но требует внимательного изучения условий договора. Ранее мы также писали о задатке и авансе при покупке недвижимости и флиппинге квартир и как на нем заработать.
Бывают лоты, у которых история богаче, чем всё остальное. В селе Ляличи Суражского района продается дворец Петра Завадовского, первого министра народного просвещения Российской империи.
Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.




 09-11-2026 20:00