


Город будущего: ТОП-10 перспективных проектов России  25-09-2026 14:00
Рассказываем, как девелоперы создают самодостаточные районы, объединяя жилье, инфраструктуру, природу, технологии и заботу о семьях.
280
25-09-2026 14:0025.09.2026 13:25

Строительный рынок сильнее зависит от темпов продаж, наполнения эскроу-счетов и условий кредитования — эти показатели сейчас определяют устойчивость проектов.
Российский девелоперский рынок столкнулся не с одномоментным «массовым банкротством». Число судебных дел о несостоятельности заметно растет, особенно среди небольших и региональных компаний. На этом фоне растут объемы непроданного жилья, замедляется поступление денег на эскроу-счета. Новая модель семейной ипотеки с 1 октября рискует дополнительно сузить платежеспособный спрос.
По мнению Светланы Опрышко, учредителя и директора портала Всеостройке.рф, совокупность этих факторов усиливает давление на наиболее уязвимые проекты и небольших региональных застройщиков.
По данным «Контур.Фокуса», на которые ссылаются СМИ, количество дел о банкротстве строительных компаний увеличилось с 1 089 в июне до 1 454 к началу сентября — на 33,5% за три месяца. В годовом выражении рост составил 41%. При этом ключевая оговорка: речь идет именно о делах о банкротстве компаний, относящихся к строительным ОКВЭД, а не о числе остановленных жилых проектов или обанкротившихся крупнейших федеральных девелоперов.
Текущая статистика отражает реальное ухудшение финансовой устойчивости части рынка, однако делать из нее вывод о системном падении всего девелопмента преждевременно. В наиболее уязвимой позиции оказались локальные застройщики с небольшим числом проектов, слабой подушкой ликвидности и высокой зависимостью от темпов продаж в конкретном регионе.
У крупных групп ситуация другая. У них в наличии больше действующих проектов, доступ к финансированию банков, региональная диверсификация и возможность перераспределять денежный поток. Но это не отменяет главной проблемы рынка — скорость продаж перестала соответствовать объемам уже начатого строительства.
По данным Банка России, к концу первого квартала 2026 года в России возводилось 118,9 млн кв. м жилья. Из них 117,3 млн кв. м приходилось на проекты с эскроу-счетами. За январь–март было реализовано 5,8 млн кв. м, на 39% меньше, чем в четвертом квартале 2025 года.
Это означает, что у рынка наблюдается значительный объем предложения. Но его денежная конвертация в эскроу-счета движется медленнее, чем необходимо для нормального обслуживания проектного финансирования.
По данным ЕИСЖС на 11 сентября, в России строилось 120,6 млн кв. м жилья. Из этого объема было уже куплено 36,9 млн кв. м, или 31%. Еще 54,8 млн кв. м (45%) оставались непроданными. А 28,9 млн кв. м, или 24%, застройщики пока не вывели на реализацию.
Важно не смешивать эти показатели. Формула «застройщики не могут продать каждую вторую квартиру» в целом близка к данным по открытым продажам, но не означает, что каждая вторая готовая квартира зависла на рынке. Часть предложения находится на ранней стадии строительства, часть реализуется в проектах со сроком ввода в 2027–2031 годах, а часть девелоперы сознательно держат вне открытой экспозиции.
Тем не менее объем накопленного предложения уже создает давление на финансовую модель многих проектов. Самые заметные региональные дисбалансы видны там, где стройка велика, а доля проданного жилья низка.
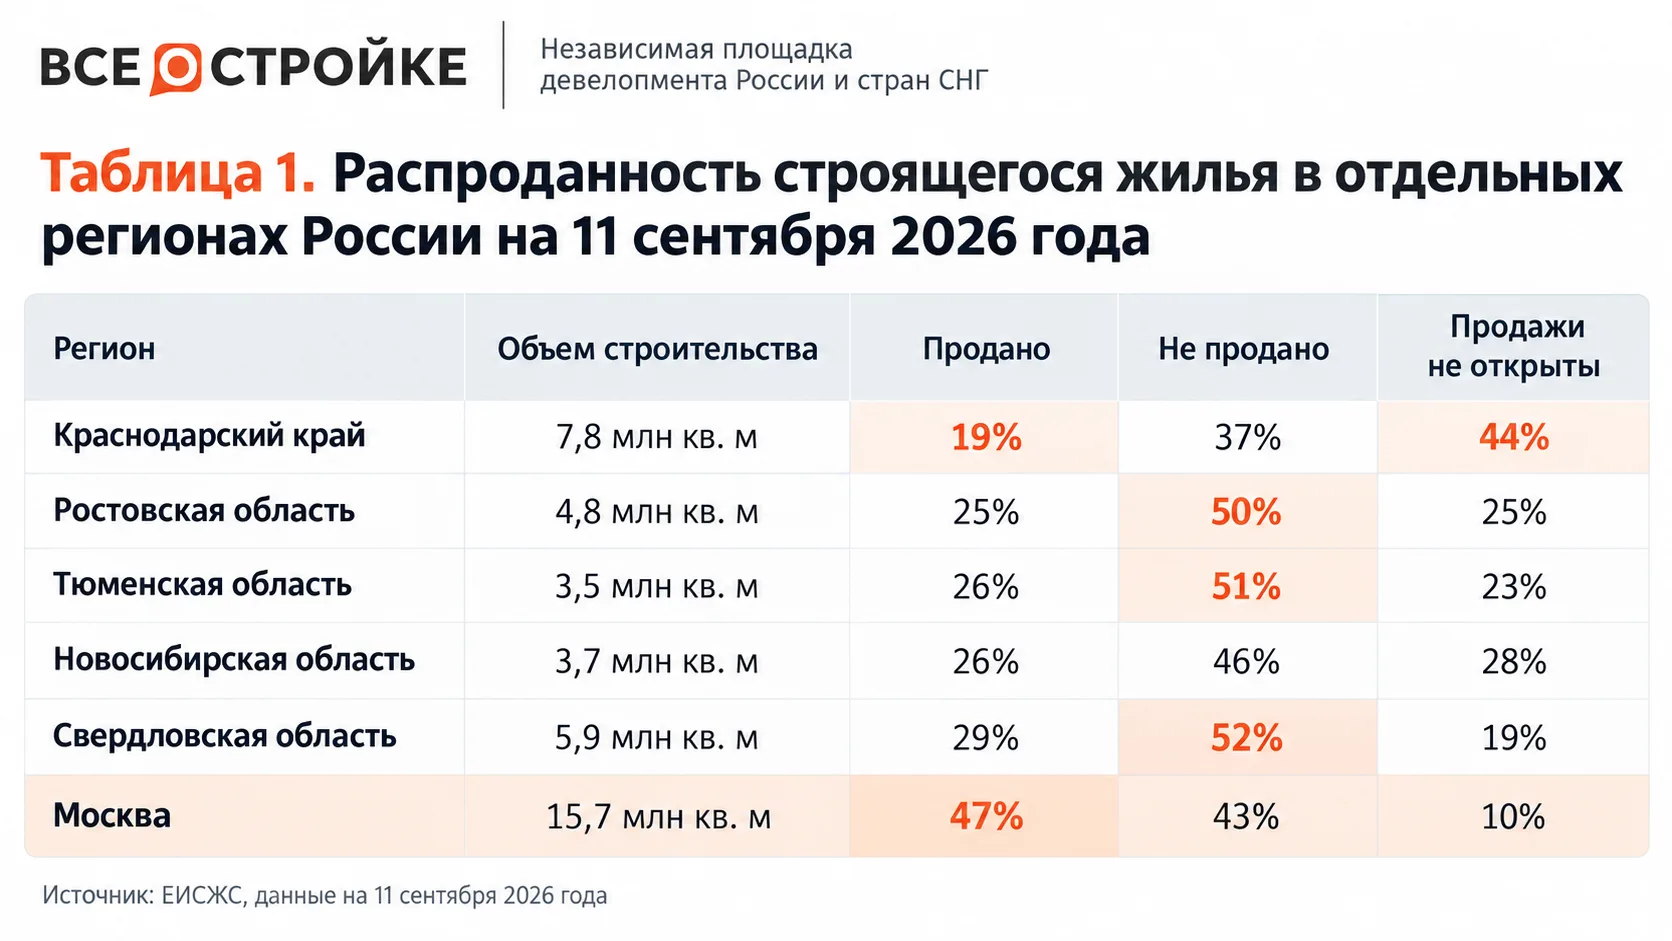
*Источник: ЕИСЖС, данные на 11 сентября 2026 года.
Особенно показательна разница между Москвой и рядом активно строящихся регионов. В столице доля реализованного жилья составляет 47%, а в Краснодарском крае — 19%, в Ростовской области — 25%, в Тюменской области — 26%. Для региональных девелоперов такая разница критична. При невысокой распродаже проект медленнее наполняет эскроу, а банк может жестче относиться к финансированию последующих очередей.
Ранее аналитический центр портала Всеостройке.рф подсчитал, что к 1 сентября площадь строящегося жилья с риском недостаточной распроданности достигла 34,7 млн кв. м — почти 29% всего портфеля.
Сегодня главный риск для девелопера — не высокая цена кредитов, а разрыв между графиком строительства, обязательствами перед банком и реальными продажами. В нормальной модели деньги покупателей постепенно пополняют эскроу-счета, снижают банковский риск и помогают проекту получать более комфортную стоимость финансирования. Когда спрос замедляется, эта цепочка перестает работать так эффективно.
Данные Банка России указывают сразу на несколько слабых мест рынка:
Последний показатель особенно важен для покупателей. Это не означает, что каждый пятый объект будет сдан с многолетней задержкой. Речь идет о доле объектов с переносом срока более чем на полгода. Но тенденция показывает, что запас прочности у части рынка уменьшается.
Отдельный фактор — рассрочка. Она позволяет девелоперам сохранять продажи, но деньги по таким сделкам поступают не сразу. Для покупателя это способ обойтись без дорогой рыночной ипотеки хотя бы на первом этапе. Но если к концу рассрочки клиент не сможет получить кредит на оставшуюся сумму, то сделка может сорваться. В таком случае застройщику придется либо возвращать квартиру в продажу, либо предлагать новые условия.
С 1 октября 2026 года условия семейной ипотеки изменяться. Единой ставки 6% для всех участников программы не будет. Новые правила затронут договоры, которые заключат после этой даты. Ранее оформленные кредиты пересматривать не планируется.
Вместо единой ставки вводится шкала, привязанная к числу детей и региону. Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей ставки будут выше, чем в остальных субъектах.
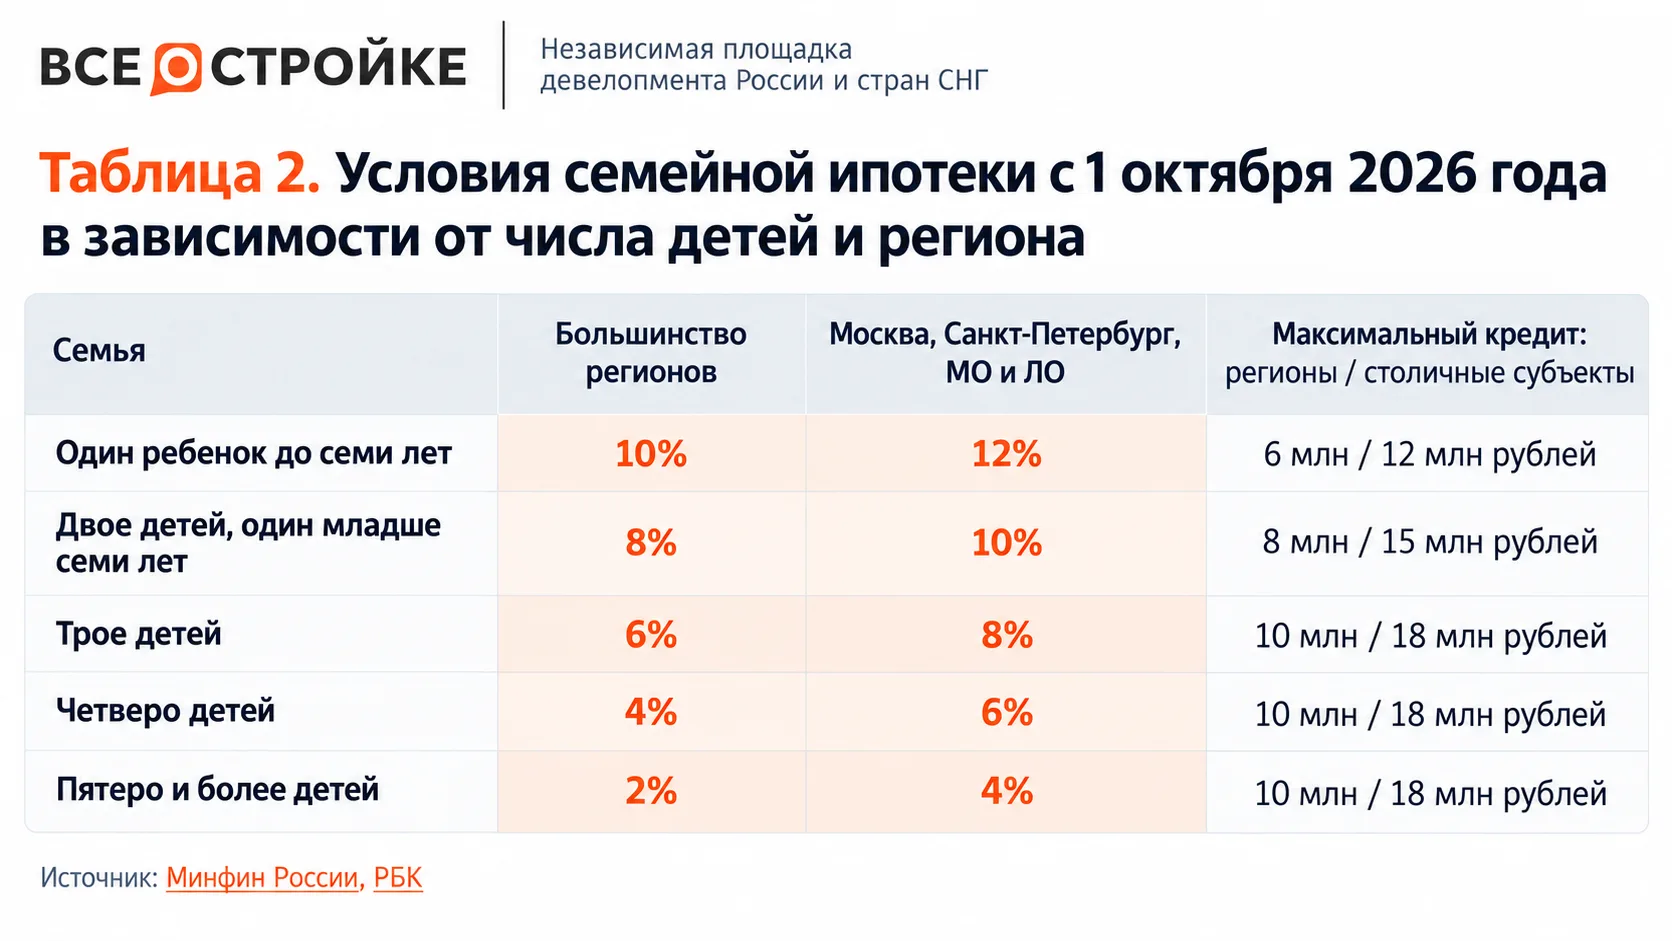
Для ИЖС ставка сохранится на уровне 6% независимо от числа детей и региона. Также вводится ограничение срока субсидирования. Льготная ставка будет действовать не более 15 лет.
Семьи с одним и двумя детьми составляют основную часть семей с детьми. Согласно последней переписи, более 55% воспитывают одного ребенка, около 33% — двух и лишь примерно 12% — трех и более. Поэтому изменение условий программы сильнее затронет именно первые две группы: для них кредит станет дороже, тогда как многодетные семьи получат более низкие ставки.
Размер ежемесячного платежа зависит не только от ставки. На него влияют срок кредита, первоначальный взнос, стоимость квартиры, регион и сумма займа.
Проанализируем простой пример. Если семья в столичном регионе берет 12 млн рублей на 30 лет, то каждый месяц она обязана при ставке 6% платить около 57,5 тыс. рублей. При ставке 12% платеж вырастет и составит примерно до 98,6 тыс. рублей. Такой расчет приводится в оценках экспертов, опрошенных РБК.
Для семей с одним ребенком в регионах рост с 6% до 10% будет менее резким, но также чувствительным. При одинаковой сумме займа он означает не только увеличение ежемесячного платежа, но и более высокие требования к доходу и долговой нагрузке заемщика. Часть семей не откажется от покупки полностью, но перейдет в меньшую площадь, более удаленную локацию, вторичный рынок или отложит сделку.
Для рынка первичного жилья последствия будут неоднородными:
Рынок входит в период, когда главным показателем устойчивости станет не объем заявленного строительства, а качество денежного потока. Девелоперам придется точнее управлять выводом очередей, ценой, скидками, рассрочками и темпом новых запусков. Банки, в свою очередь, будут все внимательнее смотреть на распродаваемость, покрытие проектного долга эскроу-средствами и способность компании завершить объект без постоянного привлечения нового дорогого капитала.
Для покупателя ситуация двойственная. С одной стороны, рост конкуренции между проектами может расширить выбор, увеличить число субсидированных ставок от застройщиков, скидок и индивидуальных условий рассрочки. С другой — покупать квартиру в слабом проекте только из-за большой скидки становится опаснее. Следует проверять разрешение на строительство, банк проектного финансирования, динамику сроков ввода, темпы работ на площадке, объем проданных квартир и историю девелопера.
Рост числа дел о банкротстве — это серьезный индикатор стресса прежде всего в региональном сегменте, но не доказательство повального краха отрасли. Настоящий тест начнется после 1 октября. Если повышение ставок по семейной ипотеке негативно повлияет на спрос семей с одним и двумя детьми, то давление на рынок усилится. Особенно уязвимыми окажутся слабые проекты и малые застройщики, если девелоперы не смогут компенсировать снижение спроса ценой, субсидированием или новыми финансовыми инструментами уже в четвертом квартале.
А как вы оцениваете ситуацию? Ждете усиления давления на девелоперов после изменения условий семейной ипотеки или считаете, что рынок адаптируется? Делитесь мнением в комментариях.
Башню планируют построить на улице Антонова-Овсеенко. Проект бюро «Меганом» предусматривает 95 надземных и пять подземных этажей, 1018 квартир и общую площадь около 225 тыс. кв. метров.
25-09-2026 6:45Минэкономразвития представило прогноз социально-экономического развития на 2027–2029 годы.
25-09-2026 6:40Изучили решение Минфина по программе.
24-09-2026 19:05Так, ставка и максимальная сумма кредита будут зависеть от количества детей и региона. Изменения затронут новые договоры с 1 октября 2026 года.
24-09-2026 17:35
 5
 3
 2
 2
Рассказываем, как девелоперы создают самодостаточные районы, объединяя жилье, инфраструктуру, природу, технологии и заботу о семьях.
25-09-2026 14:00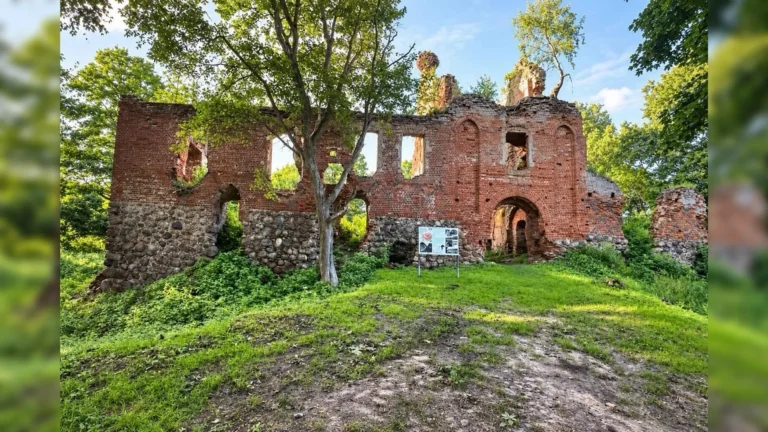
В Калининградской области на торги выставили руины средневекового замка Заалау, построенного еще в XIV веке.
25-09-2026 13:00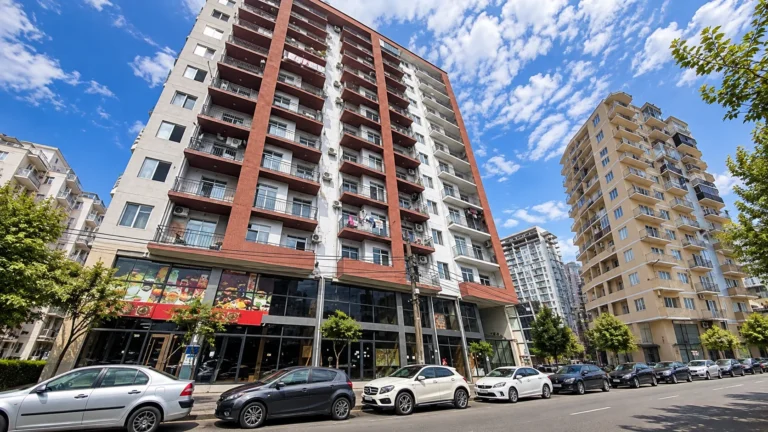
Квартиру площадью 76,5 м² в Батуми выставили на повторные торги почти за 3 млн рублей. Первая попытка продажи не состоялась, после чего стартовую цену снизили в два раза. Торги начинаются 25 октября.
25-09-2026 12:15
В Лондоне выставили на продажу дом, который успел стать частью биографии одной из самых известных голливудских звезд.
25-09-2026 12:00
Покупатели предлагали за африканский остров золотые рудники, дома, коров и даже один доллар с обещанием доплатить когда-нибудь потом.
25-09-2026 11:00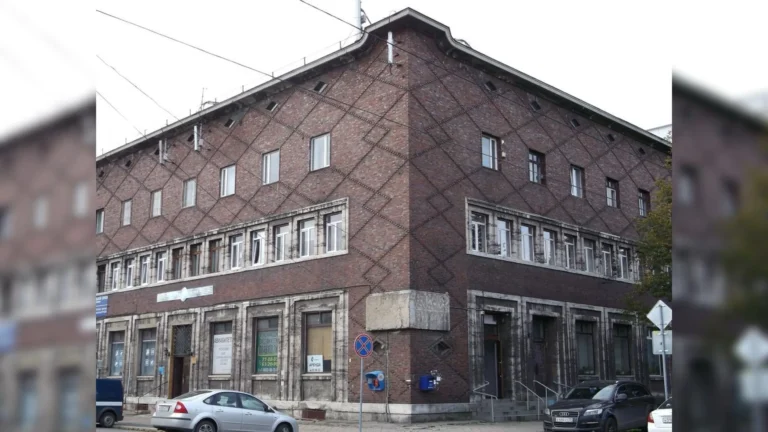
В Калининграде в очередной раз пытаются продать помещения в одном из самых необычных исторических зданий города — бывшем почтамте у Южного вокзала.
25-09-2026 10:00
Знаменитый пруд, японский мостик, глициния, плакучие ивы и отражения в воде стали настолько узнаваемыми, что сам дом художника в Живерни часто остается в тени сада.
25-09-2026 9:00
Деятельность новой площадки реализуется в рамках программы стратегического академического лидерства «Приоритет-2030».
25-09-2026 8:00
Рассказываем, как уроженец Улан-Удэ Александр Ванчура создал собственный девелоперский бизнес и почему сегодня его интересы давно вышли за пределы строительства жилых домов.
24-09-2026 20:00
Завидуем молча. Даже не спрашиваем, сколько стоит…
24-09-2026 19:30
Независимая площадка девелопмента
России и стран СНГ