Почти 29% строящегося жилья — в зоне риска: что происходит с российским рынком новостроек
В августе продажи новостроек снизились на 16% к августу 2025 года, запуски — на 23%, а площадь проектов с риском недостаточной распроданности выросла до 34,7 млн м².
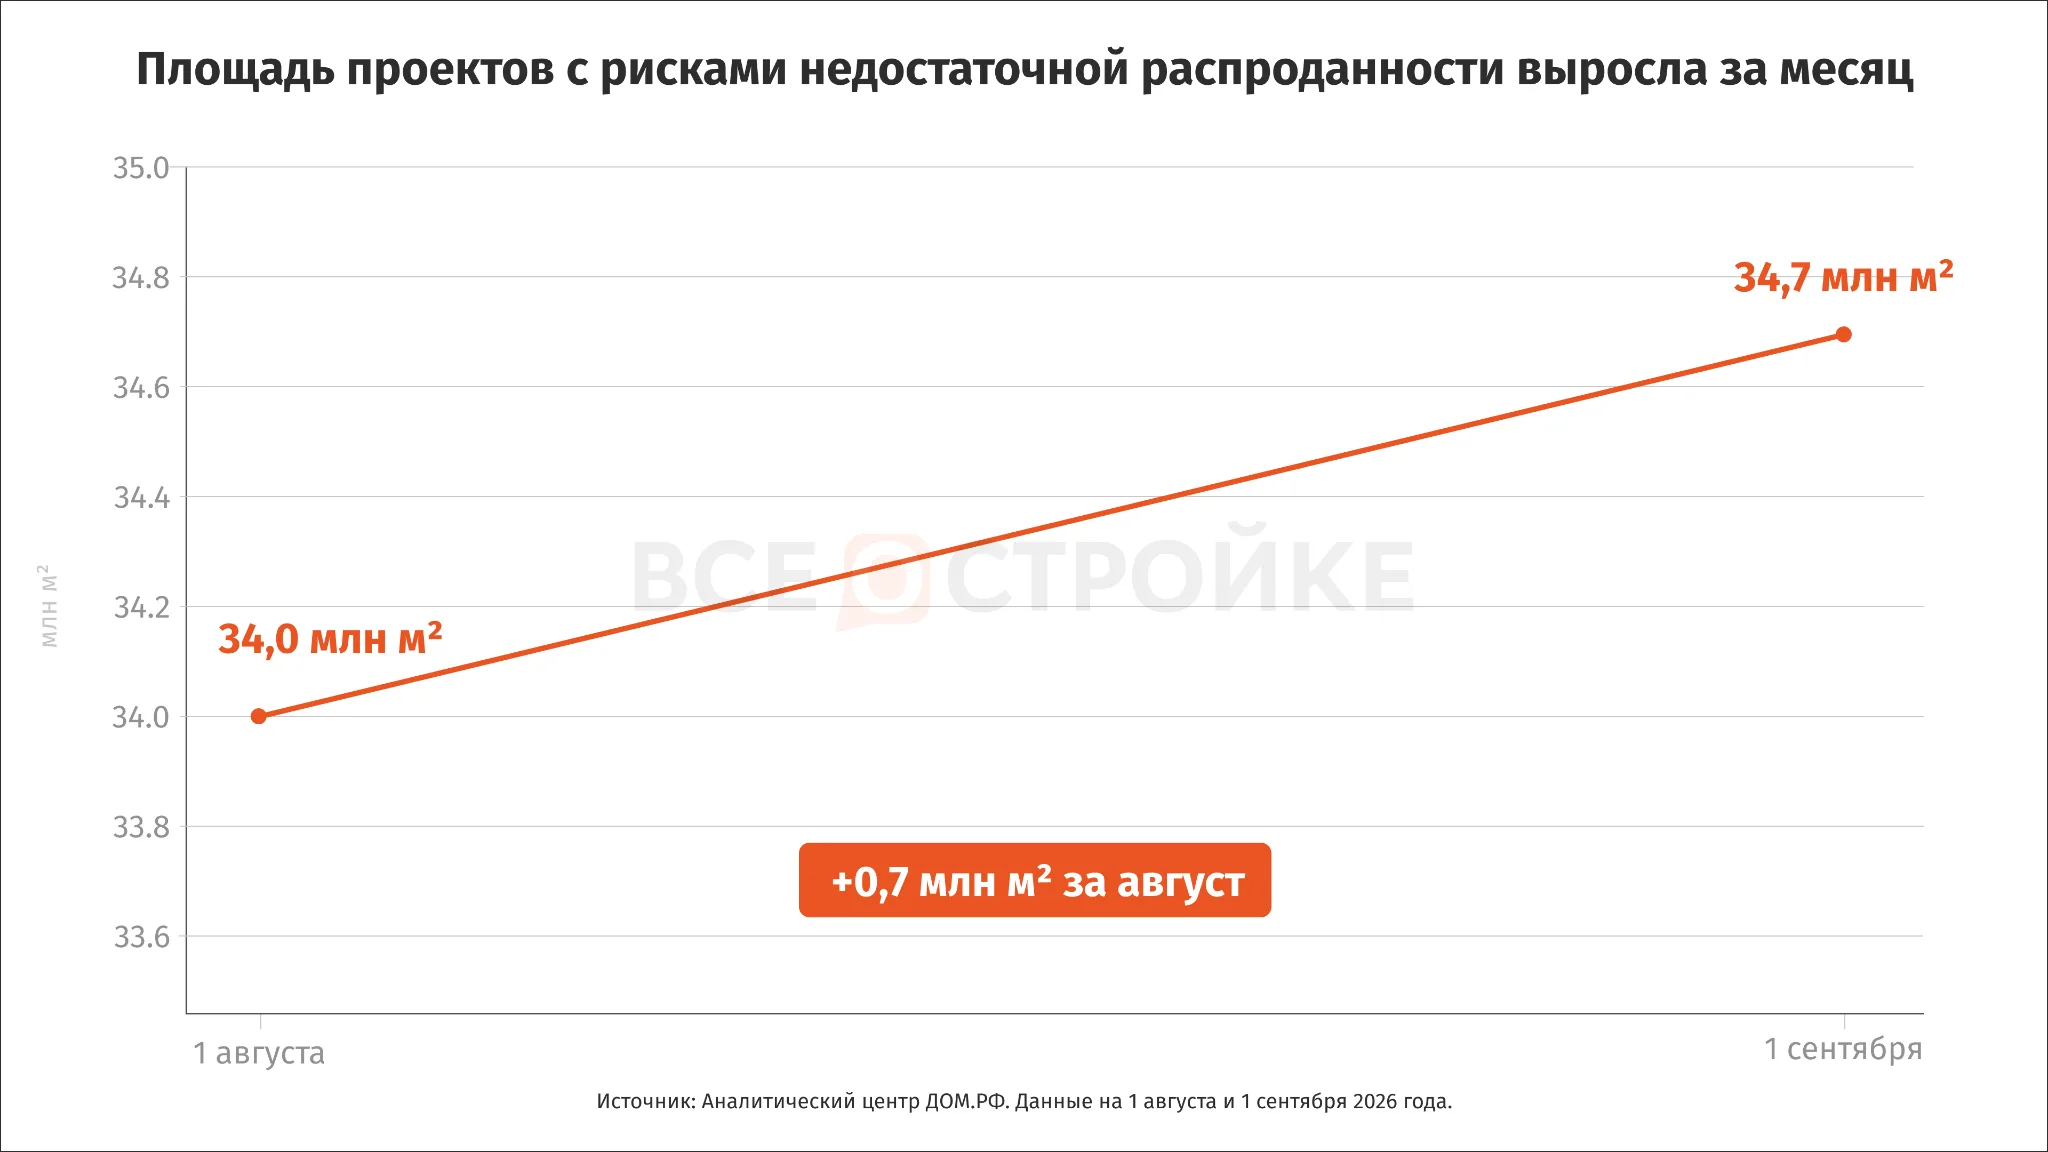
За один месяц площадь новостроек с рисками недостаточной распроданности увеличилась еще на 0,7 млн м² и к 1 сентября достигла 34,7 млн м². Общий портфель строящегося по 214-ФЗ жилья составлял 120,6 млн м². По расчету аналитического центра портала Всеостройке.рф на основе данных ДОМ.РФ, получается, на такие проекты приходится около 28,8% текущего строительного портфеля.
Почти 29% — большая цифра, но это не значит, что столько квартир остаются непроданными. ДОМ.РФ относит к зоне риска объекты, где темпы продаж отстают от стадии строительной готовности. При этом часть жилья в таких домах уже реализована.
За месяц площадь таких объектов увеличилась примерно на 2,1%. Пока это не позволяет говорить об устойчивом ускорении, но направление важно: рисковый объем растет в тот момент, когда продажи в августе снизились на 16% к августу 2025 года.
И главное изменение произошло не только в этой цифре. К 1 сентября соотношение распроданности и стройготовности снизилось до 68% против 73% в начале года. Но цены на первичном рынке продолжили расти. Расхождение этих показателей отличает ситуацию начала осени от той, которую рынок наблюдал несколькими месяцами ранее.
График 1. Площадь новостроек с рисками недостаточной распроданности выросла за август на 0,7 млн м²*
*Источник: ДОМ.РФ.
Ключевые индикаторы рынка уже показывают разные направления
Если собрать свежие показатели в одной таблице, становится заметно, почему оценивать рынок только по объему продаж уже недостаточно.
Таблица 1. Что изменилось на российском рынке новостроек*
Причем 68% — уже не просто снижение относительно начала года. ДОМ.РФ рассматривает диапазон 70–80% как уровень сбалансированного рынка. Таким образом, к 1 сентября общероссийский показатель оказался на 2 п.п. ниже нижней границы этого коридора. Это не означает проблем у каждого проекта, но показывает, что в среднем продажи уже отстают от строительной готовности.
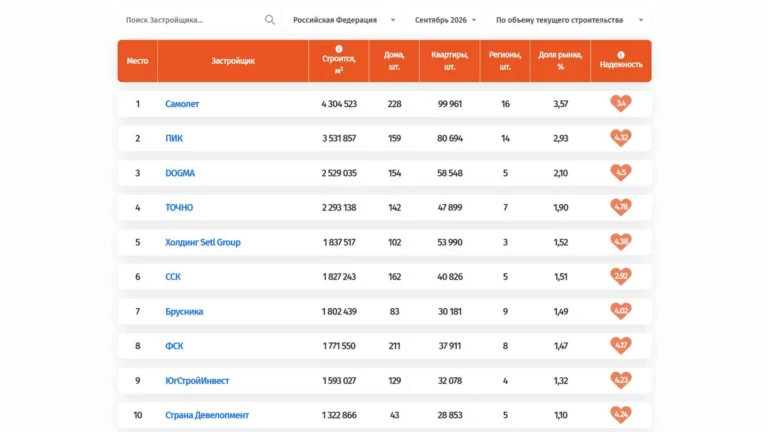
Ключевые показатели рынка и различия между крупнейшими регионами собрали в презентации.
Почему рост продаж на 2% не означает устойчивого восстановления
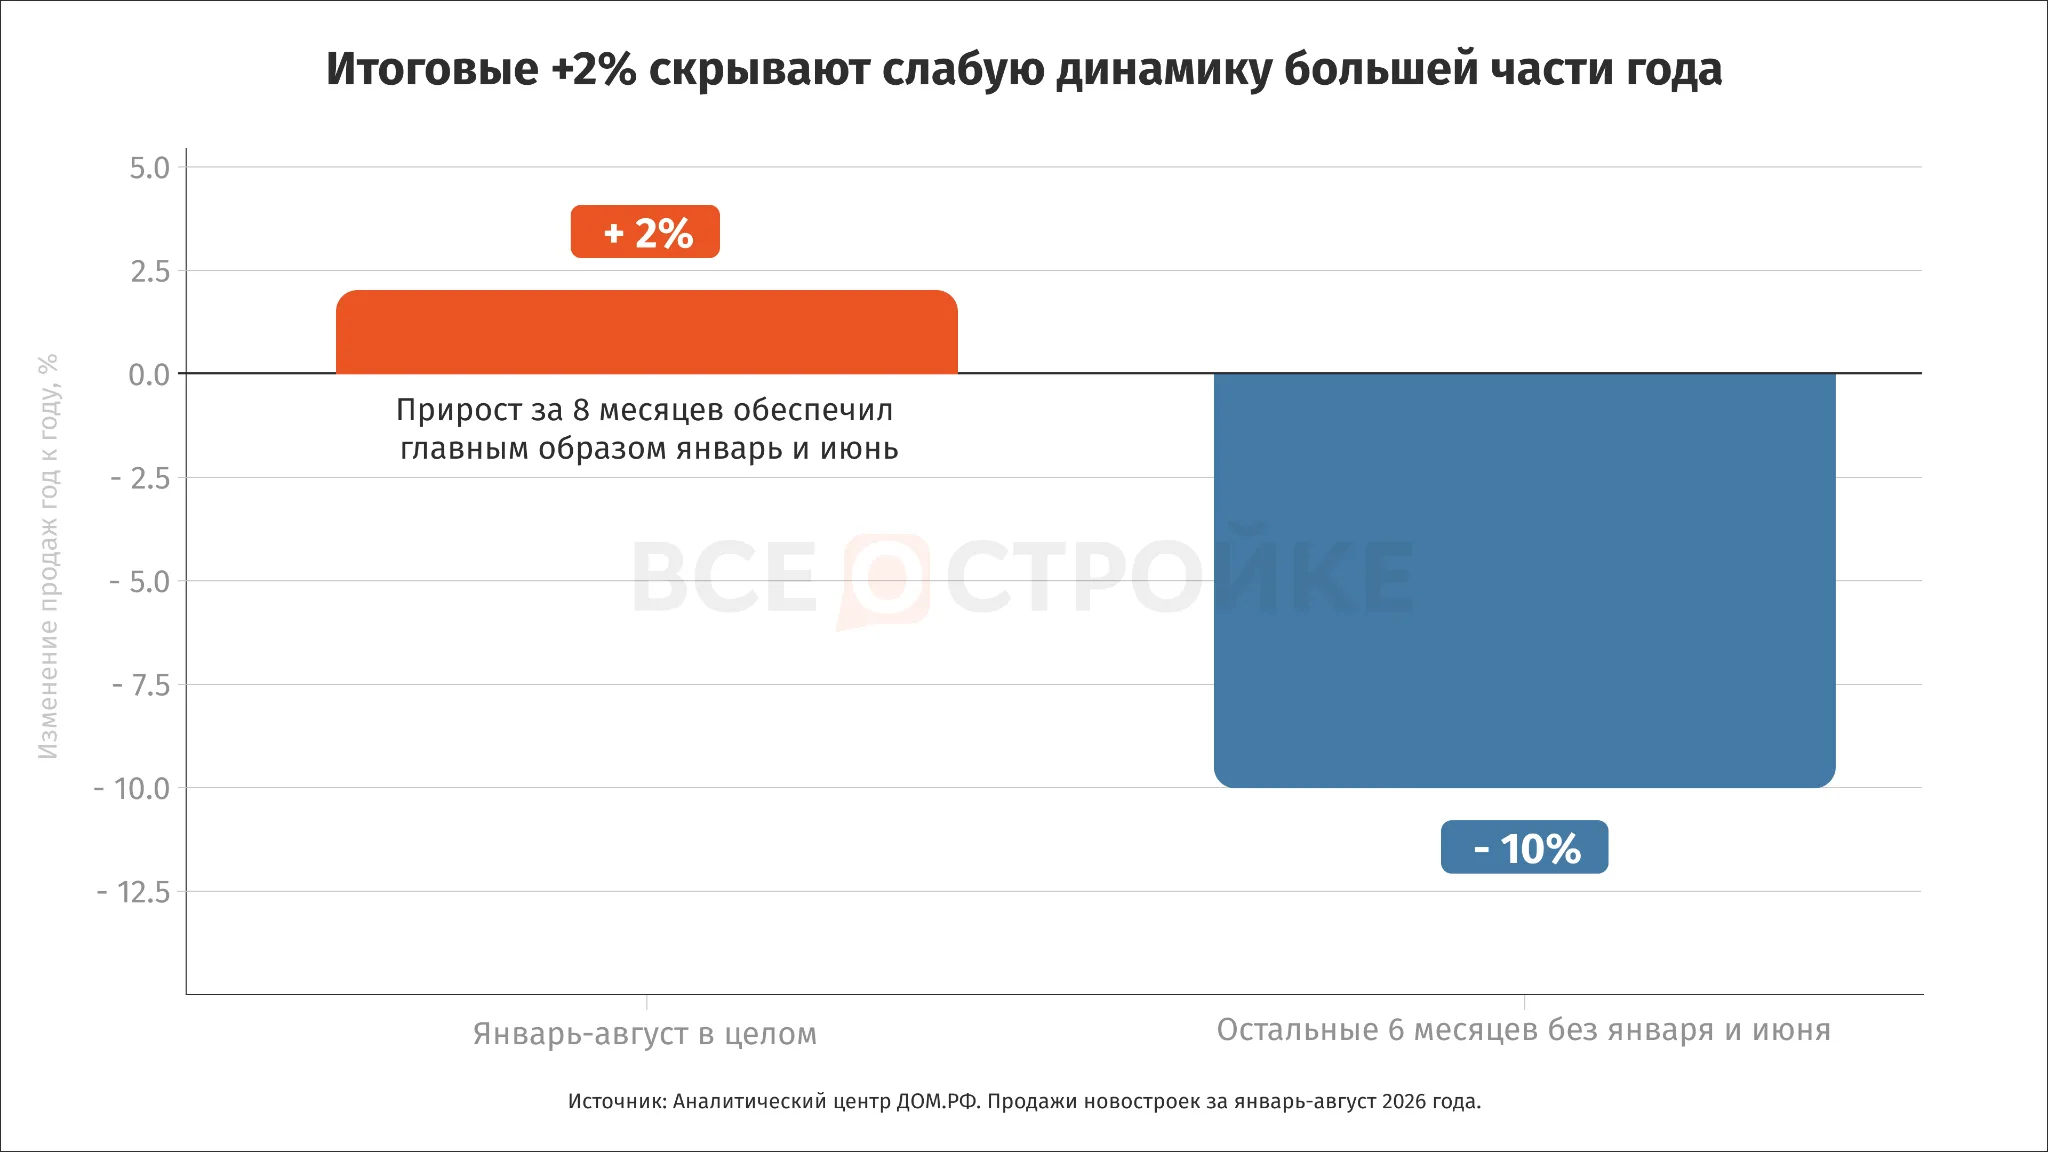
С января по август 2026 года застройщики реализовали 14,6 млн м² жилья. Это на 2% больше, чем за аналогичный период прошлого года. Но итоговая цифра создает более благополучное впечатление, чем помесячная динамика.
По данным ДОМ.РФ, превышение результата 2025 года в основном обеспечили всплески продаж в январе и июне. В остальные шесть месяцев продажи в совокупности оказались на 10% ниже прошлогоднего уровня.
В августе реализовано 1,8 млн м² — на 16% меньше год к году. Для сравнения, по итогам июля снижение составляло 6%. Поступления от продаж в августе также уменьшились на 16% — до 357 млрд рублей. Это один из наиболее важных сигналов свежей статистики. Формальные +2% за восемь месяцев не означают, что спрос стабильно восстанавливался на протяжении года. Большую часть периода рынок продавал слабее прошлогоднего уровня.
График 2. Продажи за январь–август выросли на 2%, но без января и июня снизились на 10%*
Меняется и структура ипотечного спроса. В июле готовое жилье впервые с 2023 года обогнало новостройки по объему ипотечных выдач: 144,1 млрд против 142,1 млрд рублей. Подробнее о перераспределении спроса между первичным и вторичным рынками редакция портала Всеостройке.рф рассказывала в материале «Вторичка впервые с 2023 года обогнала новостройки по объему ипотечных выдач».
В августе девелоперы вывели на рынок 2,7 млн м² новых проектов — на 23% меньше, чем годом ранее. При этом считать это полноценным разворотом строительной активности пока рано. За январь–август было запущено 25,5 млн м² — на 6% больше год к году.
Спрос и предложение начали тормозить практически одновременно, но с разной скоростью. Продажи ухудшили годовую динамику с −6% в июле до −16% в августе, а новые запуски в августе уже ушли в минус на 23%. Это может быть первым признаком того, что объем будущего предложения начинает подстраиваться под более слабый текущий спрос. Однако одного месяца недостаточно для вывода об устойчивом развороте. Если снижение запусков продолжится осенью, то можно будет говорить о смене тенденции.
В одном рынке появились как минимум три разных сценария
Еще заметнее расхождение показателей становится в региональном разрезе. По данным ДОМ.РФ, регионы с объемом строительства более 1 млн м² дали 97% общего снижения продаж в августе. Среди десяти крупнейших рынков самое заметное падение произошло в Тюменской области — на 43% год к году, Москве — на 41%, Краснодарском крае — на 40%.
Но движение не было одинаковым для всей страны. Продажи выросли в Ленинградской области на 32%, а в Московской области — на 1%. Если добавить динамику цен, различия становятся еще заметнее.
Разрыв между крайними значениями среди крупнейших рынков достигает 75 п.п.: от −43% в Тюменской области до +32% в Ленинградской. Поэтому среднее снижение продаж на 16% по России все меньше отражает ситуацию в отдельных регионах.
Таблица 2. Как расходятся продажи и цены в крупнейших регионах*
Периоды сравнения различаются. Продажи сопоставлены с августом 2025 года, цены — с началом 2026-го. Поэтому проценты нельзя напрямую вычитать друг из друга. Но они показывают направление движения каждого рынка:
В Москве продажи в августе сократились на 41%, а цены с начала года выросли на 7,2%. Ослабление спроса пока не привело к снижению стоимости квадратного метра.
В Краснодарском крае реакция другая: продажи снизились на 40%, а цены с начала года — на 1,6%.
Ленинградская область движется в противоположном направлении: продажи выросли на 32%, а цены — на 10,4%.
Это уже не просто региональный разброс. Российский рынок новостроек начинает адаптироваться к изменению спроса по разным сценариям.
Падение продаж пока не сопровождается общим снижением цен
16 сентября ДОМ.РФ опубликовал свежий индекс цен на новостройки. В августе строящееся жилье подорожало еще на 0,6% к предыдущему месяцу, а с начала года — на 4,9%.
Но номинальный рост почти полностью совпал с общей инфляцией. По данным Росстата, индекс потребительских цен в августе к декабрю 2025 года составил 104,67%, то есть накопленная инфляция с начала года достигла 4,67%. Разница составляет всего около 0,2 п.п.
Получается необычная ситуация: в рублях квартиры в новостройках становятся дороже, но после поправки на инфляцию их стоимость практически не растет. Снижение продаж поэтому пока не стоит автоматически переводить в ожидание массового падения цен. Свежая статистика показывает другую реакцию. В августе заметнее изменился объем новых запусков, чем средняя стоимость квадратного метра.
Почему 2027 год пока нельзя прогнозировать по одному августу
Падение запусков на 23% выглядит сильным сигналом, но одного месяца недостаточно, чтобы делать вывод о будущем объеме предложения. Тем более накопленная статистика пока показывает противоположную динамику. За январь–август запущено на 6% больше проектов, чем годом ранее. Поэтому для оценки рынка 2027 года важнее будет не само значение −23%, а продолжительность этой тенденции.
Если девелоперы продолжат несколько месяцев подряд сокращать новые запуски, то строительный портфель начнет постепенно меняться. Если снижение за август окажется единичным, то влияние на предложение следующего года будет намного меньше.
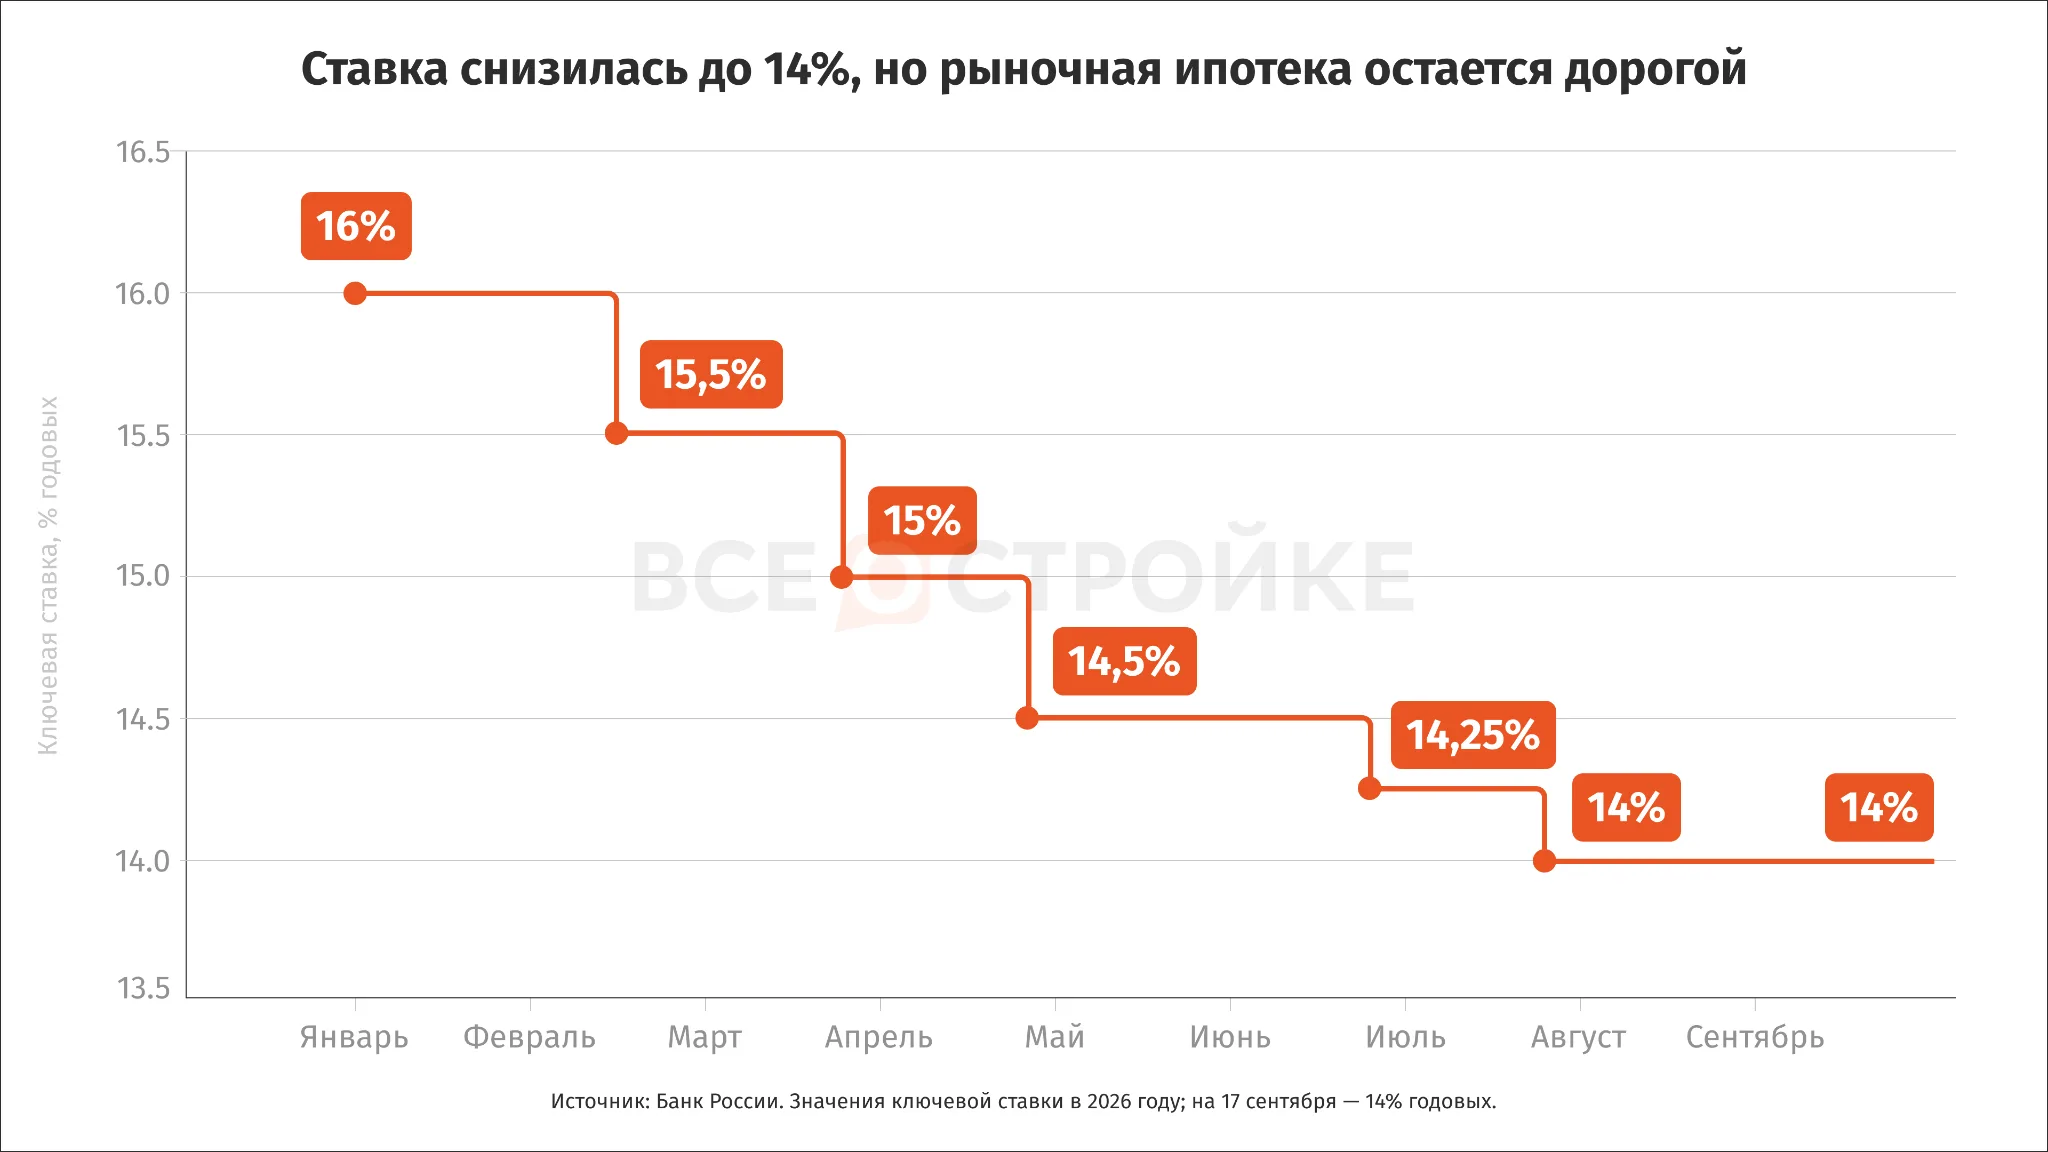
Не менее важен спрос. Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых. При этом этот показатель в течение 2026 года уже снижался, но условия рыночной ипотеки по-прежнему остаются существенно жестче периода массовых дешевых кредитов.
График 3. Ключевая ставка Банка России снизилась до 14% годовых*
*Источник: Банк России — «Ключевая ставка Банка России».
Изменение условий ипотеки способно влиять не только на количество сделок, но и на площадь и структуру приобретаемых квартир. Этот эффект редакция портала Всеостройке.рф подробно разбирала в отдельном материале.
Поэтому прогноз на 2027 год сейчас нельзя свести к формуле «запуски упали — жилья станет меньше». Сначала необходимо увидеть несколько последовательных месяцев снижения новых проектов и понять, насколько быстро при этом будет меняться спрос.
Почти 29% — уже не просто показатель объема предложения
Главный вывод свежей статистики в том, что российский рынок новостроек больше нельзя описывать одной общей тенденцией. В регионах слабый спрос уже приводит к разным результатам — от снижения цен до их дальнейшего роста.
Почти 29% строительного портфеля приходится на проекты с рисками недостаточной распроданности. Продажи в августе снизились на 16%. Застройщики сократили новые запуски сразу на 23%. Но цены с начала года выросли на 4,9%, а отдельные крупнейшие регионы показывают противоположную динамику сделок и стоимости жилья. Именно региональное расслоение может стать одним из главных изменений рынка к 2027 году.
Москва, Краснодарский край и Ленинградская область уже демонстрируют три разных модели реакции на меняющийся спрос. Поэтому следующие отчеты стоит оценивать сразу по четырем показателям:
площади проектов с недостаточной распроданностью;
динамике продаж;
новым запускам;
ценам в крупнейших регионах.
Почти 29% — это не прогноз остановки строек, а показатель накопившегося дисбаланса между темпами строительства и скоростью продаж.
Данные актуальны на 17 сентября 2026 года.
А как, по вашему мнению, будут действовать девелоперы дальше: снижать цены, сокращать новые запуски или усиливать рассрочки? Делитесь мнением в комментариях.
Калининский районный суд Петербурга взыскал эту сумму с ИП Георгия Барановского, который занимался изделиями из натурального камня для московской квартиры артиста.




 20-09-2026 16:00