Когда человек берет ипотеку, он обычно смотрит на три цифры: ставку, срок и ежемесячный платеж. Остальное — детали, в которые вчитывается не каждый.
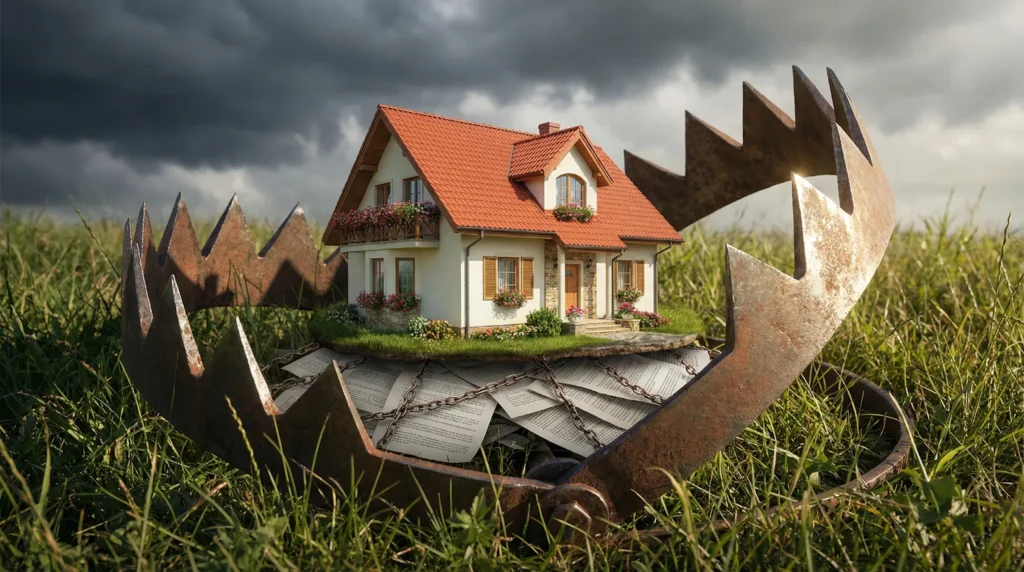
Банк не обязан объяснять все условия устно, так как менеджер по продажам получает премию за выданный кредит, а не за то, что заемщик разобрался в договоре. Это устройство системы, которое стоит понимать до подписания.
Ставка
Банк может рекламировать ипотеку под 5,9%. Однако это базовая ставка, которая действует только при соблюдении нескольких условий одновременно: страхование жизни, страхование титула, страхование имущества, первоначальный взнос не менее 20%, зарплатный клиент банка, покупка у аккредитованного застройщика и другое. Уберите хотя бы одно условие — и ставка вырастет. Обычно на 1–3 процентных пункта за каждый отказ от страховки.
Полная стоимость кредита (ПСК) — то, что нужно смотреть в первую очередь. По закону банк обязан указывать ее на первой странице договора в рамке крупным шрифтом. ПСК включает все платежи: проценты, страховки, комиссии. Именно она показывает реальную стоимость кредита.
Страховка
Страхование жизни и здоровья добровольное, но на практике отказ от него автоматически поднимает ставку на несколько процентов. На кредите в 8 млн рублей сроком 20 лет это десятки тысяч рублей переплаты в год. Банк знает эту математику лучше заемщика и строит условия так, чтобы страховка казалась выгодной.
Важная деталь, о которой менеджеры не всегда сообщают: страховку не обязательно покупать именно в этом банке. Полис можно оформить в списке аккредитованных страховщиков, которые менеджер обязан предоставить по запросу.
Еще один нюанс — страхование титула. Его предлагают при покупке вторичного жилья как защиту от оспаривания сделки. Здесь нужно читать условия: многие полисы содержат столько исключений, что реальная защита оказывается минимальной. Перед покупкой стоит изучить, какие именно случаи покрывает страховка.
Аннуитет
Почти все российские банки выдают ипотеку с аннуитетными платежами, при которых каждый месяц выплачивается одинаковая сумма. В первые годы платеж состоит преимущественно из процентов и тело долга гасится медленно. Это значит, что если через пять лет захочется погасить кредит досрочно или рефинансировать его, окажется, что основной долг уменьшился незначительно. Человек платил исправно, но большая часть денег ушла банку в виде процентов.
Существует альтернатива — дифференцированные платежи, когда тело долга гасится равными долями, а проценты начисляются на остаток. Итоговая переплата меньше, но первые платежи выше. Не все банки предлагают такой вариант, однако спросить стоит.
Досрочное погашение
По закону заемщик имеет право погасить ипотеку досрочно в любой момент без штрафов.
При аннуитете досрочное погашение выгоднее делать в первой половине срока — именно тогда доля процентов в платеже максимальна. Погашать досрочно на 15-м году 20-летней ипотеки практически бессмысленно: проценты уже выплачены.
Также существует несколько способов досрочного погашения. Банк обычно предлагает два варианта: сократить срок или уменьшить ежемесячный платеж. Математически сокращение срока выгоднее, так как итоговая переплата меньше, но некоторые банки по умолчанию уменьшают платеж, если заемщик не указал иное. Этот выбор нужно фиксировать письменно при каждом досрочном погашении.
Большинство россиян помнит историю с валютной ипотекой 2008–2015 годов, когда люди брали кредиты в долларах и евро, а потом платили вдвое больше после девальвации. Сейчас валютная ипотека фактически не выдается, но появился другой инструмент — кредиты с плавающей ставкой, привязанной к ключевой ставке ЦБ или ставке RUONIA.
Банк предлагает такой продукт с заметным дисконтом к фиксированной ставке: если ключевая ставка снизится, платеж уменьшится автоматически, но она может и вырасти. На горизонте 20 лет предсказать динамику ставки невозможно никому. Ипотека с плавающей ставкой — неплохой инструмент только для людей с финансовой подушкой и пониманием риска.
Перепланировка и другие ограничения
Квартира в ипотеке — залоговое имущество, которое определяет ряд ограничений, о которых банк упоминает вскользь или не упоминает вовсе.
Перепланировка требует согласования с банком. Формально без его разрешения нельзя сносить стены или переносить мокрые зоны — это изменение предмета залога.
Сдача в аренду тоже формально требует уведомления банка, хотя в большинстве договоров прямого запрета нет. Стоит проверить конкретный договор: некоторые банки прописывают ограничения на коммерческое использование залога.
Продать квартиру в ипотеке можно, но с согласия банка. Чаще всего покупатель гасит остаток долга, банк снимает обременение, продавец получает разницу. Процедура рабочая, но занимает время и требует координации нескольких сторон.
Рефинансирование
Рефинансирование — перевод ипотеки в другой банк под меньшую ставку. Оно имеет смысл только если новая ставка ниже текущей минимум на 1,5–2 процентных пункта, до конца срока остается больше половины, а заемщик не планирует продавать квартиру в ближайшие год-два. Расходы на рефинансирование достаточно крупные: это и новая оценка квартиры, и повторное страхование — в среднем 30–80 тысяч рублей.
Банки, в которых уже обслуживается ипотека, рефинансирование собственных кредитов делают неохотно, так как им невыгодно снижать ставку действующему заемщику. Поэтому выгодные условия чаще предлагают конкуренты, которые хотят переманить клиента.
Что делать до подписания
Просить полный договор заранее, лучше за несколько дней до сделки. Банк обязан его предоставить. Если менеджер говорит, что это невозможно, — это неправда.
Обращать внимание на разделы об изменении условий в одностороннем порядке, основаниях для досрочного истребования долга и порядке взаимодействия при просрочке. Именно там хранятся условия, которые не обсуждаются на встрече.
Считать не ежемесячный платеж, а итоговую переплату за весь срок.
Ранее по теме мы также писали о том, что изменится в семейной ипотеке в 2026 году, считали, как сэкономить при покупке квартиры в новостройке.
Вы не авторизованы
Для публикации комментария авторизуйтесь:
Войдите, чтобы комментировать:
* Нажимая на кнопку, Вы выражаете согласие с политикой конфиденциальности и правилами обработки персональных данных
4 комментария
Новые
СтарыеПопулярные
Межтекстовые Отзывы
Посмотреть все комментарии
Наталия Петровна-Зинковская
9 месяцев назад
Наталия Петровна-Зинковская
9 месяцев назад
Да все они говорят , помогают сами сидят думают как вас туда затолкать высчитывая каждую копейку, о стразовках они говорить не любят, я оплатила 700000 за страховку ипотечного тела 200000, на 10 лет, если отказаться то процент другой, ч когда брала все читали , я работала агентом поэтому каждое слово в договоре знаю наизусть что для чего должно быть, но так нужен был кредит, что плюнула переварила психологически, затем физически умерла, затем очень быстро ожила и пошел 4 год, осталось 6 лет, плачу да выплачиваю, можно сократить выплаты и тогда выплаты по страховке вс заберете досрочно обратно, но я так устала быстро работать , много выплачивать, и так устала переживать что мир взорвется, я умру, уволят с работы, что назло делаю все наоборот, если умру, взорвут все застраховано, поэтому неспешу. Знаю договор начсе сто, это моя вторая ипотека, 10 лет общее время ипотеки.еще 6 и все, пенсия, нищета, но квартиры будут. Поздно все, но хоть так, лучше чем смотреть на мужа с морковкой, трем, хорошо всп живут, а вы ждите, спасибо банкам,
Структура воронежского девелопера (СЗ «Развитие горизонт») выиграла торги Фонда развития территорий по продаже прав аренды двух участков с недостроенными жилыми домами.
В историческом центре города, на пересечении улиц Айвазовского и Рощи Фрунзе, планируют построить клубный дом «2 ЛОДКИ» от ГК «Авторы». Архитектуру разработало московское бюро WALL.
На рынок массово выходят инвестиционные квартиры, купленные в период дешёвой ипотеки. Одновременно освобождается жильё, которое снимали покупатели строящихся новостроек.
По данным на сентябрь 2026 года, 14 региональных застройщиков реализуют в столице 34 жилых комплекса общей площадью более 2 млн кв. м. Это 12,8% всего строящегося жилья Москвы.
Финал второго сезона реалити-шоу «Купить квартиру»: оцениваем готовую дизайнерскую отделку от PIONEER, делимся секретами грамотной приемки с экспертами и получаем долгожданные ключи.
Разбираемся, как работает технология, насколько прочными и тёплыми получаются такие дома, сколько времени занимает строительство и во сколько оно обходится.



 17-11-2026 19:15


Да все они говорят , помогают сами сидят думают как вас туда затолкать высчитывая каждую копейку, о стразовках они говорить не любят, я оплатила 700000 за страховку ипотечного тела 200000, на 10 лет, если отказаться то процент другой, ч когда брала все читали , я работала агентом поэтому каждое слово в договоре знаю наизусть что для чего должно быть, но так нужен был кредит, что плюнула переварила психологически, затем физически умерла, затем очень быстро ожила и пошел 4 год, осталось 6 лет, плачу да выплачиваю, можно сократить выплаты и тогда выплаты по страховке вс заберете досрочно обратно, но я так устала быстро работать , много выплачивать, и так устала переживать что мир взорвется, я умру, уволят с работы, что назло делаю все наоборот, если умру, взорвут все застраховано, поэтому неспешу. Знаю договор начсе сто, это моя вторая ипотека, 10 лет общее время ипотеки.еще 6 и все, пенсия, нищета, но квартиры будут. Поздно все, но хоть так, лучше чем смотреть на мужа с морковкой, трем, хорошо всп живут, а вы ждите, спасибо банкам,
Спасибо, что поделились мнением и опытом 💬
Полезная статья, объясняющая многие нюансы
Благодарим, что оставили комментарий 👍