18.11.2026 10:15
 900
«Люди могут не пользоваться этими пространствами, но платить за них придется»: Павел Галкин, ГК ПАРИТЕТ, — о содержании ЖК
О причинах подорожания жилья, расходах на содержание новостроек, партнерских проектах и новых подходах к выбору строительных площадок.
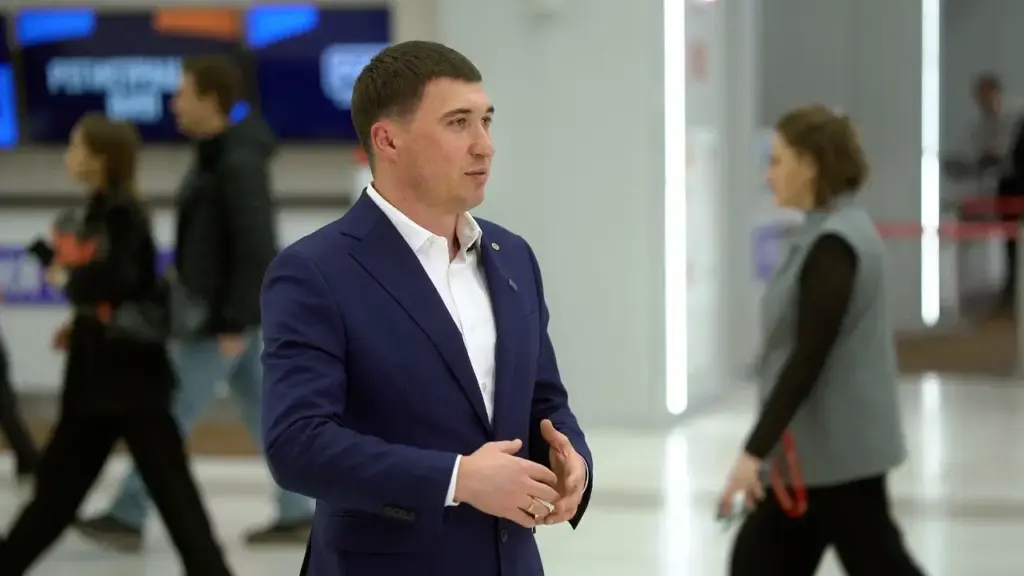
Председатель правления ГК ПАРИТЕТ Павел Галкин считает, что постоянное улучшение жилых комплексов повлияло на доступность квартир. Дополнительные элементы повышают стоимость строительства. А после получения ключей собственникам приходится оплачивать содержание созданной инфраструктуры.
По словам Галкина, сейчас при выборе новых проектов необходим осторожный подход. Компания рассматривает площадки с достижимыми темпами продаж и партнерские схемы без немедленной оплаты земли.
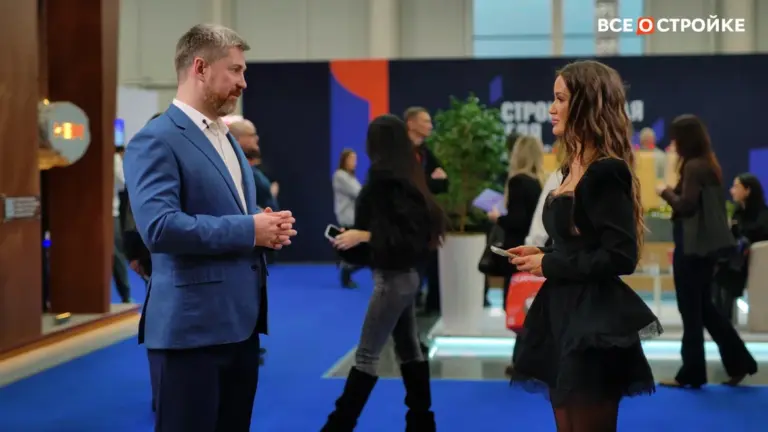
Как изменились запросы покупателей, почему КРТ влияет на стоимость земли и какие финансовые модели остаются жизнеспособными? Об этом председатель правления ГК ПАРИТЕТ Павел Галкин рассказал в эксклюзивном интервью учредителю и директору портала Всеостройке.рф Светлане Опрышко. На Международной строительной неделе БРИКС они также обсудили сложности работы девелоперов в малых городах.
— Павел Владимирович, накануне компания претендовала на премию «Девелопер года», но не победила. Что для Вас значит эта премия? Считаете ли Вы компанию достойной этого звания?
— Для нас это прежде всего отраслевое признание. Выход в финал показывает, что профессиональное сообщество замечает нашу работу.
Однако премия не имеет решающего значения. Это скорее оценка выбранного направления. Мы проводим мероприятия, занимаемся маркетингом, даем интервью, записываем подкасты. Коллегам интересно, почему мы принимаем те или иные решения, поэтому мы рассказываем о своем подходе и планах.
Если мы вышли в финал, значит, многое делаем правильно. Если не победили, возможно, пока сделали недостаточно. Думаю, 2027–2028 годы покажут, как будут развиваться компании.
— Вас называют первопроходцами: пока другие девелоперы присматриваются к новым направлениям, вы уже там работаете. Как выбираете проекты и оцениваете риск неудачного выхода из них?
— Главный риск — войти в проект, из которого потом трудно выйти. Но я бы не называл нас первопроходцами. Мы действуем осторожно, и многое зависит от партнеров.
Нам интересно сотрудничество с теми, с кем мы разделяем ценности и можем договариваться как письменно, так и устно. При этом риски должны быть обоснованными. Тогда мы не считаем потраченное время потерянным.
— Но время сейчас даже не самый дорогой ресурс.
— Да, главное — сохранить достаточно средств. Если проект не требует чрезмерных вложений и предусматривает возможность выхода, риск оправдан. Сейчас, на мой взгляд, у нас нет контрактов, из которых нельзя выйти. Однако условия выхода иногда зависят не только от договоренностей с партнерами, но и от законодательства и ситуации в отрасли. Давление на рынок сохраняется.
После закрытой встречи мы пришли к выводу, что еще от года до полутора лет предстоит работать в напряженных условиях. Сначала такой прогноз меня расстроил.
— И полтора года — еще не самый оптимистичный прогноз.
— Да. Поэтому мы планируем контролировать расходы, избегать лишних затрат и повышать эффективность. Стоит пересмотреть и подход к классам жилья.
Сегодня многие застройщики ориентируются на комфорт- и комфорт-плюс-класс. При этом, судя по аналитике, люди не всегда могут позволить себе такое жилье. Им нужна новая квартира, определенный набор социальной и коммерческой инфраструктуры, дом из понятных материалов. Возможно, снова будет востребован более сдержанный продукт, как до 2020 года. Тогда региональные жилые комплексы в целом были консервативнее. Брусника, например, заметно выделялась на фоне других застройщиков Тюмени.
Сегодня застройщики предлагают более сложный продукт, и квартиры становятся дороже. Покупатели привыкли к такому уровню, но им не всегда хватает средств на первоначальный взнос и ипотечные платежи. Это противоречие нужно учитывать.
Когда Центральный банк говорит, что мы ценой уничтожили ипотеку, я с этим не согласен. На мой взгляд, причиной стал сам продукт. Его постоянное улучшение и расширение набора возможностей сформировали нынешнюю стоимость.
Я сравниваю девелопмент с автомобильным бизнесом: обе отрасли работают с массовым покупателем. Если предлагать автомобили только с полным набором опций, многим ли будет доступна покупка в кредит? С жильем возникает тот же вопрос.
В автомобильном бизнесе есть конфигуратор: можно выбрать базовую модель или дополнить ее в соответствии со своим бюджетом. В жилищном строительстве мы, по сути, не спросили покупателя, какие элементы ему необходимы, и предусмотрели в комплексах множество дополнительных возможностей. В результате снизилось отношение продаваемой площади к общей площади строительства.
Есть и расходы на содержание жилья. После получения ключей собственники узнают стоимость обслуживания дома за квадратный метр. Для кого-то сумма становится неожиданной. Тогда начинаются поиски другой управляющей компании, голосования и обсуждения, на чем можно сэкономить.
— В том числе обсуждают закрытие общественных пространств.
— Жителям обещают снизить расходы, но затем вопросы возникают к девелоперу: квартиры переданы, а собственники не готовы содержать всю инфраструктуру. И тогда я спрашиваю себя, зачем мы ее предусмотрели.
— То есть расходы увеличиваются и у застройщика, и у покупателей.
— Да. Например, охрана в Тюмени стоит 15 рублей за квадратный метр. Для жителей это дорого, хотя при покупке они знали, что охрана предусмотрена. Но сотрудникам нужно платить зарплату, есть налоги и расходы на рабочее место. Это постоянные затраты, и не все собственники готовы их нести.
В жилых комплексах есть помещения для мытья лап домашних животных, общественные пространства и другие непродаваемые площади, содержание которых оплачивают жители. По моей оценке, хорошее соотношение продаваемой площади к общей площади строительства — 0,75–0,78 к одному. В некоторых современных проектах оно составляет 0,65–0,71. Чем больше помещений общего пользования и сложнее их обслуживание, тем выше могут быть расходы собственников.
Жители могут не пользоваться этими пространствами, но платить за их содержание все равно придется. Думаю, в регионах вопрос эксплуатационных расходов будет становиться все острее.
— На Международной строительной неделе БРИКС обсуждают опыт разных стран. Есть ли зарубежные практики, которые российским девелоперам стоило бы перенять? Или наш рынок уже можно считать передовым?
— Считаю российскую практику передовой, хотя у нас есть и ошибки, из которых нужно извлекать уроки. Рынок развивался быстро. Например, квадратный метр условно стоил 50 тыс. рублей, а теперь — 100 тыс. В Тюмени, по моим наблюдениям, стоимость выросла примерно с 80 тыс. до 140–150 тыс. рублей.
Существенно выросла и стоимость земли. Один из факторов — КРТ с расселением. За непригодное жилье собственник может получить компенсацию, сопоставимую с рыночной стоимостью пригодного жилья. Эти расходы отражаются на цене участка, а на нее ориентируются и другие землевладельцы.
У нас есть площадка с расселением в Самаре. Мы видим, как такие расходы влияют на стоимость гектара и будущего квадратного метра. Считаю, что земля будет дорожать, поскольку стоимость выкупа жилья при расселении не снизится. Девелопер может войти в проект КРТ сегодня, а через два года столкнуться с совершенно другой моделью выкупа.
— Многие застройщики сокращают число новых проектов, а вы работаете с новыми площадками. В октябре сообщалось о ГК СБК, есть проекты в Крыму. Почему продолжаете расширяться?
— Мы не занимаемся массовой покупкой площадок.
— Тогда как объяснить ситуацию с СБК?
— СБК — партнерский проект. О сотрудничестве мы договорились летом 2025 года. Расселение в рамках КРТ заняло немало времени. Партнер занимается расселением и формированием земельного участка, а мы отвечаем за строительство и продажи. Компания вошла в нашу группу.
— А как вы работаете в Крыму?
— В Крыму мы тоже работаем с партнером. Землевладелец получает оплату квадратными метрами после завершения проекта. Сегодня считаю такую модель одной из немногих жизнеспособных.
— При этом объем строительства у компании все же растет: ведь строить эти объекты будете вы?
— Сейчас многие площадки находятся на стадии проектирования. Строительство на них еще не началось. Некоторые проекты уже выведены на рынок, но взамен жилых комплексов, которые мы ввели в эксплуатацию.
— Не рискуете ли вы слишком быстро нарастить объем строительства?
— Нет. Если посмотреть ежемесячные списки запуска новых объектов, мы сейчас не входим в ТОП-10. Только однажды попадали в общероссийскую десятку в первом квартале, не помню точно, в 2025-м или 2026-м году.
Другие девелоперы продолжают запускать новые очереди, в том числе из-за обязательств по КРТ: продлить договоры удается не всегда. В результате предложение растет. Поэтому важно понимать свою долю на рынке каждого города.
В Тюмени, по отчету, который я смотрел, работают около 37–38 застройщиков. В разные периоды пять–семь крупнейших компаний могли занимать около 80% рынка. Остальные делили оставшиеся 20%. Важно понимать, к какой группе относится компания.
Крупнейшие застройщики имеют большие объемы и работают в разных локациях. Поэтому и нам приходится учитывать объем предложения, чтобы конкурировать за долю рынка. В Екатеринбурге ситуация иная: 70–80% рынка делит большее число компаний. Мы регулярно оказываемся среди них и, с учетом отраслевой ситуации, относительно неплохо продаем.
Мы не скупаем участки. Сейчас рассматриваем площадки, для которых достаточно продавать 10–12 квартир в месяц, чтобы финансовая модель работала.
Именно в такие проекты я сегодня верю. А в те, для которых требуется 30 и тем более 50 продаж квартир ежемесячно, я больше не верю.
Нам предлагают участки под проекты площадью 50–70 тыс. кв. м. Земля может стоить недорого, а расчетная экономика выглядеть привлекательной. Но иногда для нее нужно продавать по 50 квартир в месяц — это 20% или даже 50% спроса в конкретной локации. Рассчитывать на такую долю без снижения цены рискованно.
— Разве что за счет исключительной репутации.
— Для этого потребовалось бы что-то необычное. Я предпочитаю реальные темпы продаж. Если вместо 50 квартир заложить 20 в месяц, финансовая модель может показать убыток. При действующей процентной ставке даже привлекательный участок становится невыгодным. Поэтому мы больше не тратим время на переговоры по таким площадкам.
Нам интересны проекты с расчетными продажами 10–12 квартир в месяц. Другой вариант — партнерство без немедленной оплаты земли: собственник участка готов подождать, разделить прибыль или получить квартиры по итогам строительства. Это снижает стартовую финансовую нагрузку. Мы придерживаемся именно такой консервативной модели.
У нас запланирован ввод объектов в эксплуатацию на 20 декабря 2026 года и первый квартал 2027-го. Нужно обеспечить команду дальнейшей работой и сохранить нынешний объем строительства. Мы не ставим задачу увеличивать масштабы любой ценой. Даже сравнительно небольшим штатом мы выполняем текущий объем работ. По отраслевым меркам считаю компанию достаточно экономичным девелопером.
— Какие города, на Ваш взгляд, сегодня недооценены девелоперами?
— Недооцененных малых городов очень много. Там бывает хорошая рентабельность и высокая маржа.
— При этом на пленарной сессии Вы отмечали, что в малых городах трудно собрать команду и найти подрядчиков. Насколько эти сложности мешают строительству?
— В малых городах земля и инженерные сети часто дешевле. Но собрать команду непросто, а найти подрядчиков еще сложнее.
Можно привезти сотрудников из крупного города, хотя это увеличивает расходы. Так мы работаем в Ялуторовске, где живет около 40 тыс. человек. Город расположен примерно в 70 км от Тюмени. Мы строим там около одного дома в год и за этот же срок продаем квартиры. Команда приезжает из Тюмени.
Ежемесячные расходы на команду сопоставимы с затратами на персонал при строительстве крупного многоквартирного дома. Но участок в Ялуторовске обошелся дешевле: на аукционе мы купили землю по миллиону рублей за гектар. Эту экономию можно направить на работу команды.
Главная сложность — найти подрядчиков и строительные бригады. За годы работы в Ялуторовске у нас появились постоянные партнеры. Пока они готовы работать с нами, строительство возможно.
Мы пробовали выйти в другой малый город, но не смогли привлечь подрядчиков по подходящей цене. Приходилось приглашать специалистов из Тюмени. Они работают по тюменским расценкам, тогда как стоимость квадратного метра в небольшом городе ниже. Финансовая модель в таких условиях не сходится.
Это важная задача. Возможно, ее можно решить, но при нынешнем объеме строительства нашей компании я пока не вижу такой возможности.
— Какие задачи компания рассчитывает решить до конца года?
— Прежде всего нужно урегулировать вопросы с органами власти и согласовать документы по двум площадкам — в Тюмени и Екатеринбурге. Эти вопросы остаются открытыми почти весь год и сдвигают сроки. Надеюсь, до конца года продвинемся.
— До конца года?
— Да, до конца года.
Полное интервью смотрите на YouTube, ВК, RUTUBE или Дзен.
Ранее о сложностях реализации проектов КРТ, выходе в новые регионы и формировании управленческой команды Павел Галкин рассказал в эксклюзивном интервью порталу Всеостройке.рф. Тогда он поделился планами расширения географии присутствия компании и рассказал об особенностях работы с комплексным развитием территорий.
В другом интервью Всеостройке.рф Галкин говорил о ситуации на рынке недвижимости, затратах на маркетинг и перспективах новых проектов. Отдельное внимание он уделил рискам для девелоперов, которые ранее активно приобретали земельные участки.
Больше эксклюзивных интервью с представителями власти, застройщиков, банков и строительных компаний читайте в рубрике «Интервью ТОПов».
Последние новости
Снег с крыши соседнего дома повредил забор или машину: кто возместит ущерб и как его взыскать Как зафиксировать повреждения, рассчитать стоимость ремонта и добиться выплаты от соседа — по договорённости или через суд.
6 
18-11-2026 11:00
Пять критериев жилья на будущее — и один проект, который им соответствует Локация, архитектура, планировки, инфраструктура и сервис. Что это значит на практике — разобрали на примере ЖК «Правда» от DARS.
224 18-11-2026 10:30
В Китае продали двушку почти даром (за 160 рублей) на онлайн-аукционе Бывает скидка, а бывает розыгрыш. Покупатель из восточного Китая приобрел двухкомнатную квартиру в другой части страны за 11 юаней.
486 18-11-2026 10:00
Рублевка больше не в моде: зачем Абрамович, Светлаков и Дорохов скупают дикие гектары на Алтае Разбираем строительную экономику «премиум-дичи» — закрытых усадеб из векового кедра и автономных кластеров в глуши, ради которых звезды и миллиардеры бросают подмосковные дворцы.
631 18-11-2026 9:00
Где живет Сидни Суини: особняк в Беверли-Хиллз, дом за $13,5 млн во Флориде и любовь к старинной недвижимости Американская актриса Сидни Суини не просто зарабатывает миллионы на кино и рекламных контрактах, но и активно инвестирует в недвижимость.
1 339 18-11-2026 8:00
Госдума отклонила законопроект о смене банка застройщиком вместе с переносом эскроу Сегодня депутаты отклонили в первом чтении законопроект № 1173416-8, который должен был упростить рефинансирование проектных кредитов и перевод денег дольщиков в новый банк.
1 801 18-11-2026 6:45
В Сочи с 2027 года кадастровая стоимость земли может вырасти втрое Краевое БТИ подготовило новую кадастровую оценку земельных участков.
3 813 17-11-2026 19:45
В России зафиксировали крупнейший за последние шесть лет избыток квартир на рынке аренды — «Этажи» На рынок массово выходят инвестиционные квартиры, купленные в период дешёвой ипотеки. Одновременно освобождается жильё, которое снимали покупатели строящихся новостроек.
78 052 17-11-2026 19:15
В Саудовской Аравии строят один из крупнейших городских парков в мире — площадью более 16 млн кв. м Речь про проект парка имени короля Салмана в Эр-Рияде. Объём уже перемещённого грунта достиг 54 млн куб. м — эквивалент примерно 21 пирамиды Хеопса.
4 639 17-11-2026 18:45
ГК «Развитие» забрала два долгостроя в подмосковном Королёве за 1,17 млрд рублей Структура воронежского девелопера (СЗ «Развитие горизонт») выиграла торги Фонда развития территорий по продаже прав аренды двух участков с недостроенными жилыми домами.
2 458 17-11-2026 18:15