

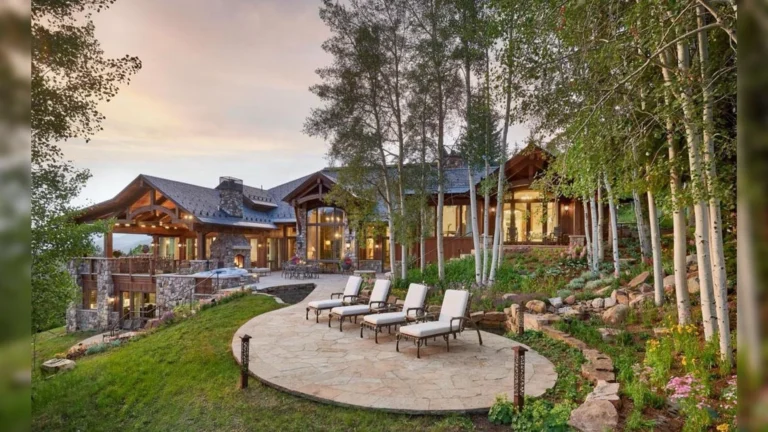
Бывший дом миллиардера Руперта Мёрдока в Аспене можно купить за 30 миллионов долларов  31-10-2026 13:00
Когда Руперт Мердок не рулит News Corp, он, судя по всему, занят недвижимостью: покупает, продаёт, снова покупает.
48
31-10-2026 13:0012.08.2025 12:28
Редакция Всеостройке.рф рассказывает, какие положения содержит ипотечный стандарт.
С 1 января 2025 года вступил в силу Стандарт защиты ипотечных заемщиков в России. Этот документ призван снизить риски ипотечного кредитования и повысить прозрачность сделок. Разработанный Комитетом по стандартам деятельности кредитных организаций при поддержке Центрального банка России, стандарт вносит существенные изменения в практику выдачи ипотечных кредитов.
Стандарт устанавливает новые правила выдачи ипотечных кредитов, направленные на защиту прав заемщиков. В частности, он запрещает:
Банки обязаны перевести средства ипотечного заемщика на эскроу-счет не позднее чем через пять рабочих дней с момента поступления их на аккредитив. Это значит, что деньги заемщика не могут долго храниться на промежуточных счетах, минимизируя риски и ускоряя процесс передачи средств на счет, контролируемый нотариусом или управляющей компанией. Хотя банки имеют право использовать аккредитивы или другие расчетные схемы, срок перевода на эскроу-счет ограничен, чтобы гарантировать своевременность и прозрачность транзакции.
Эти изменения вносят существенный вклад в повышение прозрачности и безопасности ипотечного рынка, защищая интересы заемщиков и создавая более предсказуемые условия для сделок.
Новый стандарт ипотечного кредитования в России вводит важные изменения, касающиеся первоначального взноса.
Изменения в учете первоначального взноса:
Теперь при расчете первоначального взноса необходимо учитывать сумму, возвращаемую покупателю в рамках программ кешбэка или аналогичных акций. Это означает, что сумма возврата должна быть включена в расчет первоначального взноса, а не рассматриваться как дополнительная выгода, не затрагивающая первоначальный взнос.
Запрещается использовать заемные средства другого кредита для внесения первоначального взноса по ипотеке в том же банке. Этот запрет направлен на предотвращение ситуаций, когда заемщик берет один кредит, а затем использует его средства для внесения первоначального взноса по ипотечному кредиту в этом же банке.
Стандарт не запрещает оформление потребительских кредитов на другие цели, например, на ремонт после получения ипотечного кредита. Это означает, что заемщик может получить ипотечный кредит, а затем взять отдельный кредит на ремонт или другие нужды.
Эти изменения вносят ясность в правила ипотечного кредитования, делая процесс более прозрачным и защищая интересы заемщиков.
Новый стандарт ипотечного кредитования устанавливает ограничения на скрытые комиссии, связанные с пониженными ставками по ипотеке.
Запрещается получать плату за пониженную ипотечную ставку от продавца (застройщика) или связанных с ним лиц, если эта плата приводит к увеличению общей стоимости недвижимости. Это правило призвано предотвратить ситуации, когда застройщик или иные лица, имеющие с ним взаимосвязь, получают дополнительную прибыль за счет повышения цены жилья в обмен на снижение процентной ставки по ипотеке.
Исключение:
Данное ограничение не распространяется на ситуации, когда застройщик или его аффилированные лица являются работодателями заемщика. Такие ситуации рассматриваются как исключение из правила, так как в этом случае потенциальное влияние на цену жилья может быть обосновано трудовыми отношениями.
С 1 июля 2025 года вступил в силу еще один важный пункт Стандарта защиты ипотечных заемщиков, существенно изменяющий условия ипотечного кредитования в России: банки больше не смогут получать плату от заемщиков за пониженную ставку по ипотеке.
В период до 1 июля 2025 года при применении практики пониженных ставок банки обязаны соблюдать следующие условия:
Заемщик должен оплачивать снижение ставки из собственных средств, исключая использование средств из других займов.
Банк обязан четко обозначить полную стоимость кредита как с пониженной, так и с обычной ставкой, в долях годовых и в денежном выражении, до заключения соглашения. Это обеспечит прозрачность и информированность заемщика.
В случае досрочного погашения ипотеки банк обязан компенсировать заемщику излишне уплаченные средства за период, когда действовала пониженная ставка. Порядок и размер компенсации должны быть четко прописаны в кредитном договоре.
Стандарт также устанавливает рекомендации по условиям ипотечных договоров, в частности:
Максимальный срок ипотечного кредита ограничен 30 годами.
Сумма кредита не должна превышать 80% от справедливой рыночной стоимости недвижимости. Это гарантирует первоначальный взнос не менее 20%. Это правило действует, если нет обоснованных ожиданий частичного погашения в ближайшее время (использование материнского капитала, доходы от продажи другого имущества) и нет достаточного альтернативного обеспечения (например, поручительства).
Стандарт обязателен для банков и распространяется на все ипотечные договоры, заключенные после 1 января 2025 года. Он не затрагивает ипотеку на индивидуальное жилищное строительство (ИЖС) и кредиты, не связанные с покупкой жилья.
Сбербанк принимает требования Стандарта и не планирует вводить дополнительные ограничения для своих клиентов.
Эти изменения призваны повысить прозрачность рынка ипотечного кредитования и защитить интересы заемщиков.
Ранее портал Всеостройке.рф писал про флиппинг квартир: что это и как заработать на недвижимости и про налоги с продажи недвижимости для нерезидентов: ставки и особенности.
Опубликован Проект Постановления Правительства РФ «О внесении изменений в постановление Правительства Российской Федерации от 28 января 2006 г. № 47.
30-10-2026 15:00Срок программы продлен до сентября 2031 года. Объясняем, какие гаражи подходят, где искать документы и как получить участок без выкупа.
30-10-2026 8:00По инициативе Клуба инвесторов Москвы столичные власти утвердили корректировки региональных норм, регулирующих строительство на таких территориях.
29-10-2026 16:00Почему отказывают в семейной ипотеке в 2026 году: новые ставки от 2 до 12%, требования банков, кредитная история, ошибки заемщиков и способы получить одобрение после отказа.
29-10-2026 8:00
 4
 3
 3
 3
Когда Руперт Мердок не рулит News Corp, он, судя по всему, занят недвижимостью: покупает, продаёт, снова покупает.
31-10-2026 13:00
Объясняем, что сделать перед отъездом, как подготовить модели с ледогенератором и когда безопасно включать холодильник после зимы.
31-10-2026 12:00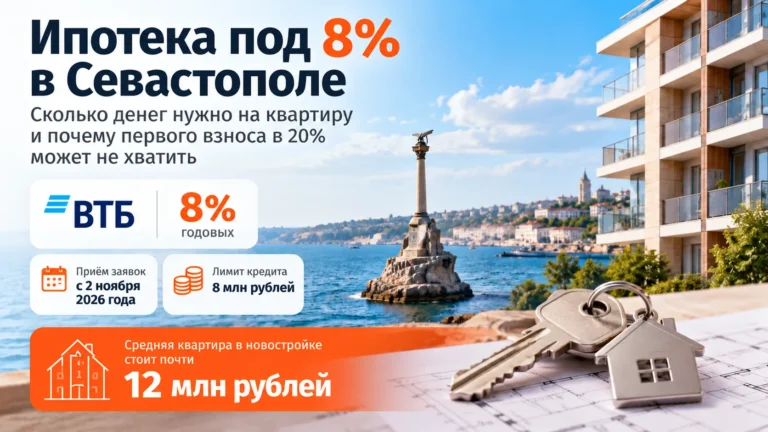
Заявки на новую ипотеку в ВТБ начнут принимать 2 ноября. Максимальный кредит — 8 млн рублей, а средняя стоимость квартиры в новостройке Севастополя — около 12 млн. Считаем расходы покупателя.
31-10-2026 11:45
Введение новой программы льготного кредитования может оказать существенное влияние на рынок недвижимости Республики Крым.
31-10-2026 11:30
Субсидии на оплату ЖКХ, компенсации за воду, свет и отопление, льготы ветеранам, инвалидам и пенсионерам после 70 и 80 лет. Что действует в регионах России и как оформить выплаты.
31-10-2026 11:00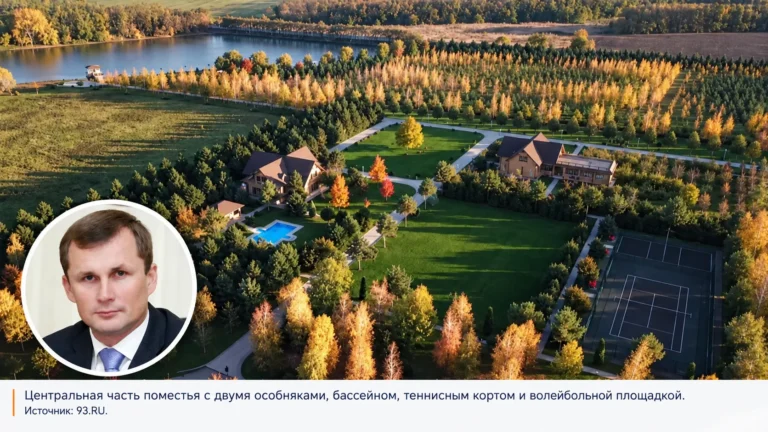
130 гектаров земли, особняки, бассейны, теннисные корты и причал: как сельскохозяйственные угодья на Кубани превратились в загородный комплекс и что произошло с недвижимостью в 2026 году.
31-10-2026 10:00
Со 2 ноября банк начнёт принимать заявки по программе «Ипотека на новых территориях» на покупку строящегося жилья и апартаментов у застройщиков.
31-10-2026 9:46
Разбираемся, как устроен кран, зачем ему уклон и какие ошибки монтажа могут привести к поломке.
31-10-2026 9:00
Рассказываем об опыте Нью-Йорка, Гонконга, Франции и, конечно, Москвы — на примере проектов ГК ФСК.
31-10-2026 8:00
Так, на модернизацию инфраструктуры до конца 2029 года из Национального фонда планируют выделить около 6,5 трлн тенге (1,15 трлн рублей).
30-10-2026 20:00
Независимая площадка девелопмента
России и стран СНГ