


Сосед держит животных: как защитить участок от запаха и шума  16-09-2026 8:00
Объясняем, где разрешено держать птицу и скот и что делать, если соседское хозяйство мешает нормально жить.
49
16-09-2026 8:0007.08.2025 19:27
Редакция портала Всеостройке.рф разбирает актуальный вопрос в деталях.
Ситуация: молодая пара Анастасия и Вячеслав мечтает о собственном жилье, но первоначальный взнос по ипотеке (904 000 рублей) для них пока — непосильная задача.
Проблема: все сбережения пары были израсходованы на свадьбу.
Решение: чтобы накопить необходимую сумму на первоначальный взнос, нужно разработать стратегию эффективного накопления.
Шаг 1: Определение цели и расчета суммы
Постановка цели. Накопить 904 000 рублей на первоначальный взнос по ипотеке.
Первоначальный взнос для данного случая составляет 20% от стоимости жилья.
Использование калькулятора ипотеки. Для точного планирования необходимо использовать калькулятор ипотеки для расчета необходимой суммы, срока, ставки и размера взноса.
Шаг 2: Составление плана накопления
Ежемесячное откладывание. Чтобы накопить 904 000 рублей за 1,5 года, Анастасия и Вячеслав должны ежемесячно откладывать 50 000 рублей.
Для более эффективного планирования советуется использовать метод распределения средств по конвертам. Каждый конверт должен отражать определенную область расходов (например, отпуск, ипотека, досрочное погашение долгов, непредвиденные расходы, на ремонт или дачу). Это помогает контролировать и распределять финансы. Важно не забывать о других потребностях и планировать отпуск и другие расходы. 10% от каждого дохода (например, 50000 р) распределять по этим конвертам. Это поможет сохранить мотивацию и равномерно продвигаться к достижению всех целей.
Привлечение всей семьи к процессу накопления может существенно ускорить процесс и мотивировать всех к достижению общей цели. Примеры из практики показывают, что поддержка и участие детей способствуют успешному накоплению.
Вывод: Анастасия и Вячеслав могут осуществить свою мечту о собственном жилье. Этот метод накопления не только поможет собрать необходимую сумму на первоначальный взнос, но и научит грамотно планировать и распределять свои финансы.
2. Открытие накопительного счета для первоначального взноса
Для дисциплинированного накопления средств на первоначальный взнос по ипотеке рекомендуется открыть накопительный вклад. Сервисы автоматического перечисления (например, «Автонакопления») позволят регулярно откладывать деньги, минимизируя риск импульсивных трат.
Пример: ежемесячное пополнение вклада на 20 000 рублей за год позволит накопить 240 000 рублей + начисляемые проценты.
Высокие процентные ставки: Сбербанк предлагает вклады с привлекательными ставками до 19,5% годовых, позволяя приумножить накопления.
Бонусная система: возможность получения бонусов СберСпасибо за вклад и дополнительные преимущества при подключении к программе СберПремьер (возмещение расходов на такси в аэропорт и проходы в бизнес-залы).
3. Планирование бюджета для эффективного накопления
Покупка квартиры служит мощной мотивацией для планирования и экономии бюджета. Для оптимизации расходов рекомендуем использовать метод 50/30/20.
Метод 50/30/20 распределяет ваши доходы на три части:
50% — на повседневные обязательные расходы (питание, жилье, обучение, транспорт и т.д.).
30% — наа накопления для первоначального взноса по ипотеке.
20% — на необязательные расходы, приносящие удовольствие (развлечения, путешествия, подарки).
Этот метод позволяет настроить бюджет для достижения цели (первоначальный взнос) и сохранить баланс между обязательствами и личными потребностями.
4. Отслеживание расходов для лучшего контроля бюджета
Для эффективного управления финансами важно отслеживать свои доходы и расходы. Вы можете использовать для этого как обычный блокнот, так и специализированные приложения.
Выбор подходящего приложения. Существует множество приложений для управления финансами (CoinKeeper, «Тяжеловато», Money Lover, «Дзен-мани», Money Flow, «Умный бюджет» и другие). Выберите инструмент, наиболее удобный для вас.
Эти приложения позволяют установить бюджет, лимиты и отслеживать все расходы. Они автоматически пересчитывают лимиты при превышении или, наоборот, увеличивают их, если вы потратили меньше запланированного.
Планирование расходов становится более увлекательным процессом, а вы становитесь более дисциплинированным в финансовых вопросах.
5. Максимизация экономии с помощью кэшбэка и скидок
Используйте возможности для экономии, такие как дисконтные и бонусные карты.
Карты с кэшбэком и программами лояльности (например, «Спасибо») помогут вернуть часть затраченных средств, предоставляя возможность сэкономить от 5 до 20% от суммы покупок. В рамках акций кэшбек может достигать 50%.
Некоторые банки предлагают опцию автоматического перевода остатка на накопительный счет (например, при оплате картой). Важно избегать платежей по QR-коду или СБП, так как в этих случаях кэшбэк не начисляется.
6. Оптимизация расходов для достижения целей
Внесите коррективы в свои расходы, чтобы сэкономить средства.
Проанализируйте расходы на такси, пиццу, походы в рестораны, новые гаджеты и прочие некритичные траты и подумайте, какие из них можно сократить.
Найдите альтернативные варианты развлечений, например, посещение парков, чтение книг, встречи с друзьями. Замените дорогие развлечения на более бюджетные.
Вместо походов в дорогие рестораны научитесь готовить изысканные блюда дома.
7. Составление списка покупок для рационального потребления
Составление списка покупок помогает избежать импульсивных трат и контролировать расходы.
Составляйте список покупок, чтобы не отвлекаться на ненужные товары.
Большие упаковки продуктов с длительным сроком хранения (крупы, сахар) помогают сэкономить средства.
Купите продуктов с запасом на 2–3 дня.
8. Избегание спонтанных покупок для сохранения бюджета
Спонтанные дорогостоящие покупки могут негативно сказаться на финансовом положении.
Перед покупкой спросите себя, действительно ли вещь вам нужна. Откладывайте сомнительные покупки.
Покупки, сделанные на эмоциях, могут оказаться ненужными. Продумайте, действительно ли вещь вам необходима, прежде чем совершать покупку.
9. Освободите пространство и освободите средства. Ревизия гардероба и дома
Иногда, просто взглянув на содержимое шкафов, можно понять, что вам не нужны дополнительные вещи.
Возможно, пятая спортивная футболка или забытые джинсы все еще актуальны и подходят вам.
Регулярно проводите ревизию вещей, избавляясь от ненужных предметов. Проданные свадебные платья, неподходящие настольные лампы или другие ненужные предметы могут принести дополнительный доход или помочь вам освободить пространство и направить ресурсы на более важные вещи.
10. Превратите хобби в дополнительный доход
Ваше хобби может стать дополнительным источником дохода.
Поиск возможностей монетизации. Превратите свои увлечения (репетиторство, фотосессии, дизайн, мастер-классы, обучение музыкальным инструментам и др.) в возможность заработка.
Примеры монетизации хобби:
Развитие хобби в источник дохода требует времени и усилий. Важна настойчивость и готовность экспериментировать, чтобы найти оптимальные методы монетизации.Ранее портал Всеостройке.рф писал про флиппинг квартир: что это и как заработать на недвижимости и про налоги с продажи недвижимости для нерезидентов: ставки и особенности.
Отец шестерых детей, кандидат экономических наук и один из заметных девелоперов страны — Сергей Иванов предпочитает оставлять семью вне публичного поля, а о себе говорить через работу и поступки.
15-09-2026 13:00Сеть заключила соглашение об управлении сразу двумя курортными отелями на полуострове Мусандам, рядом с границей ОАЭ. Открыть их под брендом AZIMUT планируют уже в октябре.
15-09-2026 11:25Кирпичный дом с участком находится в Краснодарском крае, в восьми минутах от пляжа и в 25 минутах от Ейска.
15-09-2026 8:0054 885 — непосредственно из России, ещё 41 530 — через Казахстан. Такие данные опубликовало Агентство по миграции Узбекистана.
14-09-2026 19:00
 16
 11
 9
 6
Объясняем, где разрешено держать птицу и скот и что делать, если соседское хозяйство мешает нормально жить.
16-09-2026 8:00
От флоридского поместья до лондонской «крепости»: как менялись дома и архитектурные пристрастия певицы.
15-09-2026 20:00
Почему трубы холодной воды «потеют», как отличить конденсат от протечки и избавиться от сырости в доме.
15-09-2026 19:30
Скандальные сценические образы, мужской кабинет с камином, кровать-гамбургер для сына и семь лет стройки — как выглядит частная жизнь солистки «Винтажа».
15-09-2026 19:00
По мнению предпринимателя, погоня за квадратными метрами и новыми регионами без тщательных расчетов уже привела часть компаний к проблемам.
15-09-2026 17:20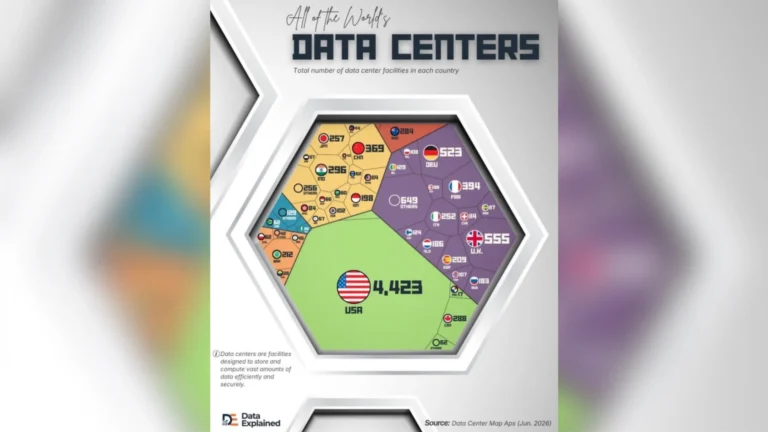
Для сравнения: США — 4 767 объектов, Великобритания — 568, Германия — 533, Франция — 393, Китай — 376. Российский показатель в 183 ДЦ — около 1,5% от общего числа объектов в каталоге.
15-09-2026 17:15
Среди регионов для новых проектов Воронин выделяет Владивосток, Казань и Санкт-Петербург, но отмечает затоваренность отдельных рынков и сложности с финансированием.
15-09-2026 17:00
Постановление Конституционного Суда РФ от 9 июня 2026 года № 38-П.
15-09-2026 16:54
При переходе девелопера под контроль банка кредитор получает не только активы, но и обязательства перед дольщиками, городами и муниципалитетами.
15-09-2026 15:55
Миллиардер из 90-х строит закрытый клуб для мировой элиты, где ночь стоит как однушка в регионе, а постоянные гости называют себя «аманитами».
2 15-09-2026 15:00
Независимая площадка девелопмента
России и стран СНГ